En 30 segundos
El martes, EEUU votó contra los centros de datos. El jueves, el Nasdaq 100 tuvo su peor día desde marzo de 2020: −6,4 %.
Pero el miedo no cayó igual para todos. Desde el martes, Amazon, que se paga sus centros de datos con su caja, sube un +3,4 %. Vertiv, que los equipa con refrigeración y electricidad, cae un −22,5 %.
Y en 1998 el mercado ya vivió unas semanas así. Lo que pasó después, en la sección 4.
1 · Amazon sube un +3,4 % y Vertiv cae un −22,5 %: el miedo eligió a quién castigar
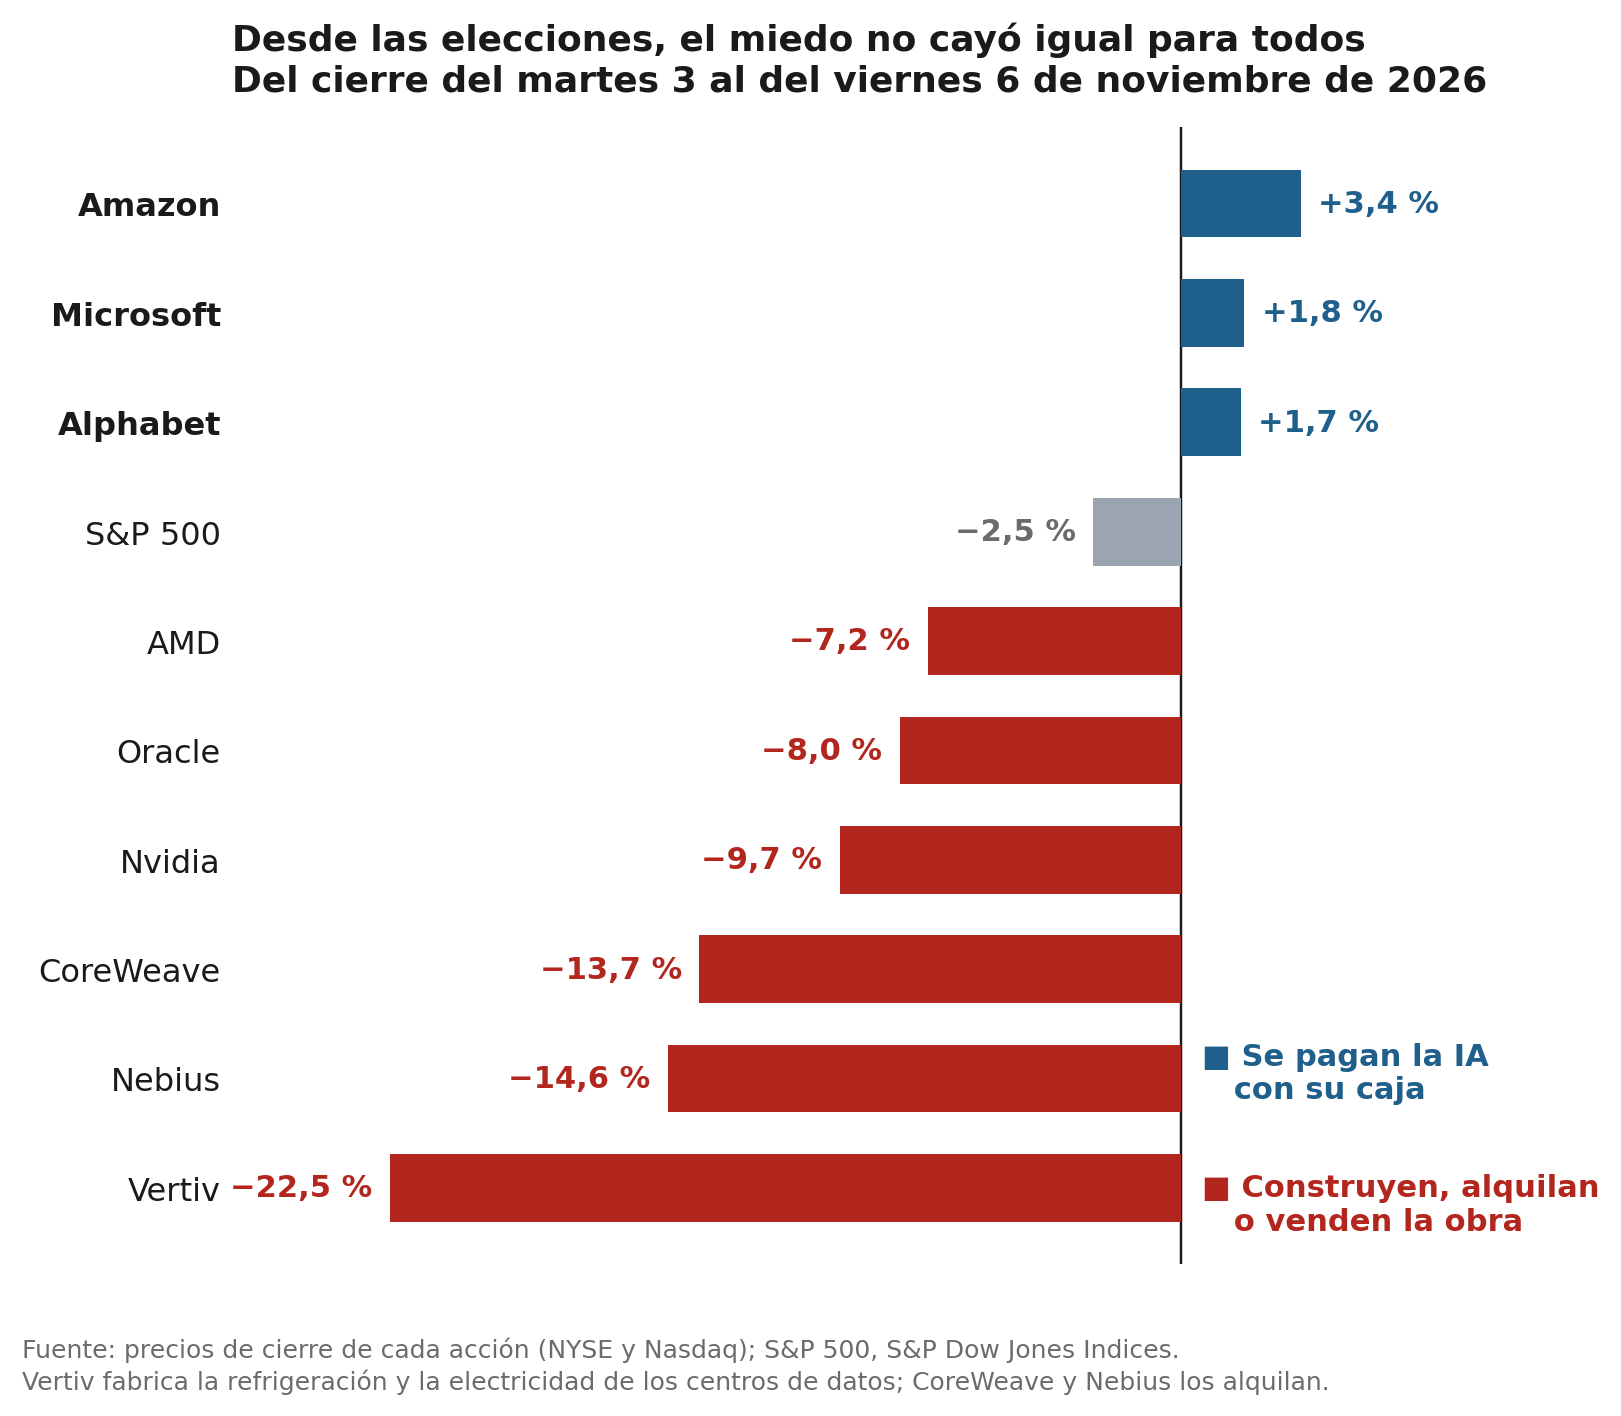
El martes hubo elecciones en EEUU. Los demócratas ganaron el Congreso y los gobiernos de Texas, Ohio y Georgia. La nueva gobernadora de Texas, Gina Hinojosa, hizo campaña por parar la construcción de centros de datos hasta que haya una ley. En las mismas papeletas, los votantes aprobaron 44 medidas para frenar o limitar los centros de datos y solo 1 para facilitarlos, según Redbud Consulting. Y según Fitch, en esos tres estados está más de la mitad de la capacidad planeada en EEUU.
Por qué el jueves? El miércoles, Michael Cembalest, de JPMorgan, avisó de que los centros previstos para 2028 podían quedar en pausa. Lo de 2027 ya está en obra. El jueves lo publicó Axios, con otro dato: Texas tiene el 41 % de los centros nuevos previstos en EEUU para 2028, según la consultora SemiAnalysis. Llegó el golpe: el S&P 500 cayó un −4,4 % y el Nasdaq 100, el índice de las 100 mayores tecnológicas, un −6,4 %.
En el gráfico, arriba, en azul, las que se pagan la IA con su caja: Microsoft, Amazon y Alphabet suben. Abajo, en rojo, las que construyen, alquilan o venden la obra: de AMD a Vertiv, todas caen. El mercado no ha castigado a la IA. Se ha preguntado quién aguanta si la obra va más despacio.
El que se paga la IA con su caja puede esperar. Si un centro de datos se retrasa un año, Microsoft gasta menos ese año y le sobra caja. El que construye con dinero prestado no puede esperar: paga intereses desde el primer día y no cobra hasta que el centro funciona.
El caso más claro de la semana es Oracle.
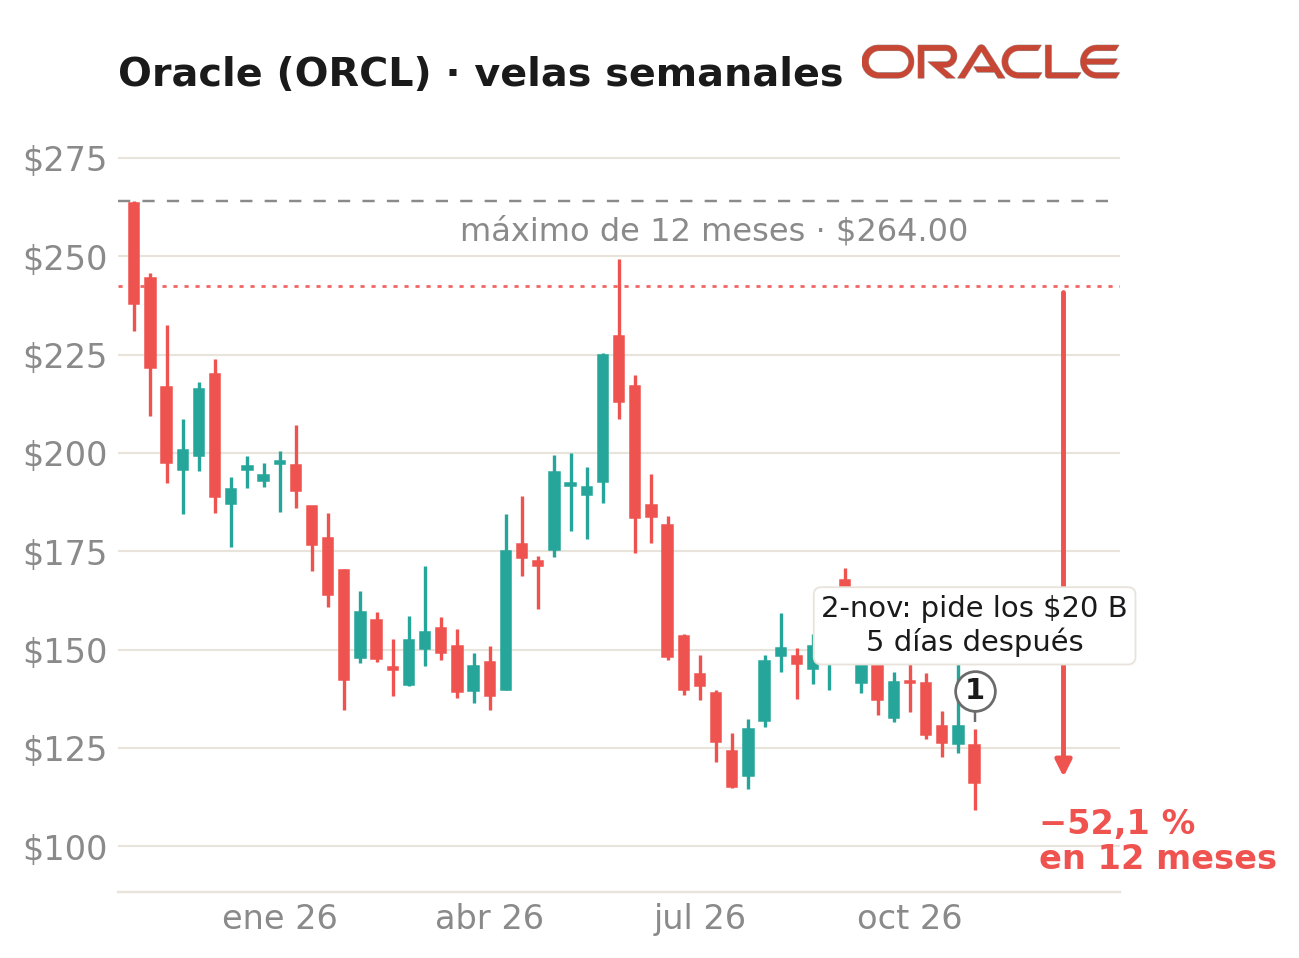
Oracle, la de las bases de datos que ahora alquila computación para IA, recibió tres golpes en una semana.
El 28 de octubre, en su día del inversor, se comprometió a no pedir más de $20 billions al mercado hasta 2030. El 2 de noviembre, 5 días después, los pidió todos: $10 billions en bonos y $10 billions en 86 millones de acciones nuevas, vendidas a $116.00. Un −11,2 % menos que el cierre del viernes anterior, $130.67. Gastó en 5 días el margen de 4 años.
El 4 de noviembre, según el Financial Times, Oracle canceló un contrato de $7 billions con Tencent, la gran tecnológica china. La Casa Blanca no quería que le alquilara chips.
Y el viernes, Bloomberg publicó que Microsoft deja de alquilarle capacidad de IA. Oracle cerró en $116.10: 10 céntimos por encima de lo que pagaron los de la ampliación. Los que le pusieron el dinero el lunes, con descuento, ya casi no ganan nada.
O sea: la IA sigue creciendo. Amazon tiene $578 billions en contratos firmados para su nube. Lo que el mercado castiga es depender de la obra: a quien la construye con deuda, como Oracle, y a quien le vende el material, como AMD o Vertiv. Si la obra se frena, son los primeros en notarlo.
2 · Los quotes que explican la caída: Microsoft avisó el 28 de octubre de que le fallaban los que le alquilan capacidad
 | «La inversión fue de $45.2 billions, porque se retrasaron algunas entregas de capacidad de terceros que esperábamos en el trimestre.» Amy Hood, directora financiera de Microsoft, en la call de resultados del miércoles 28 de octubre. |
Microsoft quería invertir más y no pudo: los que le alquilan centros de datos no llegaban a tiempo. 9 días después, según Bloomberg, empezó a cerrar el alquiler de capacidad de IA que tenía con Oracle, al revisar sus contratos de nube con terceros. Mi lectura: si los que te alquilan llegan tarde, revisas con quién trabajas. Bloomberg no dice si Oracle llegaba tarde. Oracle pierde un gran cliente justo cuando más caja necesita.
 | «Es un modelo distinto al de alojar sobre todo chips o alquilar capacidad de centros de datos a corto plazo.» Andy Jassy, consejero delegado de Amazon, en la call de resultados del jueves 29 de octubre. |
Qué quiere decir. Amazon alquila su nube a empresas de todo tipo y le da igual qué modelo de IA usen: tiene los de OpenAI, los de Anthropic y los gratuitos. CoreWeave, Nebius y Oracle hacen otra cosa. Compran chips de Nvidia, muchas veces con deuda, y se los alquilan a un puñado de clientes enormes. CoreWeave contó en mayo que había pedido un préstamo para poder cumplir sus contratos con OpenAI, y que acababa de fichar a Anthropic como cliente. Si a uno de esos clientes le va mal, Amazon pierde un cliente entre muchos. CoreWeave pierde al que le tenía que pagar el préstamo.
 | «L3Harris ajustó modelos abiertos con sus propios datos y, en menos de 48 horas, superó al modelo de frontera que usaba y recortó el coste un 95 %, en resultados preliminares.» Ryan Taylor, director de ingresos de Palantir, en la call de resultados del lunes 2 de noviembre. |
L3Harris fabrica radios, satélites y sensores para el ejército de EEUU.
Cogió un modelo de IA abierto, de los que se descargan gratis. Lo entrenó con sus propios datos. En menos de 48 horas hacía su trabajo mejor que el modelo de pago que usaba, uno de los grandes, del tipo de ChatGPT o Claude. Y le costaba un 95 % menos: por cada $100 que pagaba, ahora paga $5.
Piensa en quién cobra por esos modelos: OpenAI (la de ChatGPT) y Anthropic (la de Claude). Han firmado años de computación por adelantado. Con Amazon: Andy Jassy contó en julio que las dos se han comprometido a usar varios gigavatios de Trainium, los chips de IA que fabrica Amazon. Con CoreWeave, como has visto arriba. Y con Oracle, que en septiembre de 2025 presumía de contratos con "OpenAI, xAI, Meta" y de $455 billions en pedidos pendientes.
Ahí está la asimetría. Si una empresa puede hacer lo mismo un 95 % más barato con un modelo gratis, OpenAI y Anthropic tendrán que bajar precios o vender menos. Para Amazon o Microsoft es un riesgo pequeño: el modelo gratis también se ejecuta en su nube. Para CoreWeave u Oracle, que han pedido prestado para construirles los centros, OpenAI y Anthropic son quienes tenían que pagar esa deuda. Si cobran menos, pagan peor.
El 5 de noviembre, según Bloomberg, el banco ING puso a la venta $500 millions en préstamos a centros de datos, entre ellos uno de Stargate, el gran proyecto de OpenAI. Vender un préstamo es quitarse de encima el riesgo de que no te lo devuelvan. Y ese solo se devuelve si OpenAI sigue pagando por usar el centro.
Lo justo: es un caso, preliminar, y lo contó Palantir, que vende software de IA y tiene a L3Harris de cliente: le interesa contarlo. Si salen más, será la noticia más importante para todo el que dependa de que OpenAI y Anthropic sigan cobrando caro.
3 · Tres empresas: la que se lo paga sola, la que pide prestado y la que vende las palas
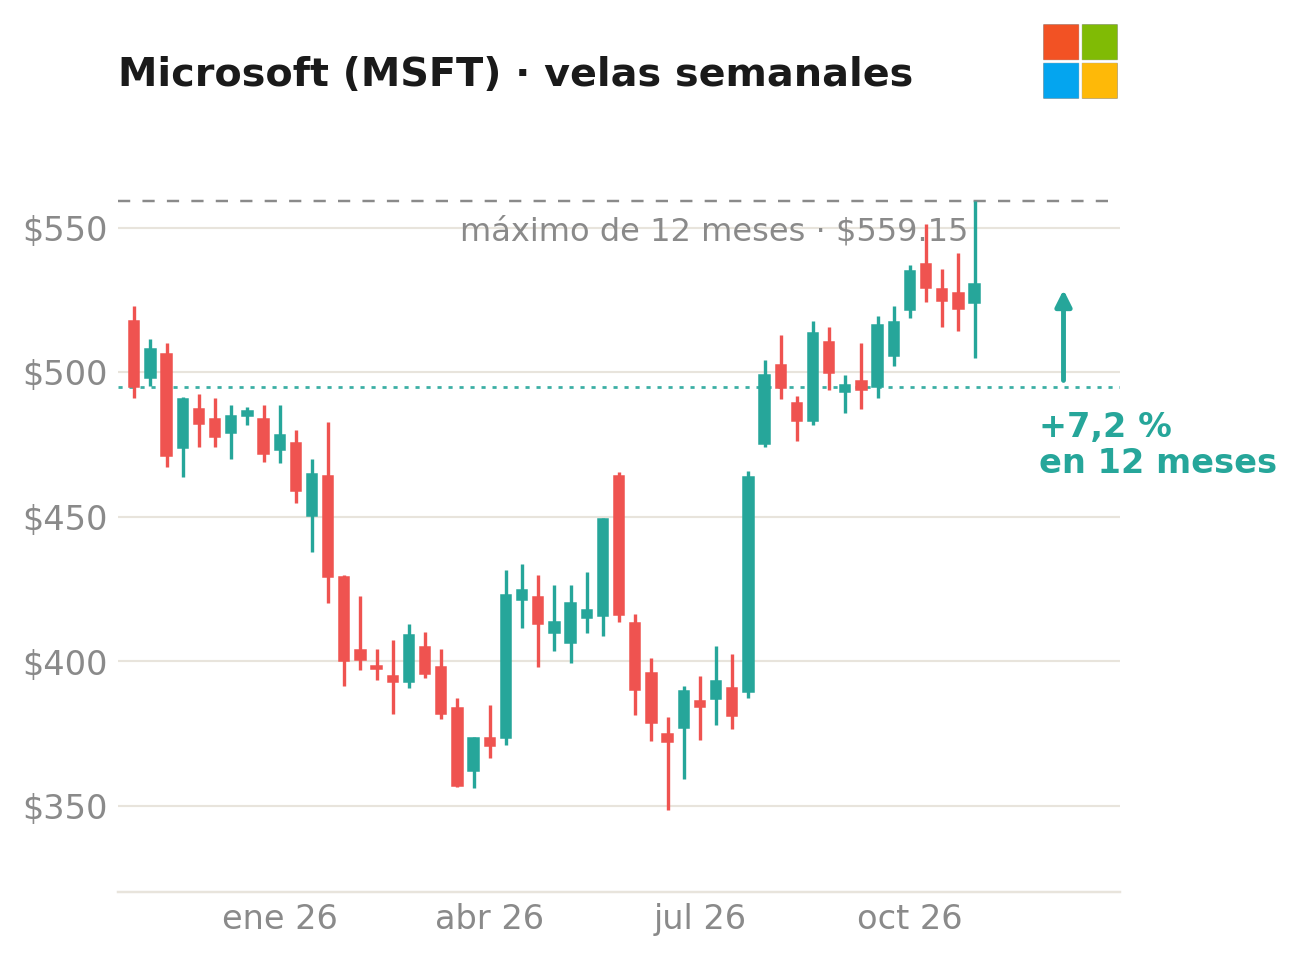
Previsión. Más de $50 billions de inversión el próximo trimestre y unos $170 billions en el año. Y repite que tendrá caja libre positiva todo el año fiscal.
Consumidor. Sus clientes no paran: Azure, su nube, crece un +48 %, frente al +39,3 % de AWS, la de Amazon.
Resultados. Ventas de $92.3 billions, un +19 %. Caja libre de $18.6 billions.
Analistas. Sin cambios esta semana. La acción sube un +7,2 % en 12 meses.
Previsión. Ventas de $225 billions en el año fiscal 2030 y caja libre positiva a partir de la segunda mitad del fiscal 2028.
Consumidor. Microsoft, uno de sus grandes clientes en la nube de IA, se ha ido esta semana. Moody's, una de las agencias que ponen nota a la deuda, la deja a dos escalones del bono basura y con perspectiva negativa.
Resultados. En el trimestre hasta agosto vendió $19.3 billions, un +29,6 %, pero invirtió $28.5 billions: más de lo que vende. Ha tenido que ampliar capital con 86 millones de acciones nuevas, con descuento.
Analistas. Solo una casa le cambió la recomendación esta semana: Stephens & Co., que el 2 de noviembre pasó de neutral a comprar. La acción cae un −52,1 % en 12 meses.
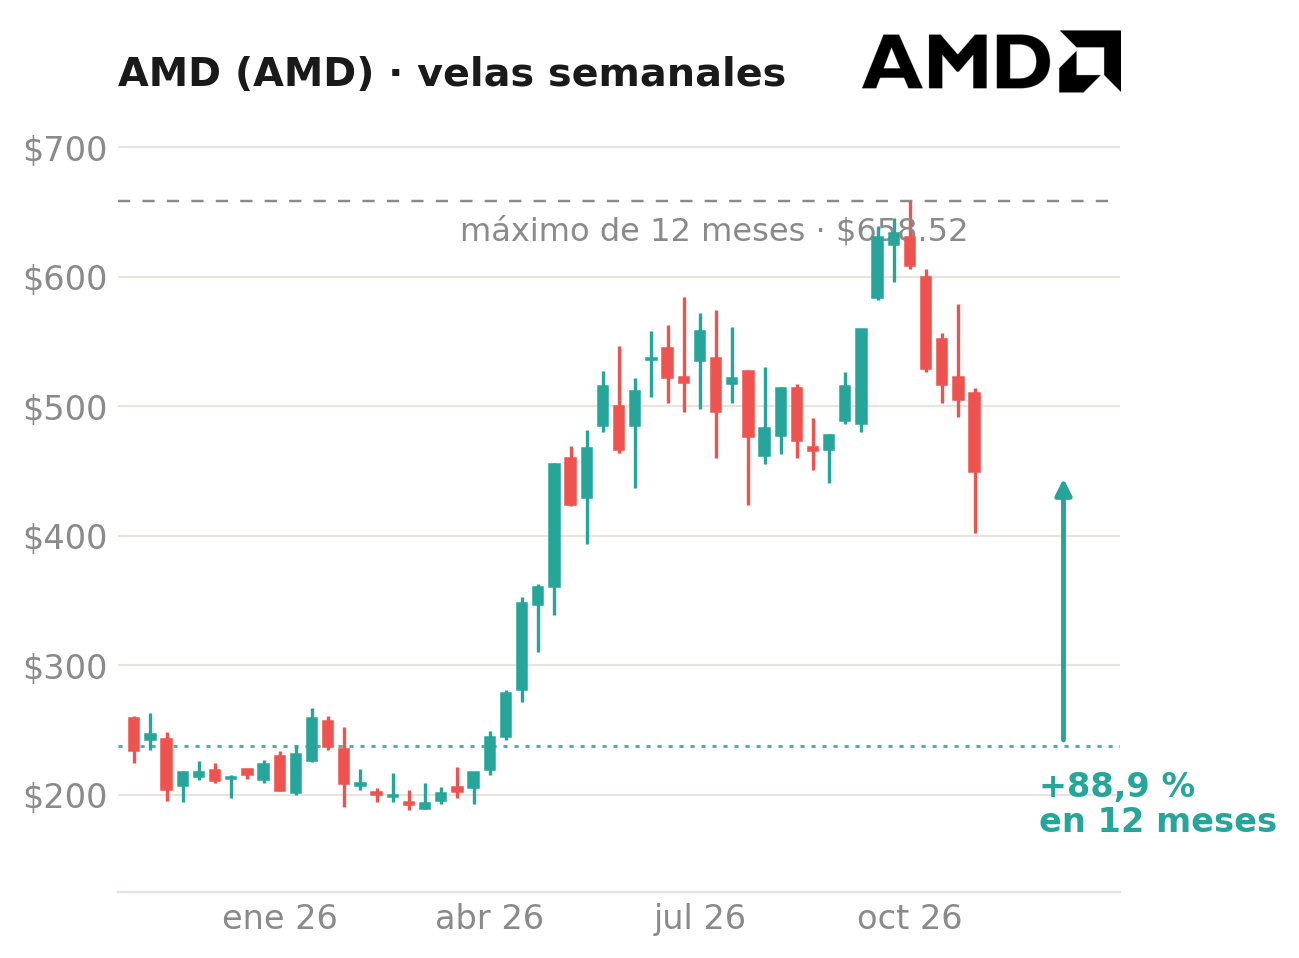
Previsión. Espera vender en 2027 un +80 % más que este año.
Consumidor. Sus clientes compran más: las ventas a centros de datos casi se doblaron, hasta $8.5 billions. Helios, su primer armario entero de chips de IA, ya funciona en Anthropic, Meta, Microsoft, OpenAI y Oracle.
Resultados. Ventas récord de $13.4 billions, un +45 %.
Analistas. 7 casas se volvieron más optimistas y 4 más prudentes. La acción sube un +88,9 % en 12 meses.
Microsoft puede esperar. AMD tiene los pedidos llenos, pero si la obra se frena, lo notará de las primeras. Oracle construye para otros con dinero prestado, y uno de esos otros se acaba de ir.
4 · En 1998 el Nasdaq cayó un −29,5 % en 11 semanas y el techo llegó 17 meses después
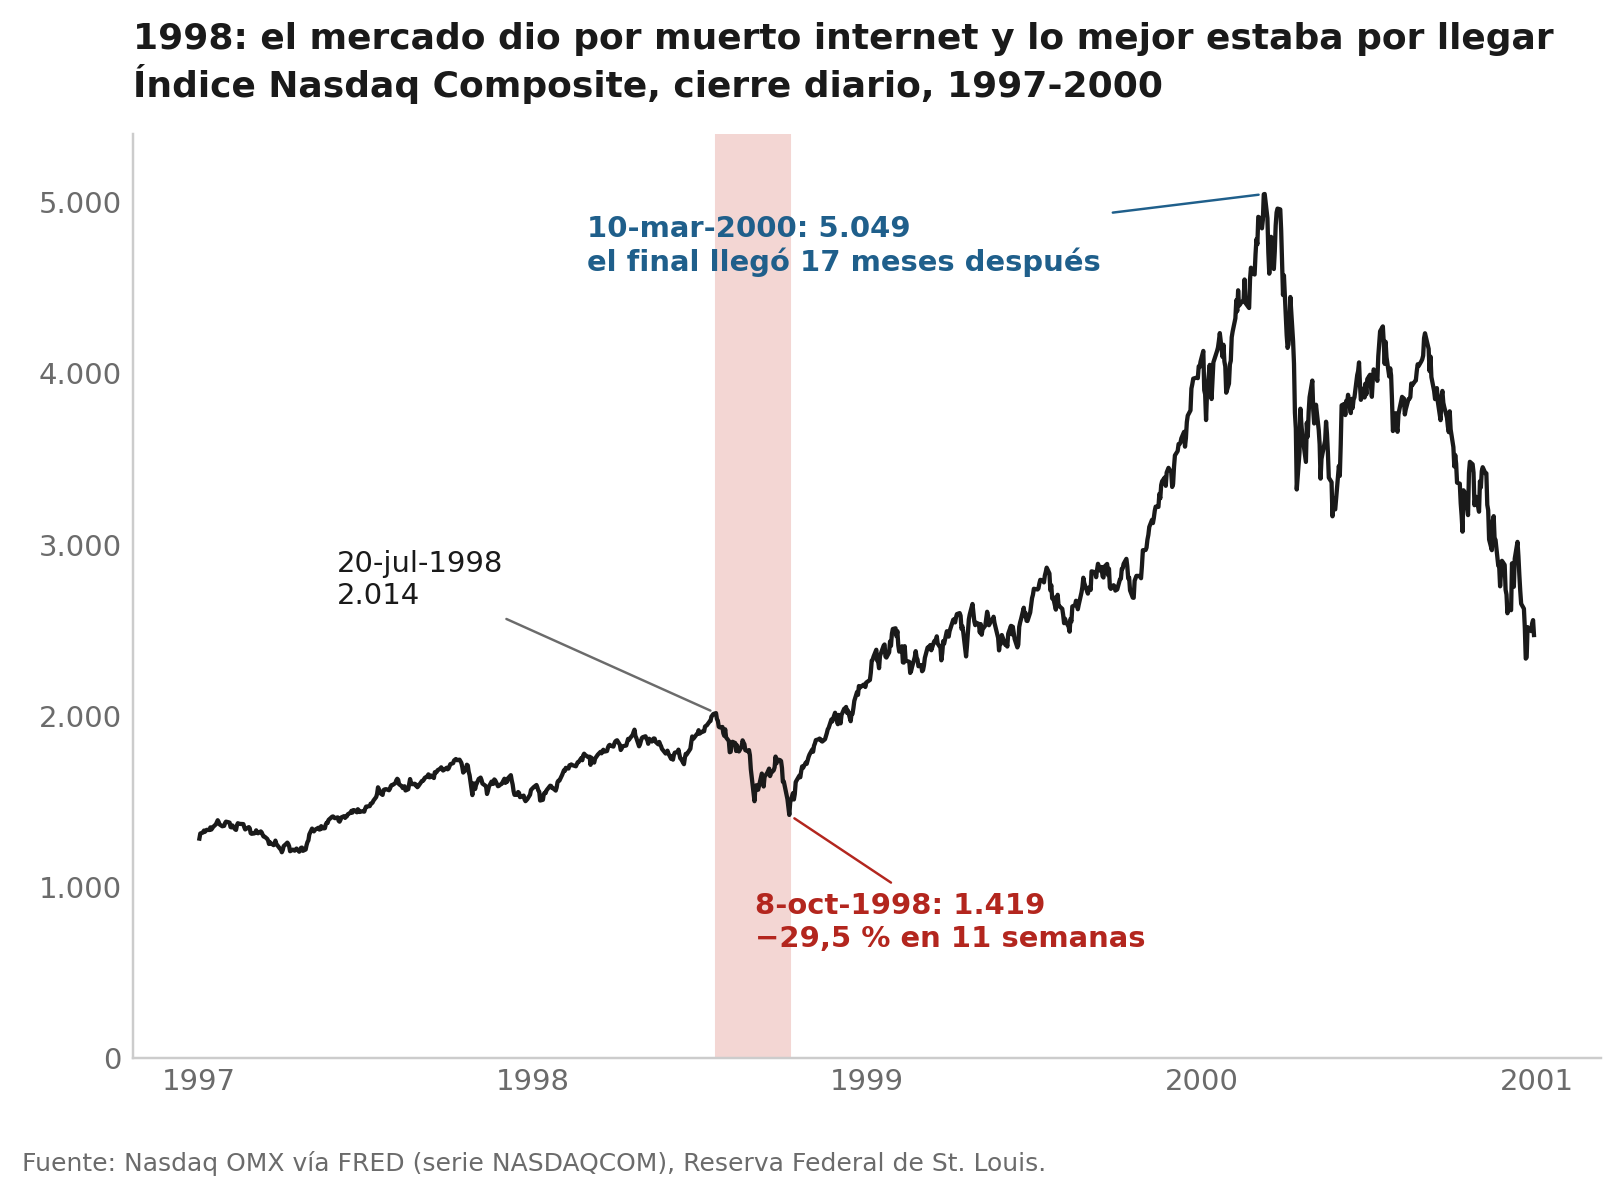
Esta semana he leído mucho la palabra burbuja. Antes de llamar burbuja a algo, miro cuándo reventaron las de verdad.
El 20 de julio de 1998 el Nasdaq Composite cerró en 2.014. Rusia dejó de pagar su deuda, se hundió el fondo LTCM y las tecnológicas líderes cayeron un 50 % o más. El 8 de octubre el índice estaba en 1.419: un −29,5 % en 11 semanas. Se dio internet por muerto.
La Fed bajó los tipos tres veces en otoño. El 31 de diciembre el Nasdaq ya estaba por encima del máximo de julio. Y el techo de verdad llegó el 10 de marzo de 2000, en 5.049. 17 meses después del pánico.
Por qué? Las grandes manías no llegan mientras se construye la obra. Llegan después, con lo que se monta encima: en 1999 se dispararon las punto com, no las que tendían el cable. En 1998 aún se tendía la fibra. Hoy aún se construyen los centros de datos. Si seguimos en la obra, esta caída se parece más a la de 1998 que a la de 2000.
Tras una corrección fuerte, algunos líderes no vuelven a liderar. Global Crossing tendió cable de fibra por medio mundo con deuda y quebró en enero de 2002. Hoy, las que construyen con deuda son Oracle o CoreWeave.
Pregúntalo de cada empresa: si la obra va un año más despacio, esta empresa gasta menos o paga más intereses?
Si gasta menos, el miedo te está regalando precio. Si paga más intereses, el miedo te está avisando.
5 · Las oportunidades de la semana: en junio, el miedo a la IA ya dio precio
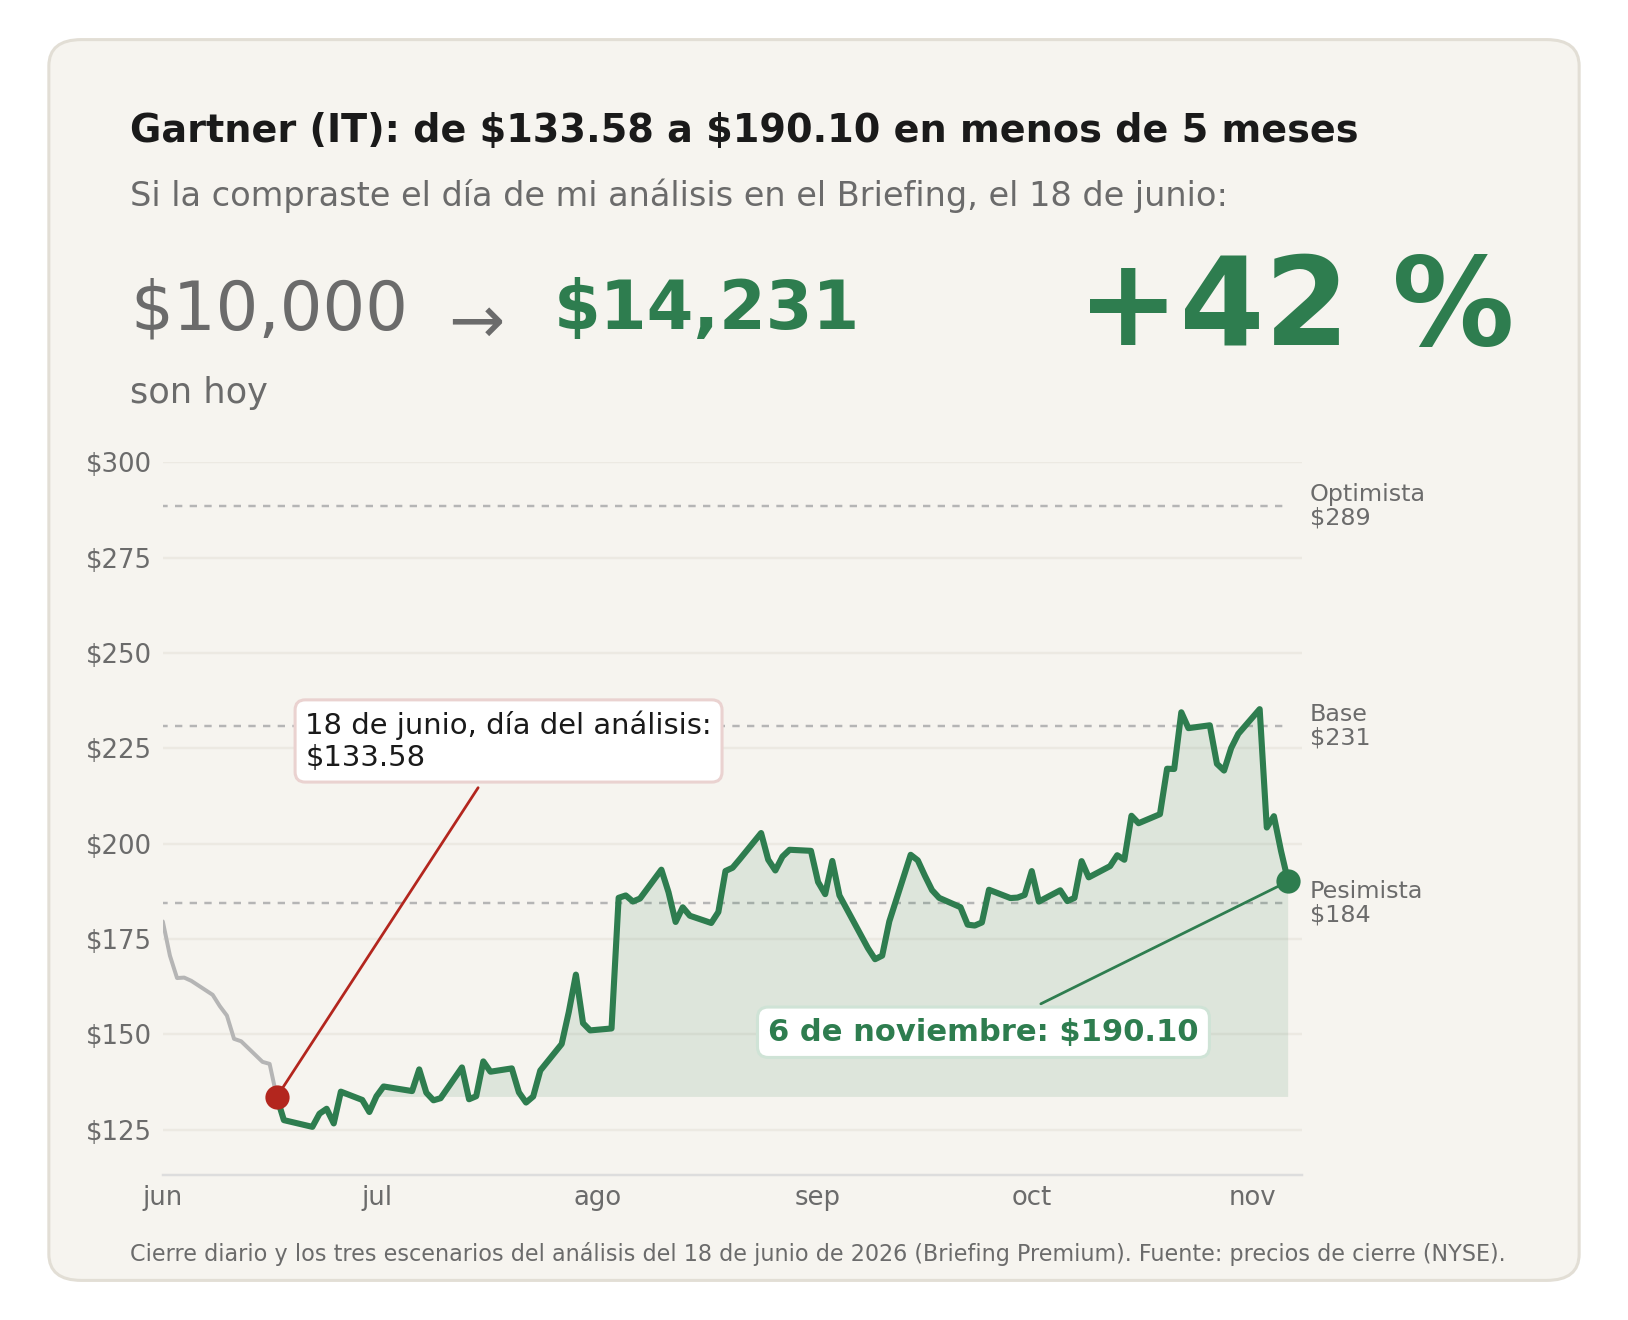
Primero, lo que pasó en junio, la última vez que hubo miedo a la IA.
Gartner (IT) aconseja a los directivos de tecnología qué comprar. El 18 de junio la analicé en el Briefing, mi servicio de pago, a $133.58, y se decía que la IA la dejaría sin clientes: para qué pagar a un asesor si tienes un chatbot? Sus cuentas no decían eso: ganaba un 69 % de margen bruto y recompró un 15 % de sus acciones en un año. Una empresa que se queda sin clientes no tiene caja para eso. El viernes cerró en $190.10: +42 %.
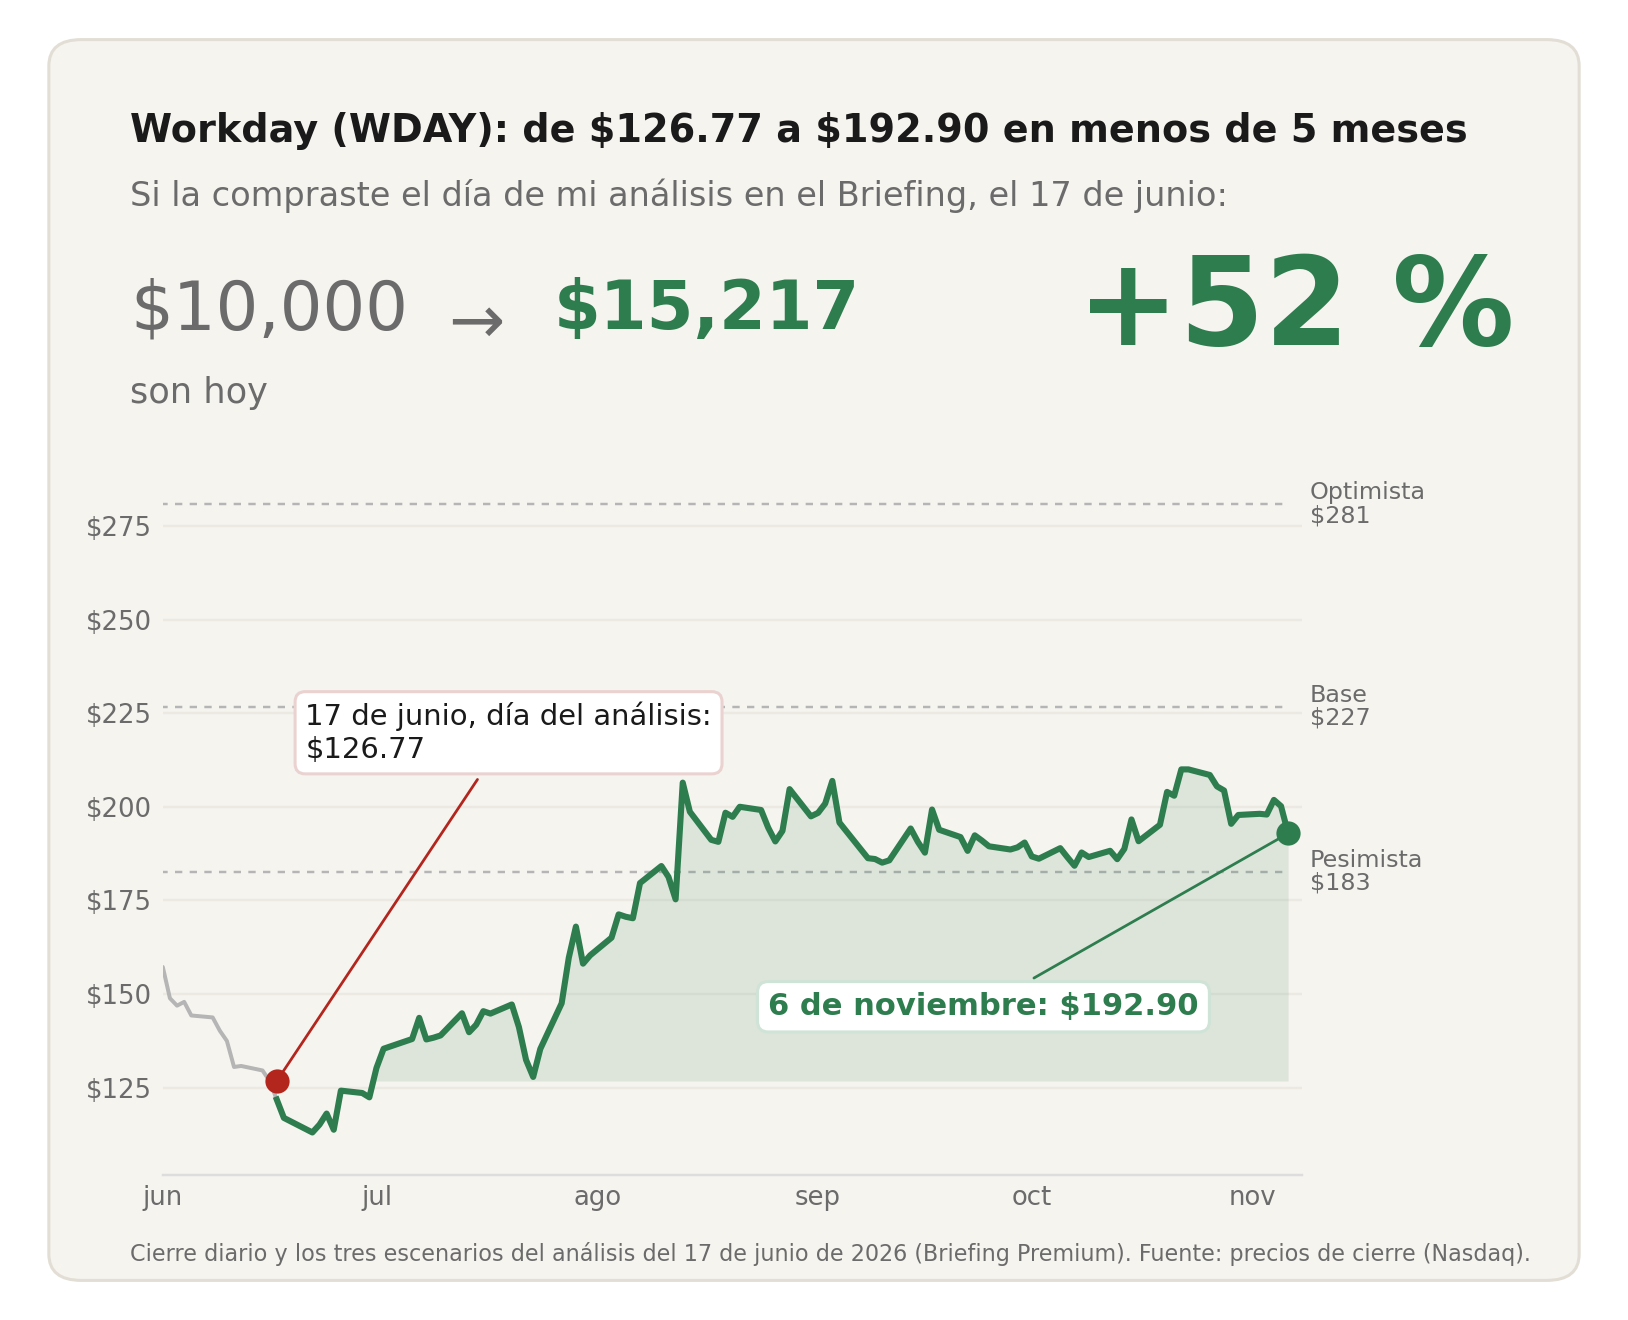
Workday (WDAY) lleva las nóminas y las cuentas de grandes empresas. El 17 de junio la analicé a $126.77, y el miedo era que la IA se comiera el software de empresa. Sus cuentas: $27.3 billions en contratos ya firmados, casi tres años de ventas. El viernes cerró en $192.90: +52 %.
Las tres líneas de puntos son los tres escenarios de cada análisis: lo que vale la empresa si sale mal, si todo sigue como va (el base) y si sale bien. Mira la más baja, la del escenario malo: en junio estaba muy por encima de la cotización. Aunque todo saliera mal, el precio ya lo pagaba.
Hoy hay dos analizadas que cotizan por debajo del escenario base de su ficha, Microsoft y Brookfield:
Microsoft (MSFT), analizada el 30 de octubre. Aguanta mejor que nadie que la obra se frene: si los centros de datos se retrasan, gasta menos y su nube sigue creciendo. Qué tendría que pasar: que la caja libre siga positiva mientras invierte $170 billions al año. La señal en contra: una parte de ese dinero va a chips que se quedan viejos en pocos años.
Brookfield (BN), analizada el 14 de agosto. Es un grupo canadiense que gestiona fondos, vende seguros y es dueño de puertos y centrales eléctricas. Lo que más necesita un centro de datos es electricidad, y Brookfield la produce. Qué tendría que pasar: que sus fondos, entre ellos los de energía, ganen dinero, porque de cada ganancia Brookfield se queda una comisión. Esas comisiones le dejaron $520 millions en los últimos 12 meses, y que suban es lo que miro. La señal en contra: es un grupo difícil de entender, y el mercado le cobra un descuento por eso.
Las dos fichas tienen los tres escenarios, de dónde sale cada número y qué miro en sus próximos resultados para saber si la razón sigue en pie. Son las mismas fichas que tenían Gartner y Workday en junio. Si en 15 días ves que no es para ti, te devuelvo el dinero.
Quiero ver las fichas de Microsoft y Brookfield
6 · La pregunta de un lector
Ricardo, lo has visto tú mismo: el miércoles el S&P 500 subía y el jueves caía un −4,4 %. Los negocios no cambian en un día. Cambia lo que el mercado teme.
Sepáralas en dos montones.
En el primero, las que cayeron por sus resultados. Con esas, una a una: la razón por la que la compraste sigue siendo verdad?
En el segundo, las que cayeron con el mercado. Con esas, la pregunta de la sección 4: si la obra va más despacio, gasta menos o paga más intereses?
Y tú, qué hiciste el jueves? Contéstame y cuéntamelo.
No mires solo si crece. Mira con qué dinero crece.
Bernardo
PS: Un lector me escribía el viernes que en su primera caída, hace casi tres años, vendió en lo peor de la caída. Esta semana, el día de la caída, su cartera bajó menos de la mitad que el mercado y aprovechó para entrar en un par de acciones. No había cambiado su suerte. Había cambiado su proceso.
Saberlo es fácil. Hacerlo un jueves con todo en rojo, no.
Por eso en el Briefing no doy opiniones. Doy un proceso, y lo hacemos juntos con cada empresa. Primero, la razón por escrito. Después, lo que vale en tres escenarios. Y cada vez que presenta resultados, una pregunta: sigue en pie? Así, el día que tu acción cae un 17 %, como AMD el jueves, no decides con el titular: abres la ficha y sabes qué hacer. Lo hicimos así con Accenture, analizada a $124.83 el 23 de junio. El viernes cerró en $260.50: más del doble.
Si buscas que te diga qué comprar mañana, esto no es para ti. Si quieres saber qué tienes y por qué, pulsa aquí y verás qué incluye el Briefing y cuánto cuesta.
El que construye con deuda no puede esperar. Tú sí.
Nada de lo anterior es una recomendación ni constituye asesoramiento financiero.
No sé si es para ti. Eso lo sabes tú, y para eso está la garantía: si en los primeros 15 días ves que no es para ti, te devuelvo el dinero. Y se cancela desde tu cuenta, sin escribir a nadie.
Esta es la tesis de la semana de la newsletter gratuita. Si quieres recibirla cada domingo, apúntate aquí.