En 30 segundos
Nvidia cerró el viernes un −32 % por debajo de su máximo del 6 de octubre. Hasta el 6 de noviembre cayeron todas las de chips. La semana del escándalo de Jensen Huang, solo Nvidia: −12,7 %, mientras AMD subía un +18,9 %.
Debajo hay algo más grande: de los contratos de computación que han firmado los grandes laboratorios de IA para los próximos años, Nvidia tiene el 39 %. En 2023-2025 tenía más del 80 % del mercado.
Y ahora la nueva jefa decide adónde va la caja. Apple gastó en recompras casi lo mismo que Nvidia y quitó 7 veces más acciones. Por qué, en la sección 4.
1 · Nvidia cae un −12,7 % la semana en que AMD y Broadcom suben un +18 %
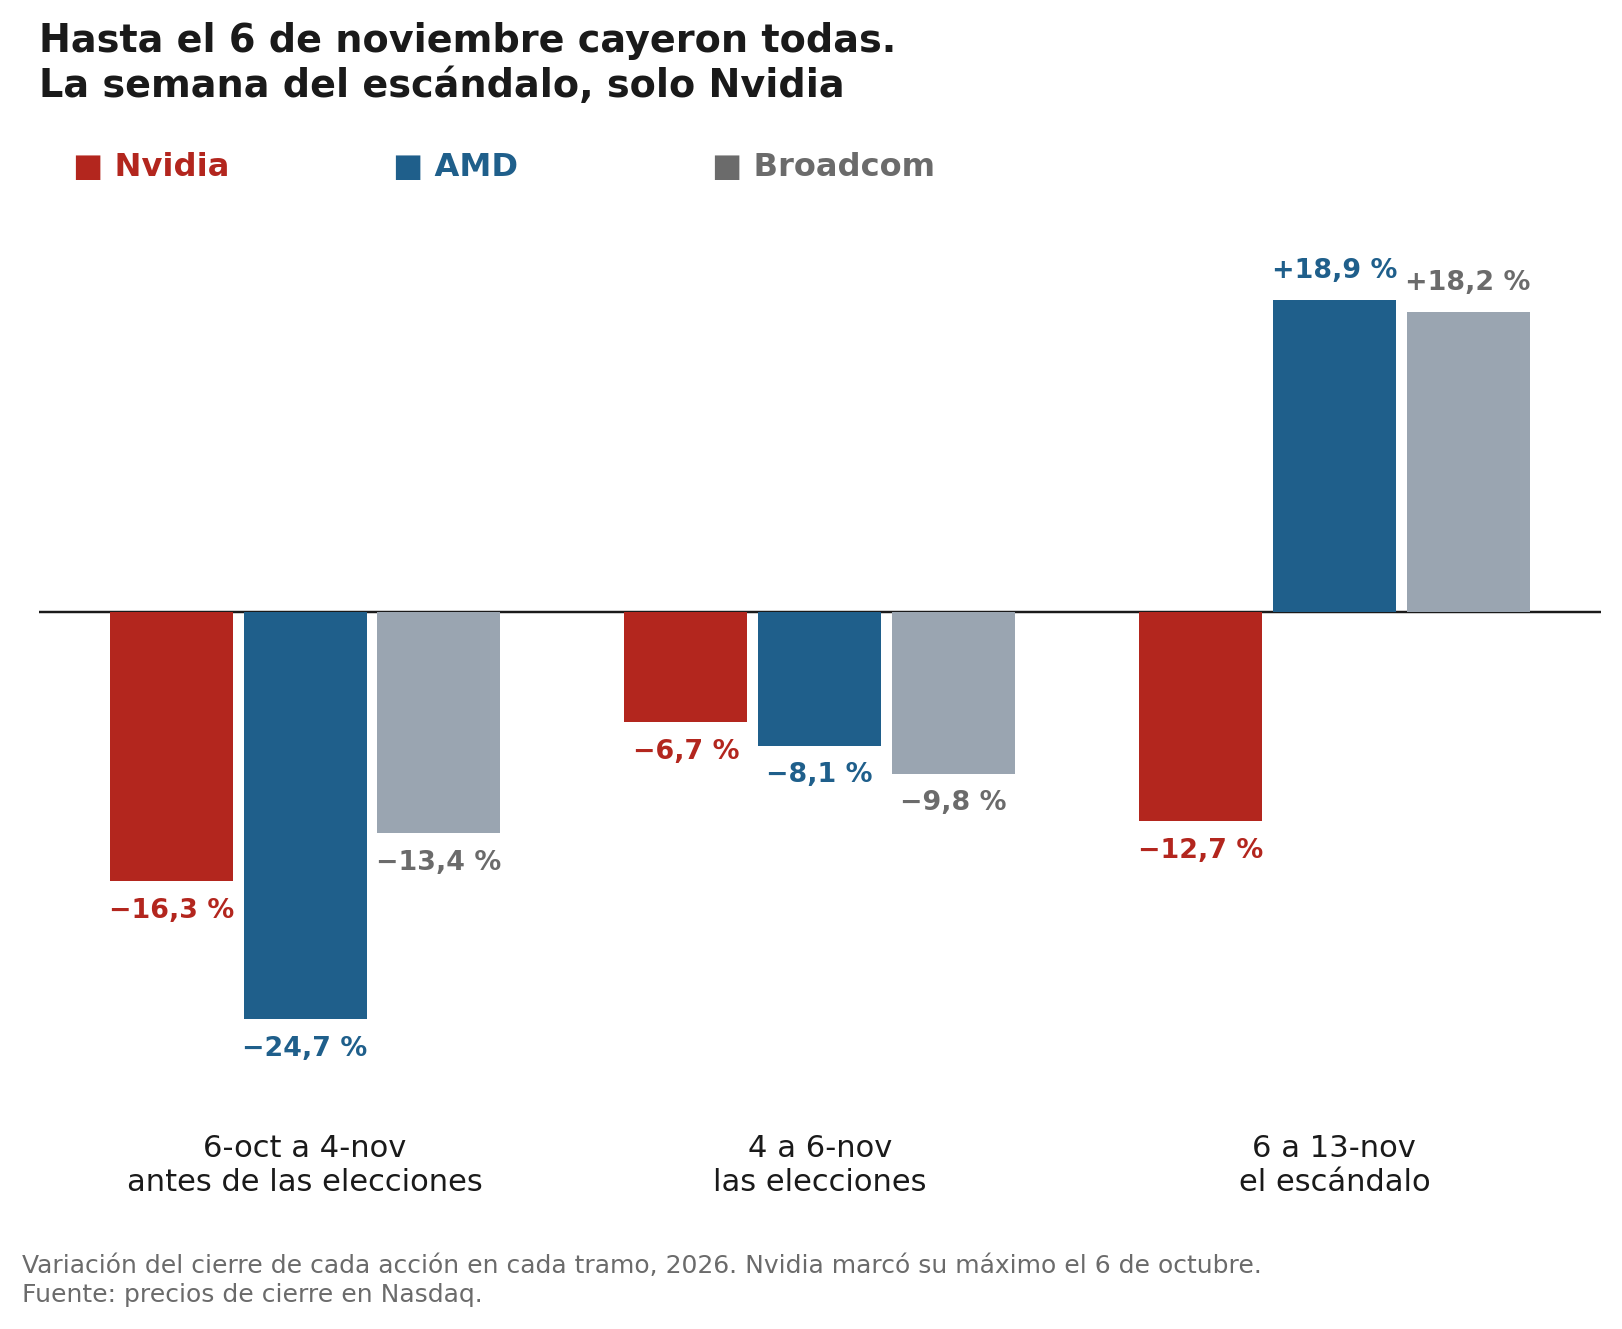
Nvidia, la empresa que fabrica casi todos los chips con los que funciona la IA, cerró el viernes en $162.85. Es un −32 % menos que su máximo del 6 de octubre. Pero esa caída tiene tres trozos, y solo uno es culpa de Nvidia.
Del 6 de octubre al 4 de noviembre cayeron todas las de chips. AMD, su gran rival, más que Nvidia: −24,7 % frente a −16,3 %. Del 4 al 6 de noviembre, las elecciones en EEUU: otra vez todas.
El tercer trozo es distinto. El miércoles 11 de noviembre, el consejo de Nvidia aceptó la dimisión de Jensen Huang, su fundador, tras un escándalo personal. Esa semana Nvidia cayó un −12,7 %. AMD subió un +18,9 % y Broadcom, que diseña chips a medida para Google y Meta, un +18,2 %.
Y el S&P 500, el índice de las 500 mayores empresas de EEUU, subió un +2,5 %. Aunque los precios no ayudan: en octubre subieron un 0,35 % en un solo mes, más de un 4 % si siguen así un año. La Fed, que ya subió los tipos en septiembre, va camino de volver a subirlos en diciembre, según Bloomberg.
O sea: el castigo de esta semana es de Nvidia, no de la IA. Pero el escándalo ha caído encima de algo que llevaba meses moviéndose.
El muro de Nvidia tiene una grieta
De 2023 a 2025, de cada $100 que se gastaron en chips de IA, $83 fueron a Nvidia, según JPMorgan. Por qué tanto? Por un muro que se llama CUDA: el programa con el que se le habla a sus chips. Casi todo el software de IA del mundo está escrito para CUDA.
Piensa en un móvil. Si todas tus apps funcionan solo en iPhone, pasarte a Android es empezar de cero. Eso era cambiar de Nvidia a AMD: un laboratorio de IA tardaba de 6 a 12 meses, y un equipo de ingenieros.
Ya no. Uno de los grandes laboratorios le contó a JPMorgan la semana pasada que ahora pasa un modelo nuevo a los chips de AMD en 3 días. Cómo? Le pide a su propia IA que haga la traducción.
Y se nota en lo que viene. De la computación que los grandes laboratorios de IA, como OpenAI o Anthropic, han firmado para los próximos años, Nvidia tiene solo el 39 %. Los $83 de cada $100 miden lo ya gastado; el 39 %, lo que viene. Y la dirección está clara.
Son mejores ahora los chips de AMD? En algo, sí. Epoch AI, un instituto que mide chips, pone primero al MI455X de AMD en velocidad por chip: lleva más memoria. Nvidia responde con Vera Rubin, su chip nuevo. Según Nvidia, con él cada trozo de respuesta sale 35 veces más barato. La carrera sigue abierta. Lo que ya no tiene Nvidia es a los clientes encerrados dentro.
Por qué no se ha hundido más
Si el muro cae, por qué no ha caído más? Porque hay trabajo para todos.
Los chips viejos de Nvidia cada vez se alquilan más caros, y en EEUU está vacío menos de 1 de cada 100 centros de datos, según JPMorgan. Y Nvidia dice que podría vender más de lo que fabrica hasta, por lo menos, finales de 2027.
Es como una panadería con cola en la puerta. Abre otra al lado y también vende. La primera no se queda sin clientes mientras haya cola.
Nvidia ganó $192.9 billions en 12 meses y vale en bolsa unos $4 trillions: unas 20 veces lo que gana en un año. Para una empresa que dobla ventas, no es caro. Lo que ha perdido es el monopolio, no el negocio.
Por qué los analistas bajan su objetivo y lo dejan por encima
Los analistas ponen a cada acción un objetivo: el precio al que creen que llegará en 12 meses. Esta semana, 18 bajaron el de Nvidia, de media un −28 %. Pero ni el más bajo quedó por debajo del cierre del viernes: está un +7 % por encima.
Cómo puedes bajar tu objetivo y a la vez creer que subirá? Porque no han cambiado lo que creen que va a ganar Nvidia. Han cambiado cuánto pagan por cada dólar de ese beneficio.
Huang era quien cerraba los tratos con los clientes y con los fabricantes. Sin él, hay menos seguridad de cómo será 2027. Y la seguridad se paga. Si un amigo te promete por escrito devolverte $100 dentro de un año y no estás seguro de que pague, no das $100 por ese papel. Das $80.
Cuánto vale cada acción si le va mal, normal o bien, lo calculé en este vídeo.
2 · Lo que dijeron: la de la caja, la de la grieta y el cliente
 | «Hemos invertido casi $50 billions en los laboratorios de IA de frontera. Fue un compromiso importante, pero es una parte pequeña de la caja libre que esperamos ganar en ese tiempo.» Colette Kress, directora financiera de Nvidia, en la call del 2T fiscal 2027, el 26 de agosto. Desde el miércoles 11 es también su consejera delegada interina. |
Esto es lo que hacía Nvidia con Huang: poner dinero en sus propios clientes para que puedan comprarle chips. Es como una tienda de motos que presta a sus clientes para que se compren la moto: funciona mientras paguen. En su último informe trimestral, Nvidia cuenta que además ayuda a algunos clientes a conseguir el terreno, la electricidad y el edificio de sus centros de datos. Ahora la que firma esos cheques es Kress.
 | «Anthropic contó que un ingeniero usó Claude para poner en marcha su último modelo en los chips MI355X en un solo fin de semana, y con buen rendimiento.» Lisa Su, consejera delegada de AMD, en la call del 3T 2026, el 3 de noviembre. |
Esta es la grieta del muro, contada por AMD el 3 de noviembre, antes de la dimisión de Huang. Un solo ingeniero con ayuda de una IA, en un fin de semana: lo que antes costaba de 6 a 12 meses a un equipo entero. Ojo: a AMD le interesa contarlo. Pero lo de JPMorgan viene de otro laboratorio y dice lo mismo.
 | «Ha sido un trimestre de despegue para CoreWeave: las ventas subieron más de $1 billion en tres meses. Nuestro crecimiento se apoya en varias fuentes de dinero, entre ellas unos $9 billions en pagos por adelantado y depósitos de clientes que esperamos solo en los próximos tres meses.» Michael Intrator, consejero delegado de CoreWeave, en su nota de resultados del 3T 2026, el 10 de noviembre. |
CoreWeave compra chips de Nvidia y los alquila. Es de las empresas en las que ha invertido Nvidia. Fíjate en lo que cuenta: de dónde le llega el dinero. Si la nueva Nvidia cierra el grifo, lo necesita de otro sitio. Que sus clientes le adelanten $9 billions en tres meses es la mejor señal de que hay cola en la puerta.
3 · Tres empresas: la que pierde el monopolio, la que entra por la grieta y la que alquila los chips
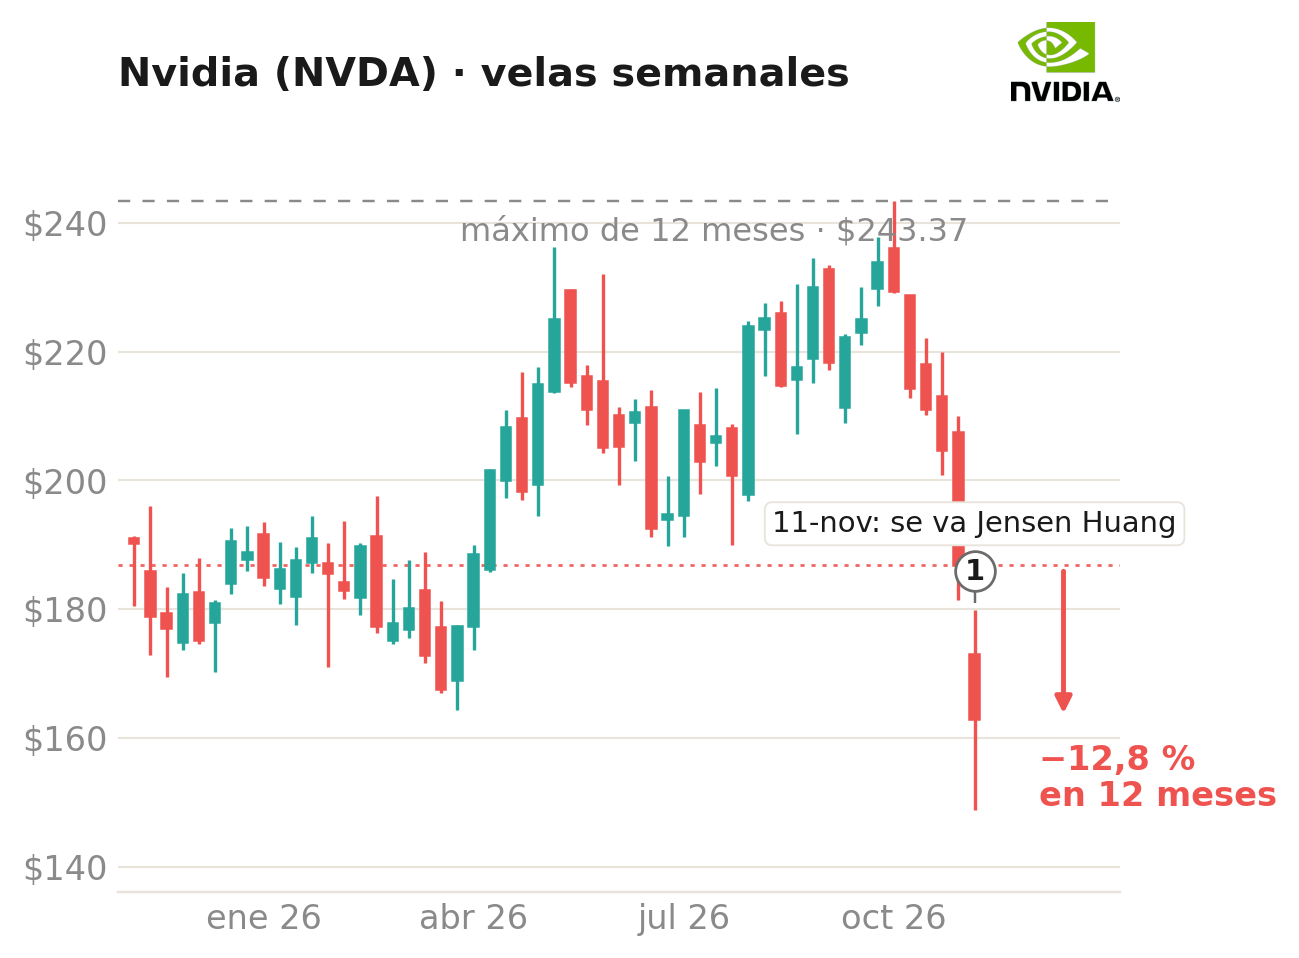
Previsión. Espera vender $108 billions en el trimestre de agosto a octubre. Y para su próximo año fiscal, de febrero de 2027 a enero de 2028, un +70 % más.
Consumidor. Sus clientes piden más de lo que puede fabricar. «Nuestra demanda es mucho mayor que un 70 %, pero lo que podemos fabricar nos permite asegurar un 70 %», dijo Jensen Huang en la call del 2T fiscal 2027, el 26 de agosto.
Resultados. De mayo a julio vendió $96.2 billions, más del doble que un año antes ($46.7 billions). Los siguientes, el martes 17: los primeros de Kress como jefa.
Analistas. 10 casas le bajaron la recomendación esta semana y ninguna se la subió. 18 recortaron su objetivo. La acción cae un −12,8 % en 12 meses.
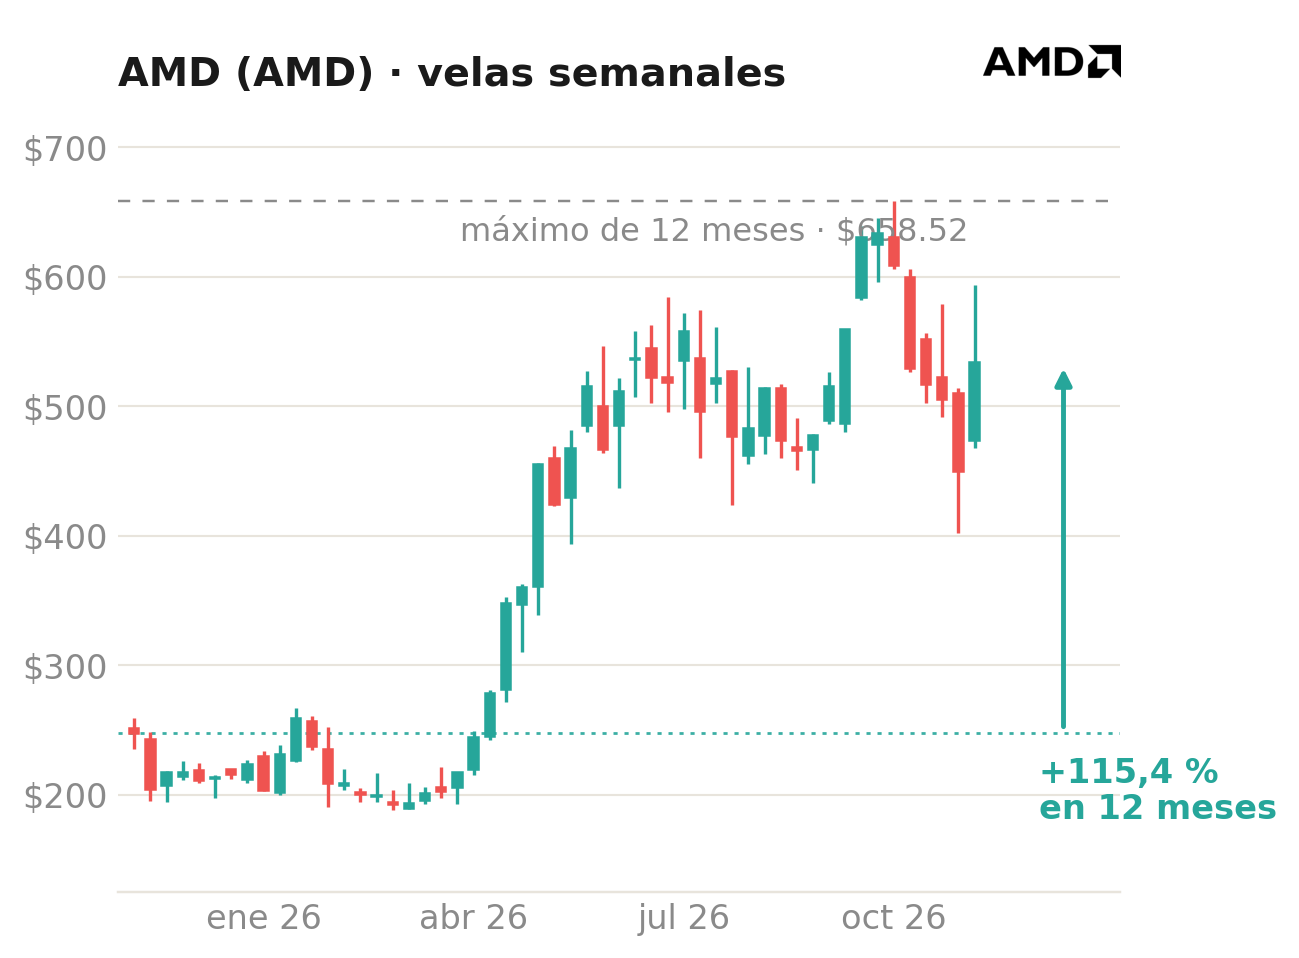
Previsión. Espera vender unos $17 billions de octubre a diciembre, un +66 % más que un año antes.
Consumidor. «Esperamos que la aceleración continúe en el cuarto trimestre, por la mayor demanda de inferencia y de agentes», dijo Lisa Su en la call del 3T 2026, el 3 de noviembre. Inferencia es usar la IA ya entrenada; agentes, IAs que hacen tareas solas.
Resultados. Ventas récord de $13.4 billions de julio a septiembre.
Analistas. Dos casas, William Blair y Oppenheimer, le subieron la recomendación esta semana, y ninguna se la bajó. La acción sube un +115,4 % en 12 meses.
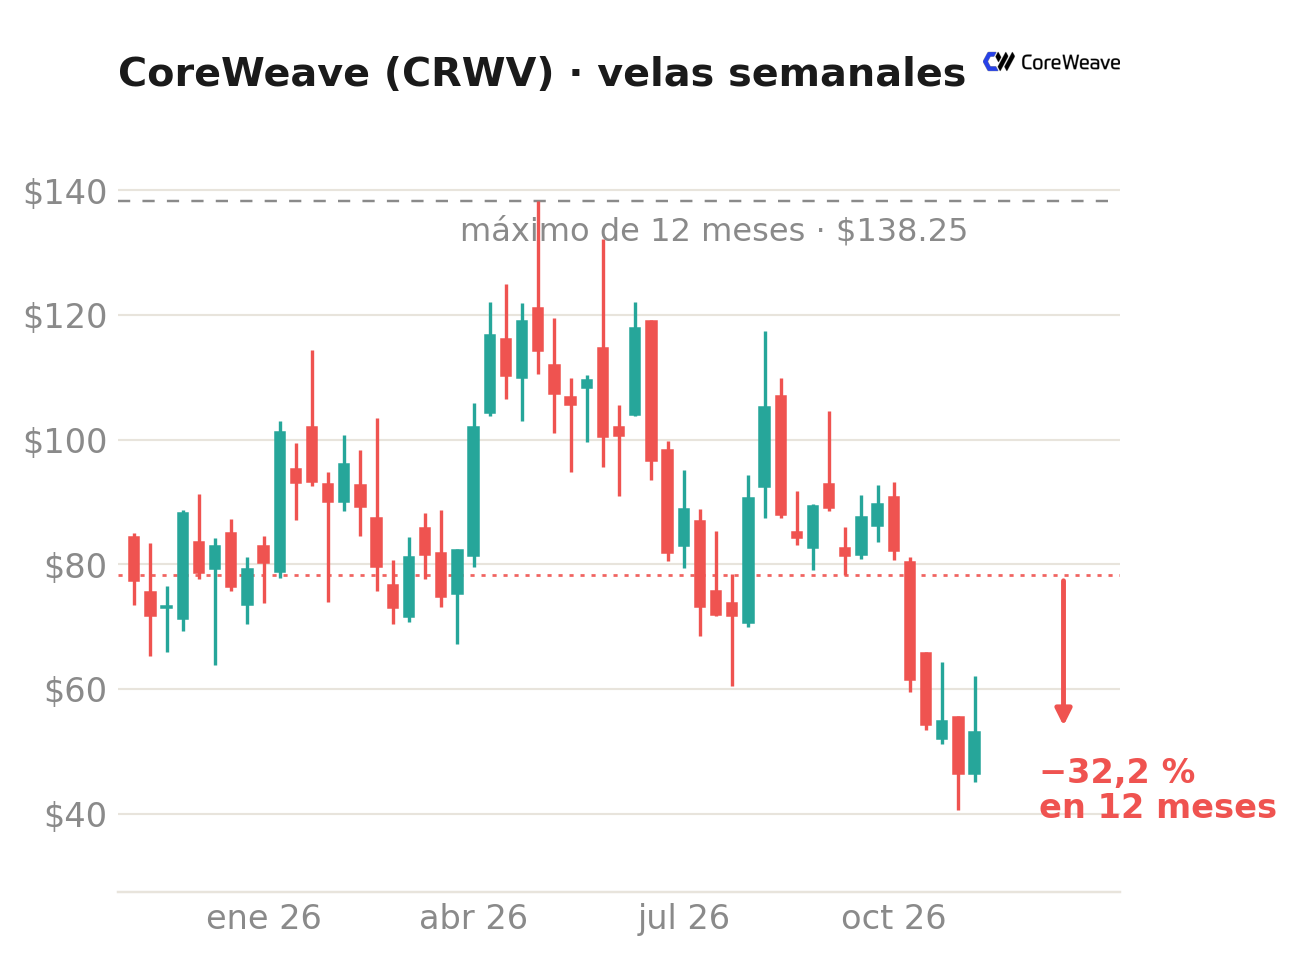
Previsión. Sube lo que espera vender este año, hasta $13.0-13.3 billions. Y prevé invertir $37-39 billions.
Consumidor. Sus clientes ya estrenan Vera Rubin, el chip nuevo de Nvidia: con él, su cliente Cognition saca 4,8 veces más trabajo que con el anterior.
Resultados. De julio a septiembre vendió $3.66 billions, casi el triple que un año antes. Pero perdió $709 millions, y pagó $846 millions de intereses.
Analistas. Ninguna casa le cambió la recomendación, pero 10 le recortaron su objetivo, de media un −33 %. La acción cae un −32,2 % en 12 meses.
4 · Apple gastó $67.9 billions en recompras y quitó un −10,8 % de sus acciones. Nvidia gastó $79.1 billions y quitó un −1,5 %
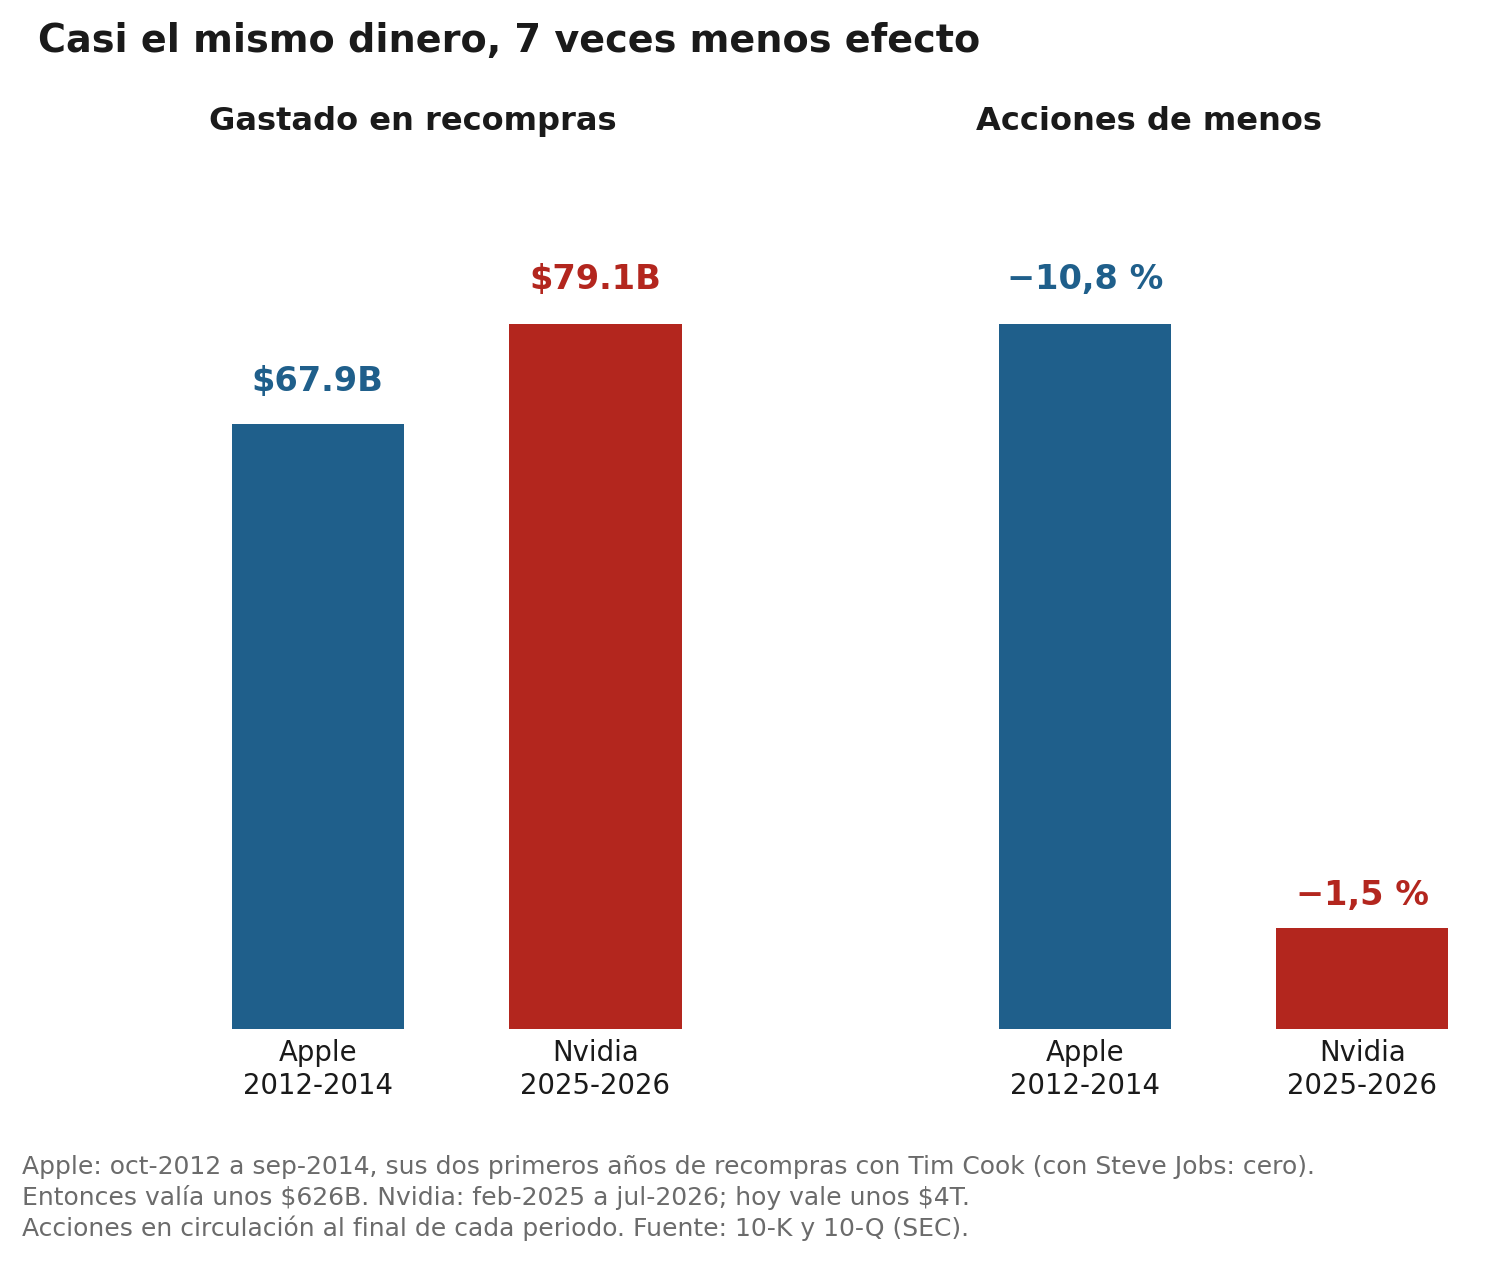
En agosto de 2011, Steve Jobs dejó Apple y entró Tim Cook. Con Jobs, Apple no recompraba acciones. Cook empezó en su segundo año: $22.9 billions en 2013 y $45.0 billions en 2014 (años fiscales de Apple, que acaban en septiembre). Desde entonces, $902.7 billions. Apple tiene hoy un −45 % menos de acciones que en 2012.
Recomprar se entiende con una pizza. Si una pizza tiene 8 trozos y tú tienes 1, es tuyo 1 de cada 8. Si la empresa compra un trozo y lo tira, quedan 7, y el tuyo es 1 de cada 7. Sin poner tú un dólar, tienes más empresa.
Nvidia también recompra. En 18 meses ha gastado $79.1 billions, más que Apple en sus dos primeros años de recompras. Pero solo ha quitado un −1,5 % de sus acciones. Apple, en esos dos años, un −10,8 %. Casi el mismo dinero, 7 veces menos efecto. Por dos cosas.
Primero, el tamaño. En 2012 Apple valía unos $626 billions. Nvidia hoy, unos $4 trillions. Con el mismo dinero compras un trozo mucho más pequeño de una pizza 6 veces más grande.
Segundo, Nvidia paga a sus empleados con acciones: unos $10.4 billions en esos 18 meses. Cada acción que regala es un trozo nuevo de pizza. Parte de lo que recompra solo sirve para comerse esos trozos nuevos.
Y aquí entra la nueva jefa. La regla de Nvidia la contó Kress en agosto: al menos la mitad de la caja libre vuelve a los accionistas, y del resto, lo que sobre después de los usos estratégicos. Usos estratégicos son los $50 billions en laboratorios y la ayuda a clientes como CoreWeave. Qué era estratégico lo decidía Huang.
El martes 17, Kress presenta sus primeros resultados como jefa. Lo que miro: si esa parte estratégica se encoge y crecen las recompras, como hizo Cook, o si sigue financiando a sus clientes, como Huang.
Y esto vale para cualquier empresa que tengas. Cuando anuncie recompras, no mires cuánto gasta. Mira si el número de acciones baja. Está en la primera página de cada informe trimestral: acciones en circulación. Si gasta mucho y el número casi no se mueve, la recompra está tapando las acciones que reparte a sus empleados.
5 · Las oportunidades de la semana: dos que veía caras y una que veía barata
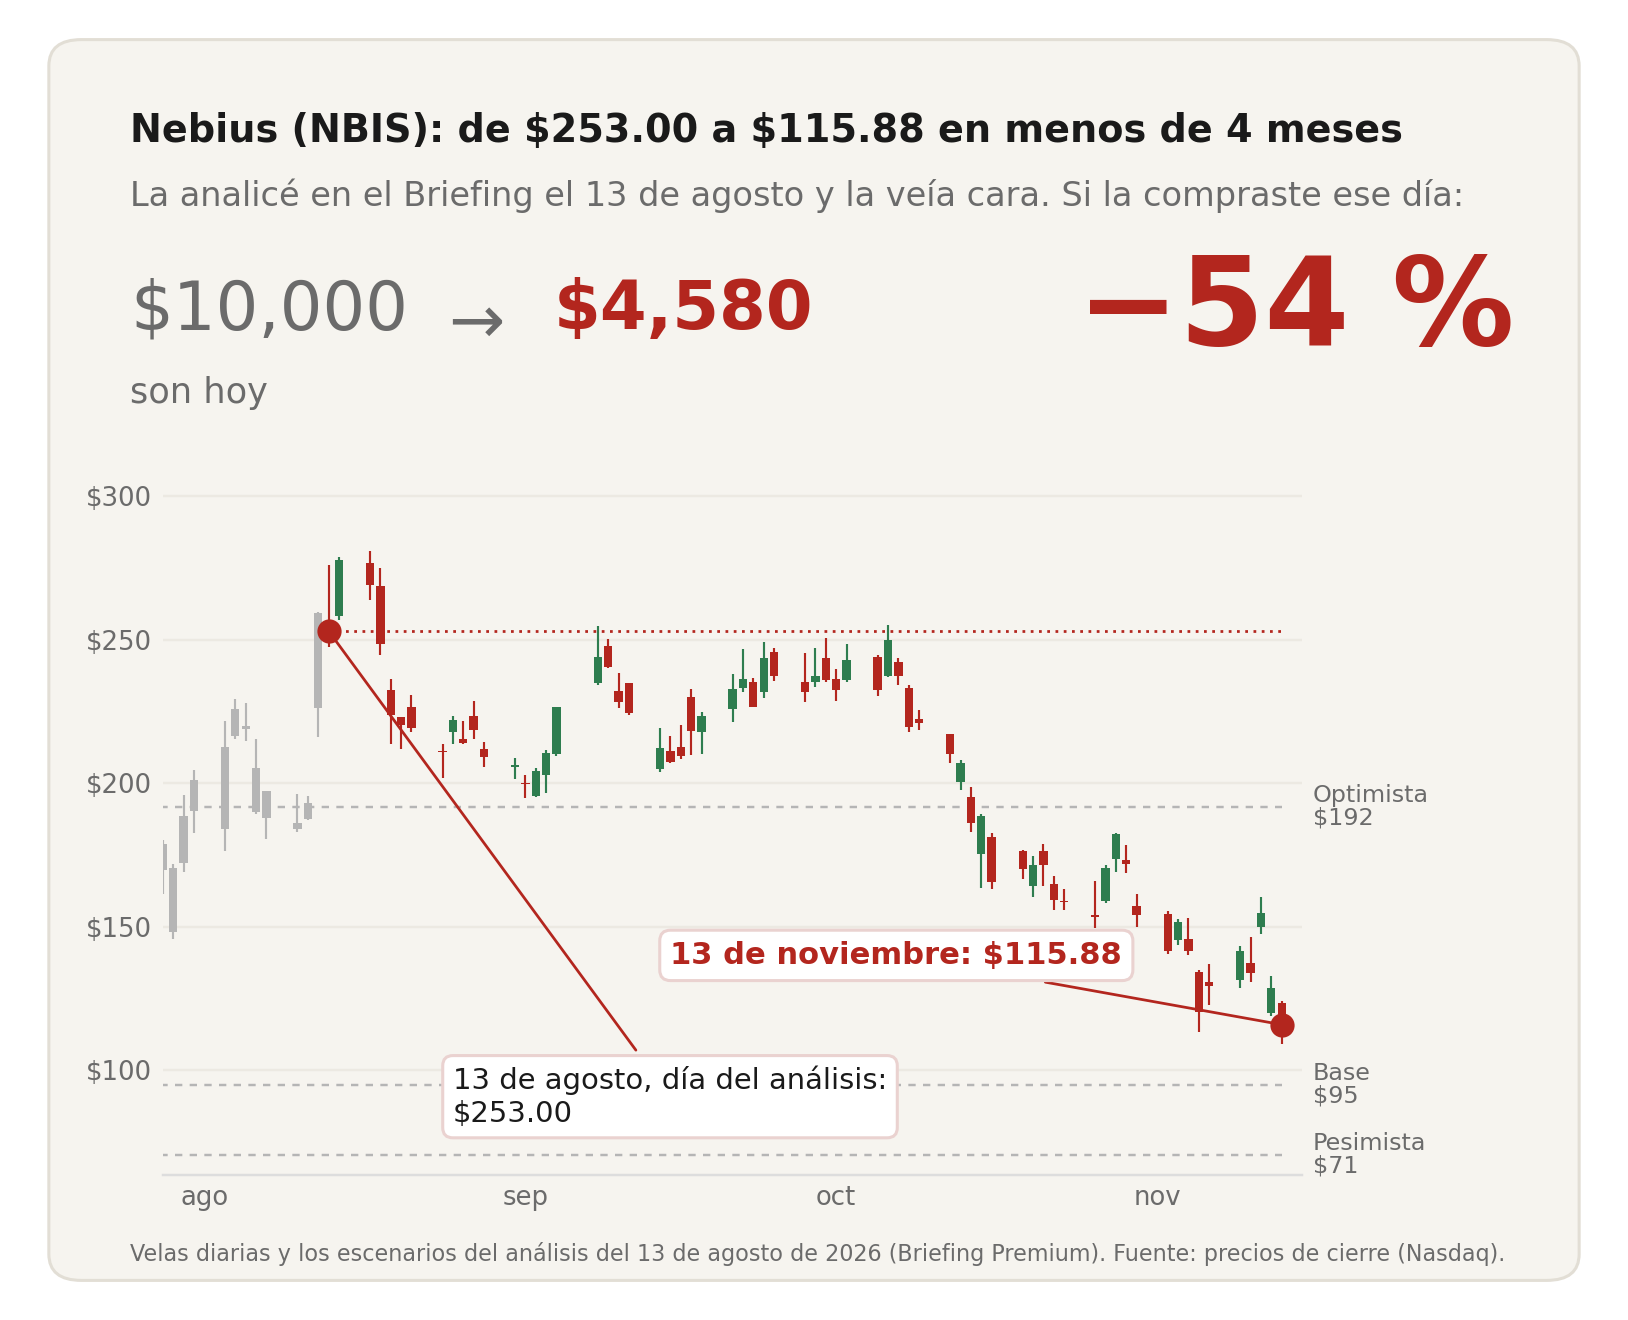
Primero, lo que pasa cuando el precio da por hecho que la fiesta de la IA dura para siempre.
Nebius (NBIS) compra chips de IA y los alquila. El 13 de agosto la analicé en el Briefing, mi servicio de pago, a $253.00, y la veía cara. Las tres líneas de puntos son lo que vale si le sale mal, si todo sigue como va y si le sale bien. El precio estaba por encima incluso de la más alta. El viernes cerró en $115.88: −54 %. El S&P 500, −3 % en el mismo tiempo. No adiviné ningún escándalo: el precio ya pagaba más de lo que valía el negocio.
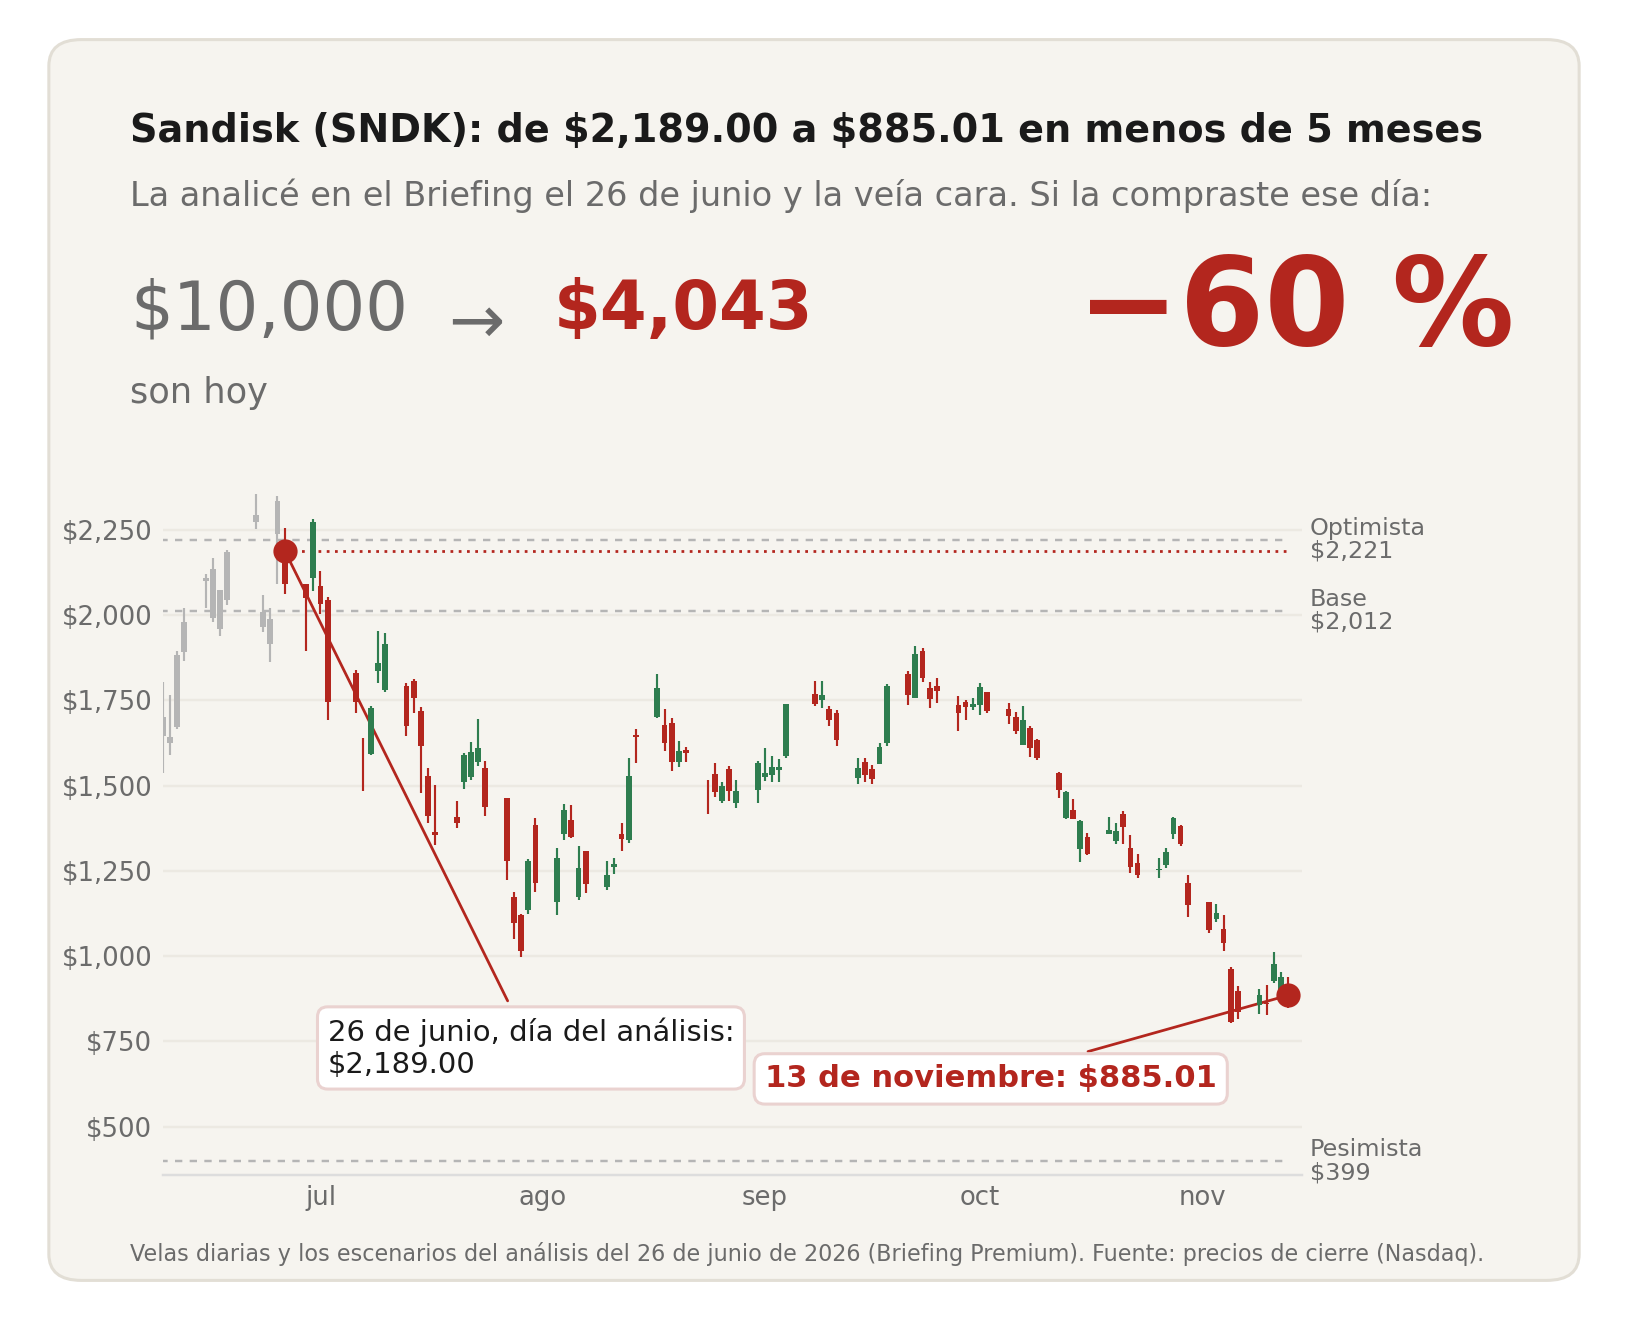
Sandisk (SNDK) fabrica chips de memoria, donde se guardan los datos, y la IA los necesita a montones. El 26 de junio la analicé a $2,189.00. La bolsa la pagaba a 24 veces lo que vendía en un año, y nunca había sacado más de $1.6 billions de caja en un año. Es como pagar un piso de playa por lo que da de alquiler en agosto, como si todo el año fuera agosto. El viernes cerró en $885.01: −60 %. El S&P 500, +3 % en el mismo tiempo.
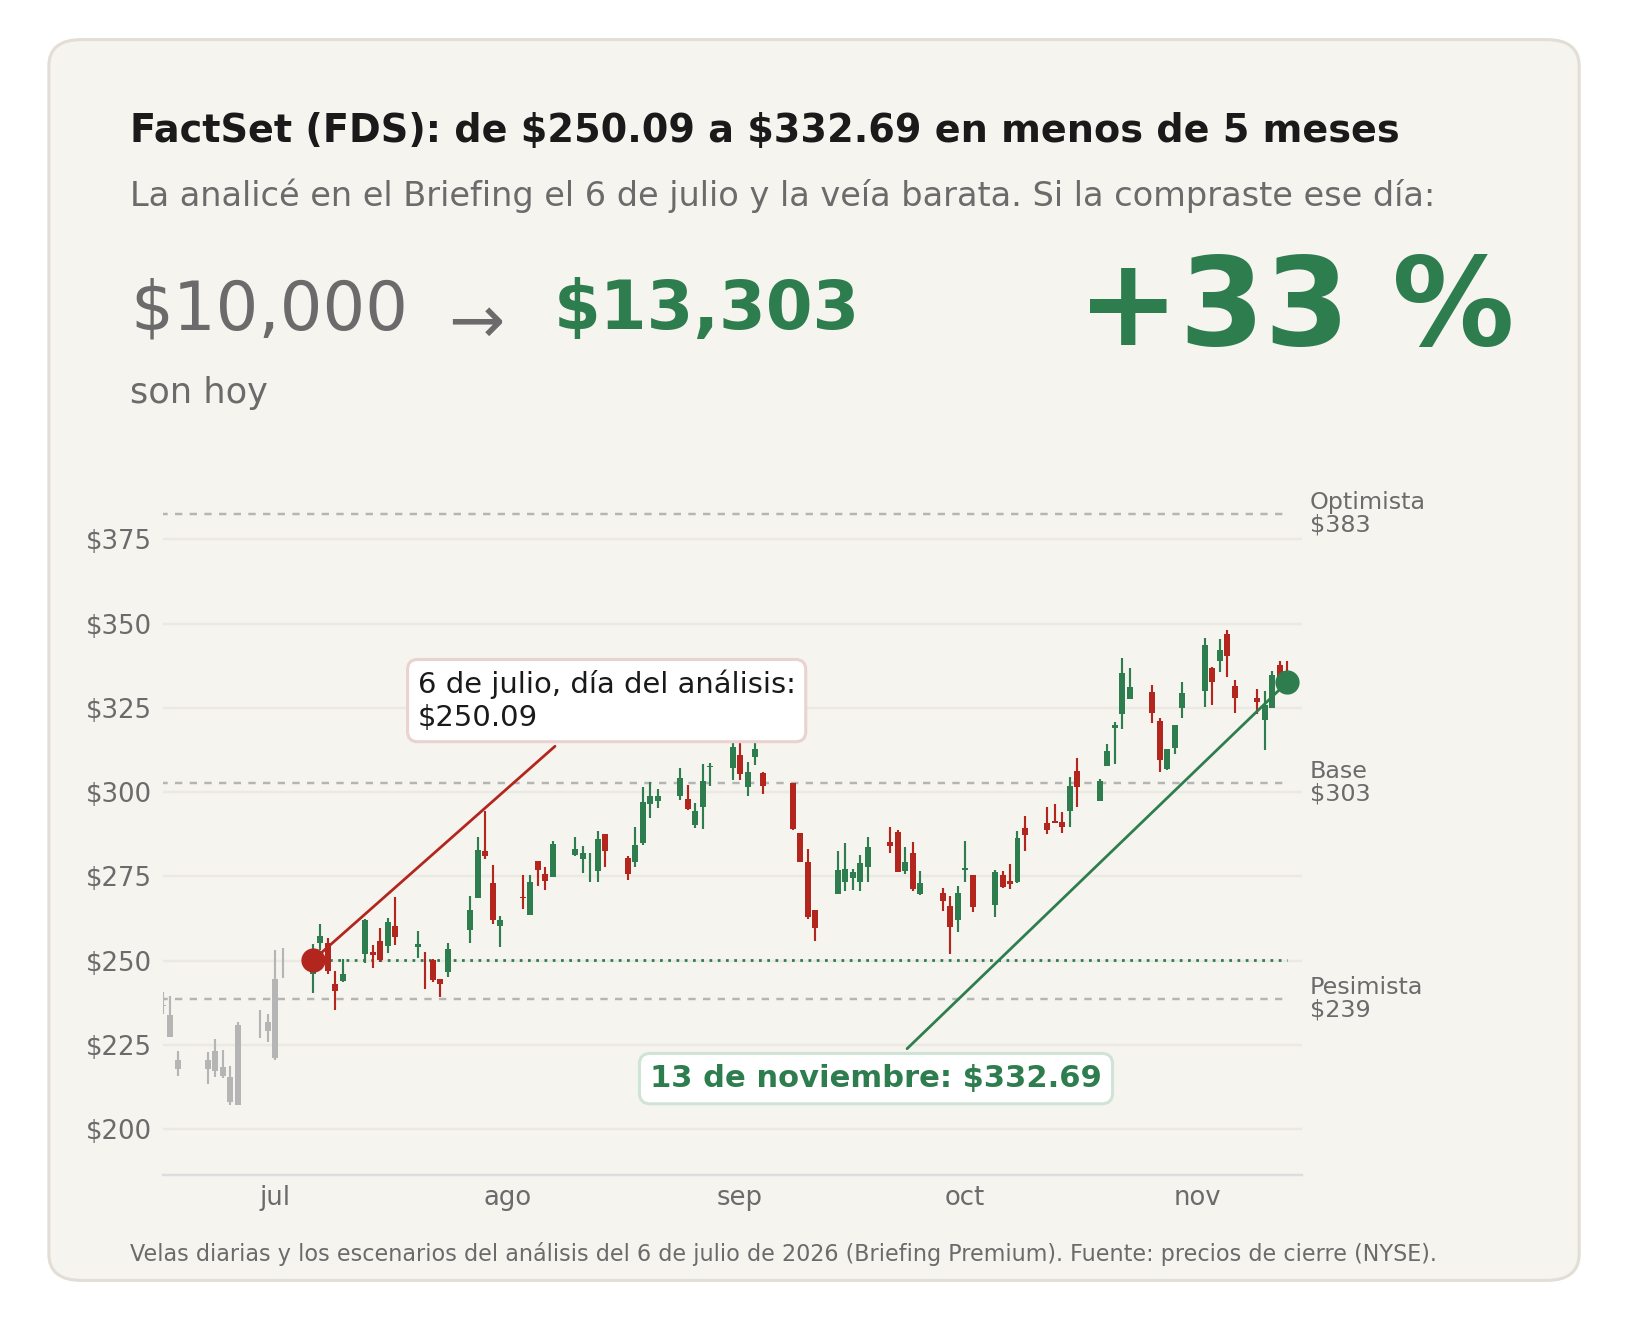
Y al revés. FactSet (FDS) vende datos de bolsa a los profesionales, por suscripción. El 6 de julio la analicé a $250.09, y el miedo era que la IA la dejara sin clientes. Sus cuentas decían otra cosa: cada año se quedaba con más del 95 % de lo que le pagaban sus clientes. Cambiar de FactSet es como cambiar de banco con todos los recibos domiciliados: se puede, pero casi nadie lo hace. El precio estaba cerca de la línea más baja. El viernes cerró en $332.69: +33 %. El S&P 500, +0,3 % en el mismo tiempo.
Cada ficha tiene sus tres escenarios y qué miro en sus próximos resultados. Si en 15 días ves que no es para ti, te devuelvo el dinero.
6 · La pregunta de un lector
Carles, tienes razón, el modelo es distinto. Nebius y CoreWeave compran chips y los alquilan. Cipher no compra chips. Construye el edificio, le pone la electricidad y se lo alquila a otro, que mete sus chips. Es el casero, no el inquilino. Por eso la pelea entre Nvidia y AMD le da igual: el edificio sirve para cualquier chip.
A un casero se le miran dos cosas.
La primera: quién firma el alquiler. Black Pearl, su primer gran edificio, está alquilado 15 años a una gran tecnológica con buena nota de crédito. Barber Lake, el segundo, a Fluidstack, una empresa más pequeña, con Google respaldando los pagos. Ojo con la letra pequeña: el propio informe de Cipher dice que esas garantías solo cuentan desde que empieza el alquiler, y con un tope.
La segunda: cuándo empieza a cobrar. Cipher tiene unos $9.1 billions en alquileres firmados. Pero de julio a septiembre ingresó $26.7 millions, y casi todo era minería de bitcoin; los alquileres, $5.9 millions. Mientras tanto, ha pedido prestados $5.4 billions para construir. La acción ha caído un −54 % en 12 meses.
Así que a 5 años, da igual quién gane entre Nvidia y AMD. Cuenta que los edificios se terminen a tiempo y los inquilinos paguen. Lo que yo miraría en cada informe: la fecha en que empieza el alquiler de Barber Lake. Si se retrasa, se retrasa todo.
Y tú, tienes alguna empresa así, que ya ha firmado mucho y todavía cobra poco? Contéstame con el ticker y te digo qué fecha miraría yo.
No mires cuánto dinero gasta una empresa en recompras. Mira cuántas acciones quedan.
Bernardo
PS: En el Briefing no te digo qué comprar. Te doy un proceso, y lo hacemos juntos con cada empresa. Primero, la razón por escrito. Después, lo que vale en tres escenarios. Y cada vez que presenta resultados, una pregunta: sigue en pie?
Si buscas que te diga qué comprar mañana, esto no es para ti. Si quieres saber qué tienes y por qué, pulsa aquí y verás qué incluye el Briefing y cuánto cuesta.
El fundador se va. La caja se queda. Mira quién decide adónde va.
Nada de lo anterior es una recomendación ni constituye asesoramiento financiero.
Cuándo vendo yo? Cuando pasa una de estas dos cosas. Una: la razón por la que compré ya no es verdad. Dos: ya no me compensa. A este precio no me paga el riesgo, o tengo otra empresa que me ofrece más.
Saberlo es fácil. Hacerlo, no. Cuando tu acción cae un 9 % en una semana, todo te pide vender. Cuando sube un 50 %, todo te pide quedarte.
Por eso en el Briefing no doy opiniones. Doy un proceso, y lo hacemos juntos con cada empresa. Primero, la razón por escrito. Después, lo que vale en tres escenarios. Y cada vez que presenta resultados, una pregunta: sigue en pie?
Así, el día que tu acción cae, no decides con el titular. Abres la ficha y sabes qué hacer. Tienes el enlace debajo.
No sé si es para ti. Eso lo sabes tú, y para eso está la garantía: si en los primeros 15 días ves que no es para ti, te devuelvo el dinero. Y se cancela desde tu cuenta, sin escribir a nadie.
Esta es la tesis de la semana de la newsletter gratuita. Si quieres recibirla cada domingo, apúntate aquí.