1 · Alphabet pasó de ganar $24.5 billions de caja a quemar $9.1 billions en un año. Microsoft sigue ganando
Alphabet, la dueña de Google y YouTube, y Microsoft presentaron resultados el miércoles, con la bolsa ya cerrada. El jueves, Alphabet perdió un −12,6 % en un solo día. Microsoft, un −0,2 %. Y lo curioso es que los resultados, mirados por encima, eran buenos.
Ventas de $127.6 billions, un +25 %. Google Cloud, su negocio de la nube, vendió $30.7 billions, un +103 %. Y Sundar Pichai, su consejero delegado, dijo que las búsquedas en Google crecen al ritmo más alto de los últimos cinco años. Si miras solo eso, Alphabet va mejor que nunca.
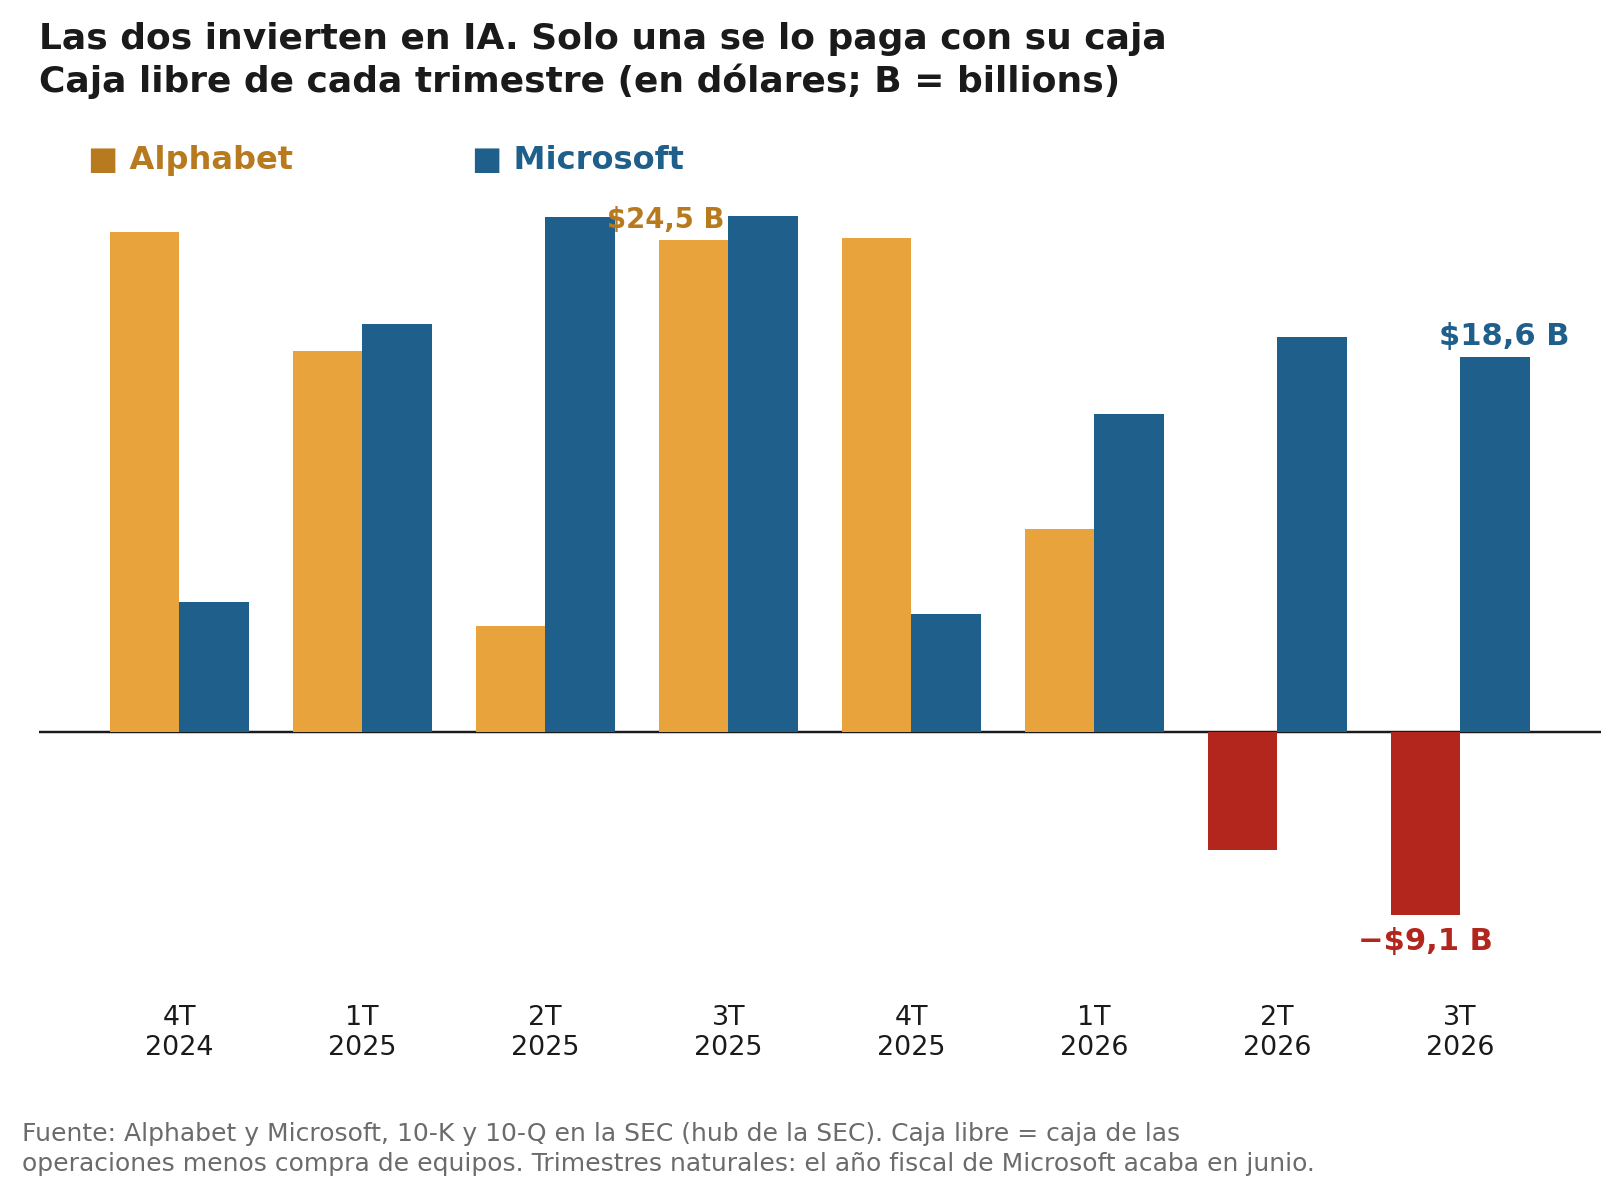
Ahora mira el gráfico. Las barras naranjas son Alphabet; las azules, Microsoft. Durante años las dos fabricaban caja: lo que les queda tras pagar todas sus inversiones. En el tercer trimestre de 2025 Alphabet ganó $24.5 billions de caja libre. En el de 2026, −$9.1 billions. Lo dijo su propia directora financiera en la call.
Para ser justos, no todo es IA. En ese trimestre Alphabet pagó una multa de $5.2 billions a la Comisión Europea, de un caso de 2018, y llenó almacenes con chips para vender. Sin la multa seguiría en negativo. El motor es otro: invirtió $51.4 billions en equipos en tres meses, más del doble que los $23.9 billions de hace un año. Y no te lo creas porque lo digo yo: en su 10-Q, las compras de equipos de enero a septiembre suman $131.95 billions, frente a $63.6 billions en 2025.
Y Microsoft? Su inversión fue de $45.2 billions, casi lo mismo, contando los centros de datos que alquila. Pero le entraron $58 billions de caja por su negocio y pagó $39.4 billions en equipos. Le sobraron $18.6 billions, devolvió $10.2 billions al accionista y aún pagó $4.85 billions de deuda.
Lo que me parece más importante de la semana es esto. Dos empresas, la misma apuesta y la misma semana. Una se la paga sola. La otra pide prestado. Mira:
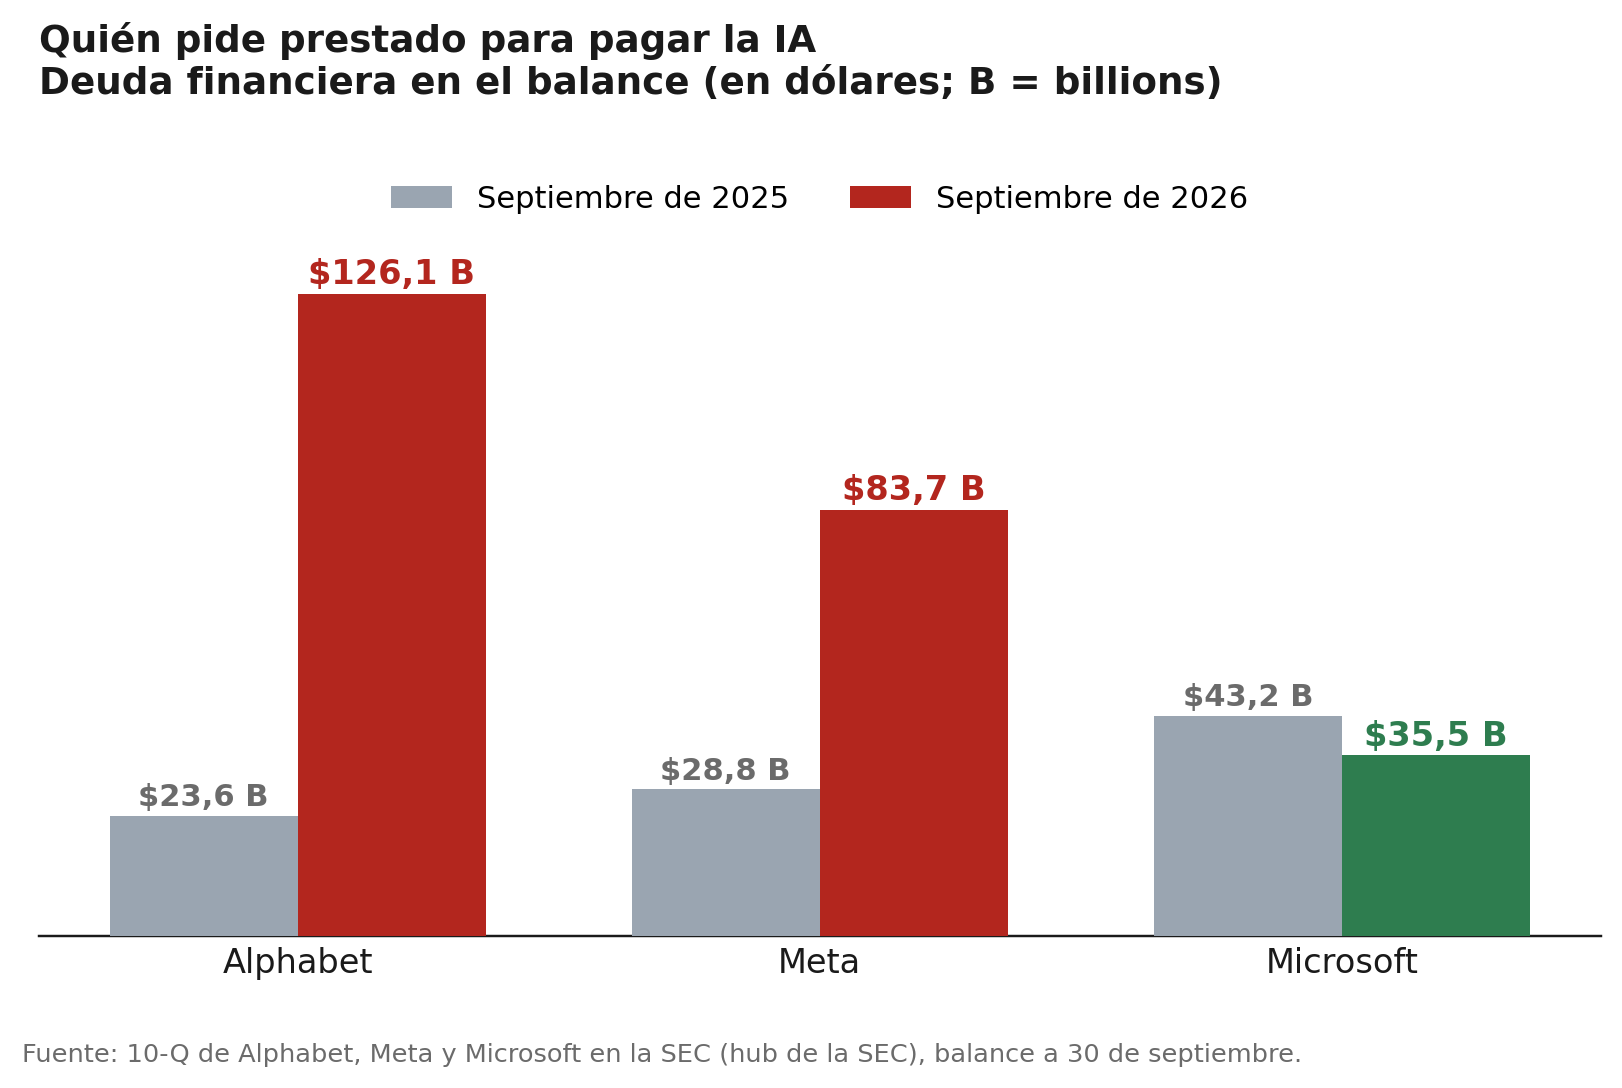
Alphabet tenía $23.6 billions de deuda hace un año. Hoy, $126.1 billions. Solo desde diciembre, su deuda a largo plazo en el balance ha pasado de $46.5 a $125.1 billions. Meta, de la que hablamos el domingo pasado, ha pasado de $28.8 a $83.7 billions. Microsoft es la única de las tres que debe menos que hace un año: de $43.2 a $35.5 billions.
Y aquí entra Pablo, el de la hipoteca. Pablo tiene las Mag7 (las 7 grandes tecnológicas de EEUU: Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta y Tesla). Las compró porque "no necesitan a nadie". Esta semana ha descubierto que dos de las siete ya necesitan a alguien: al que les presta.
El dinero de otros cuesta, y cada vez más. El 17 de septiembre la Fed subió su tipo al 4,00 %. El miércoles lo dejó ahí. El bono de EEUU a 10 años paga un 5,05 %. Si el Tesoro de EEUU paga eso, cualquier empresa que pida prestado paga más. Alphabet también.
Pasado al bolsillo de Pablo: una hipoteca de $300,000 a 30 años al 7,24 % de esta semana son $2,044 al mes. Al 5,98 % de finales de febrero eran $1,795. Casi $250 más cada mes, por lo mismo. Eso es lo que le está pasando a Alphabet, pero con billions.
Y los que prestan ya lo notan. Hasta hace poco trataban todos los bonos de la IA como si fueran lo mismo. Ahora miran quién está detrás y a quién le cobran más. Es la misma pregunta que nos hacemos nosotros con las acciones.
2 · Los quotes de la semana: Alphabet quema caja y avisa de que invertirá más; Microsoft dice que seguirá pagándose sola
Esto es lo que NUNCA sale en los titulares. Los titulares te dicen "Alphabet cae un 12 %". La call te dice por qué.
 | «Tuvimos una caja libre negativa de $9.1 billions en el tercer trimestre, por nuestras inversiones en equipos.» Anat Ashkenazi, directora financiera de Alphabet, en la call de resultados del miércoles 28. |
| «Seguimos esperando que nuestra inversión aumente de forma significativa en 2027.» Anat Ashkenazi, directora financiera de Alphabet, en la misma call del miércoles 28. |
 | «Esperamos seguir teniendo caja libre positiva en el año fiscal 2027. (...) Confiamos en la rentabilidad de cada dólar que invertimos en equipos.» Amy Hood, directora financiera de Microsoft, en la call de resultados del miércoles 28. |
Fíjate en el orden. Alphabet ya quema caja y te avisa de que en 2027 invertirá todavía más. Este año gastará entre $195 y $205 billions. Microsoft gastará unos $170 billions en el año natural y te dice que le seguirá sobrando caja.
Lección: Microsoft invierte casi lo mismo en IA y el mercado no la castigó. A Alphabet, sí, porque ya no se lo paga ella.
3 · Tres negocios: el que pide prestado, el que se lo paga solo y el que nota al consumidor
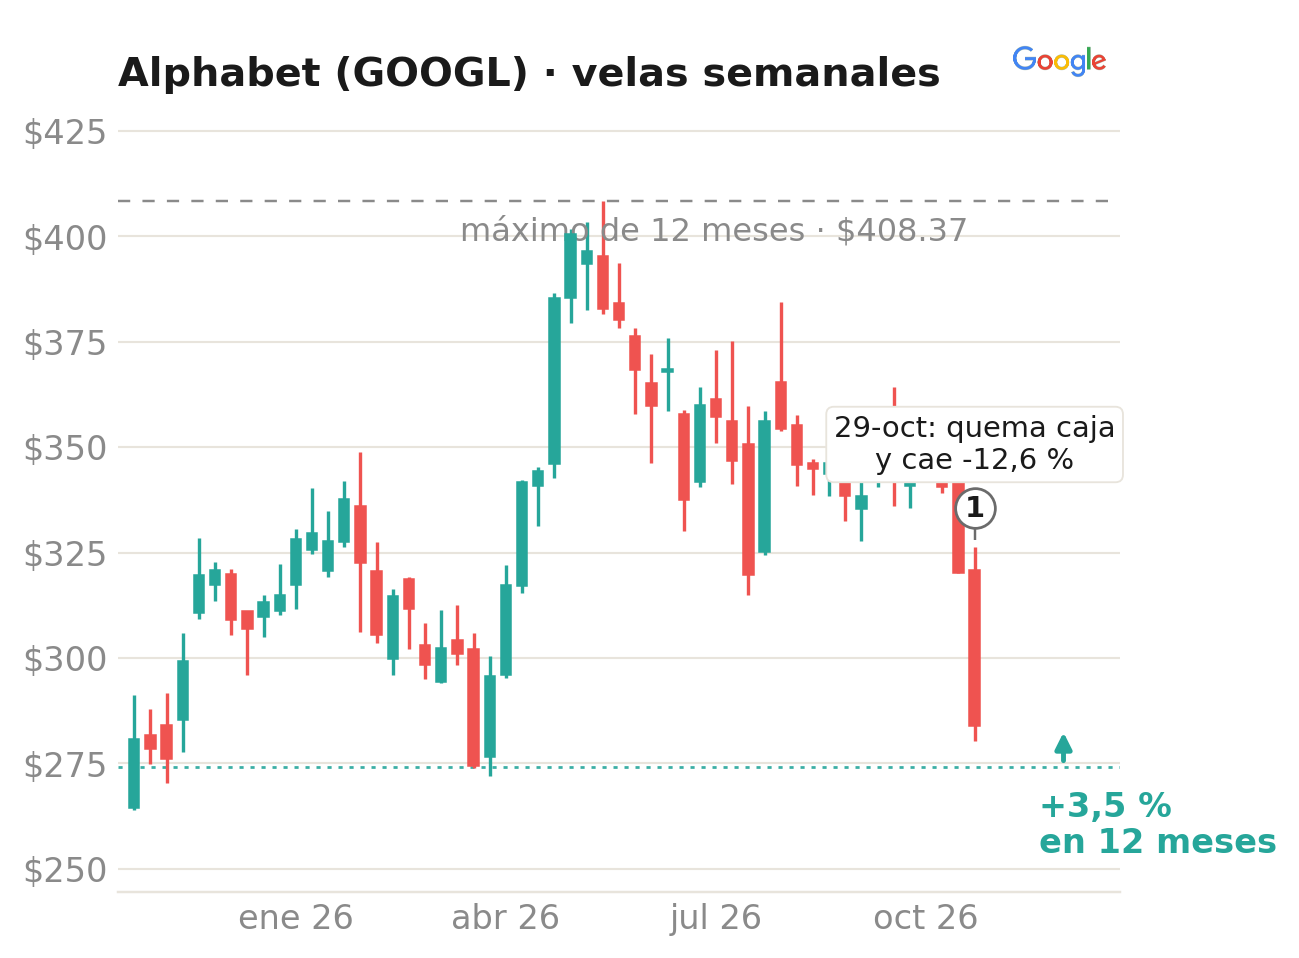
Previsión. Mantiene. Inversión de 2026 entre $195 y $205 billions, sin cambios, y "aumentará de forma significativa en 2027". Avisa de que el margen sufrirá a corto plazo porque empieza a alquilar computación a otros.
Consumidor. «Nuestro crecimiento de búsquedas frente al año pasado es el más alto de los últimos cinco años», dijo Sundar Pichai, su consejero delegado, en la call del miércoles 28.
Resultados. Ventas de $127.6 billions, un +25 %. Las búsquedas crecen, pero lo que ingresa por ellas se frena: Search vendió $63 billions, un +12 %. Caja libre de −$9.1 billions y $265.1 billions en caja e inversiones.
Analistas. 14 casas bajaron su objetivo, ninguna lo subió y Citizens bajó su recomendación. La acción cayó un −12,6 % el jueves y aun así sube un +3,5 % en 12 meses.
Si aún no la tienes, te regalo la ficha de Alphabet: lo que vale en tres escenarios, sus cifras de los últimos 5 años y sus resultados frente a lo esperado. Pídela aquí.
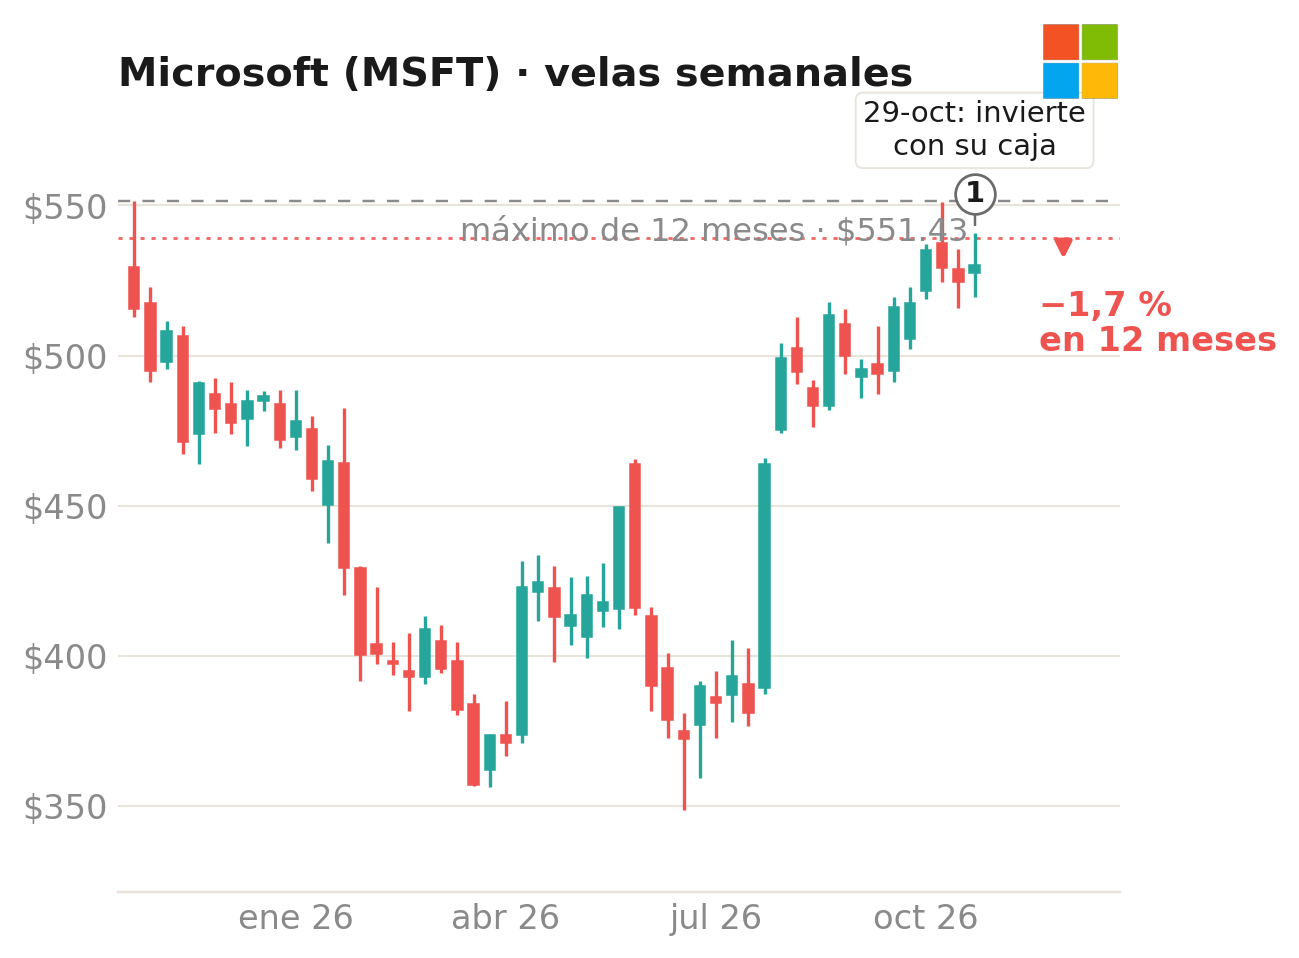
Previsión. Sube la inversión. Más de $50 billions en el próximo trimestre y unos $170 billions en el año natural. Y repite que seguirá con caja libre positiva todo el año fiscal.
Consumidor. «Los ingresos de Microsoft 365 para consumidores crecieron un 17 %», dijo Amy Hood, su directora financiera, en la call del miércoles 28. Se frenan un poco porque ya comparan con la subida de precio del año pasado.
Resultados. Ventas de $92.3 billions, un +19 %. Margen operativo del 50 %. Beneficio por acción de $4.89, un +18 %. Caja libre de $18.6 billions, un −27 % frente al año pasado por la inversión, pero positiva.
Analistas. 15 casas subieron su objetivo y ninguna lo bajó. La acción, −0,2 % el jueves y −1,7 % en 12 meses.
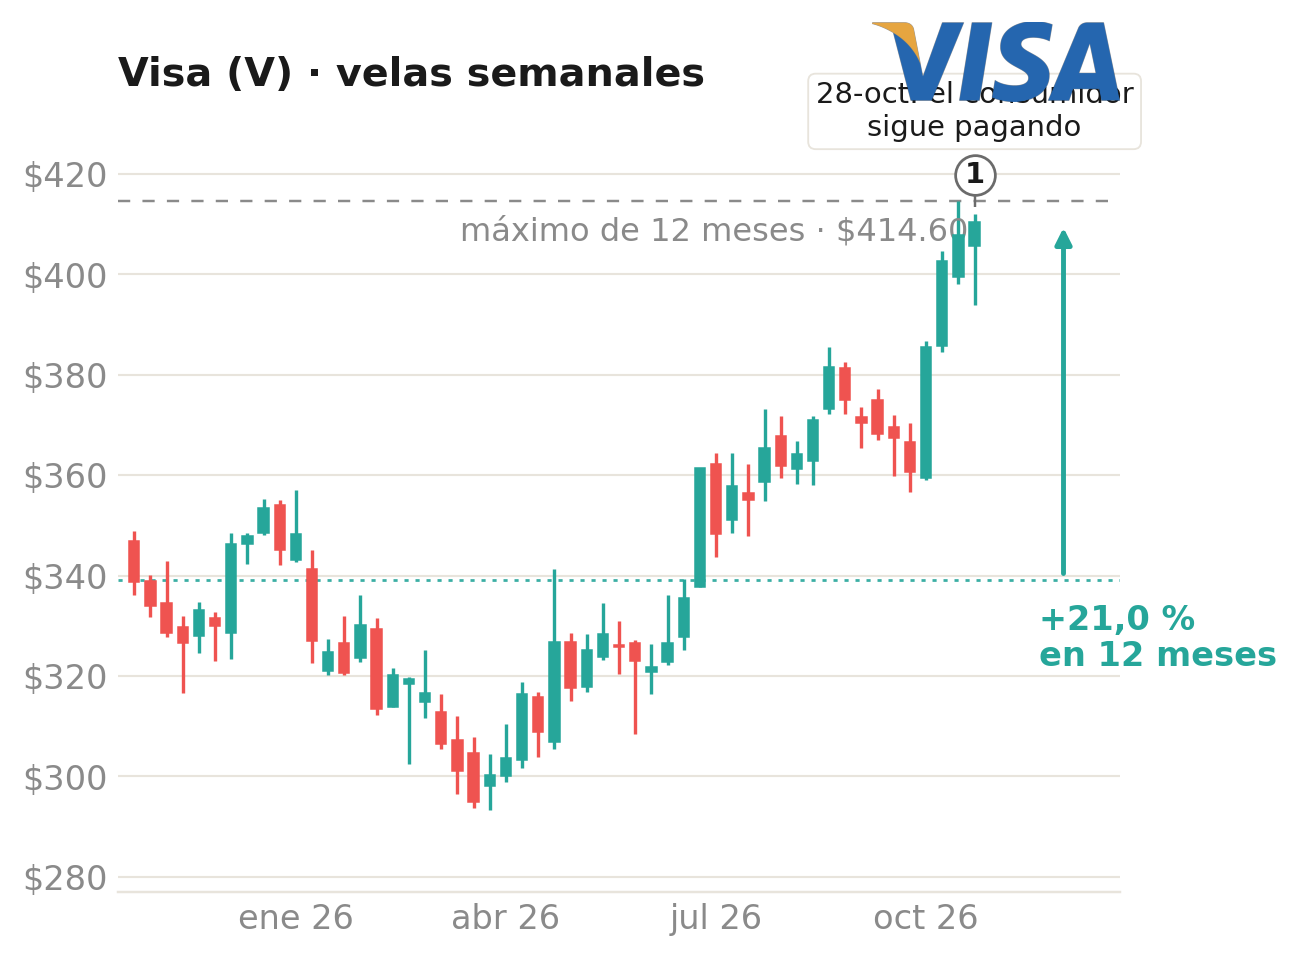
Previsión. Ingresos de 2027 creciendo "a doble dígito bajo". Sube el dividendo un 16 %.
Consumidor. «Los pagos en EEUU crecieron un 10 % frente al año pasado, (...) con varios factores del trimestre anterior que siguen influyendo, como el coste del combustible, el comercio minorista, el fuerte crecimiento de Visa Direct y el gasto del Mundial», dijo Chris Suh, su director financiero, en la call del martes 27. Visa Direct es su servicio para mandar dinero de una cuenta a otra. Hasta el 21 de octubre, la tarjeta de crédito crece un +11 % y la de débito un +9 %.
Resultados. Ventas del año fiscal de $46 billions, un +15 %. Beneficio por acción ajustado de $13.27, un +16 %. En el trimestre recompró $4 billions en acciones y, con los dividendos, devolvió $5.2 billions, todo con su caja.
Analistas. 10 casas subieron su objetivo y ninguna lo bajó. La acción, +2,5 % el jueves y +21,0 % en 12 meses.
Lo que me llevo de los tres: Visa no tiene que construir centros de datos para crecer. Cobra un poco de cada pago y le sobra caja para recomprar. Microsoft invierte muchísimo y aún le sobra. Alphabet invierte más de lo que genera. Y ojo con el consumidor de Visa: parte de ese +10 % es que la gasolina está más cara. Gastar más no siempre es comprar más.
4 · Dos cifras para saber si tu empresa es Alphabet o Microsoft
En el número pasado vimos tres preguntas para saber si una empresa se paga sola. Esta semana el mercado nos ha dicho cuál mira primero. Y son dos cifras. Las tienes en el 10-Q, en el "Cash Flow Statement" y en el "Balance Sheet". En 5 minutos.
Primera cifra: la caja libre de los últimos trimestres. Coge "Net cash provided by operating activities" (la caja que deja el negocio) y réstale "Purchases of property and equipment" (lo que gasta en equipos y centros de datos), trimestre a trimestre. Lo que importa es hacia dónde va, más que su tamaño. Alphabet, del tercer trimestre de 2025 al de 2026: +$24.5 billions, +$24.5, +$10.1, −$5.9 y −$9.1. Tres trimestres seguidos bajando. Microsoft sube y baja, pero en dos años nunca ha bajado de $5 billions.
Segunda cifra: la línea "Long-term debt" de hoy frente a la de hace un año. Si la caja libre baja y la deuda sube, la empresa está pagando su apuesta con el dinero de otros. Alphabet, más de 5 veces. Microsoft, menos que hace un año.
Si las dos cifras van en la dirección mala a la vez, tienes una Alphabet. No quiere decir que vaya a salir mal. Quiere decir que la acción ya no depende solo del negocio: depende también de que le sigan prestando, y a qué precio.
Ojo: Microsoft invierte casi lo mismo que Alphabet. Lo que importa es saber qué tenemos.
Y aquí está lo que tiene que hacer Pablo hoy: volver a escribir por qué compró. El precio, después. Si su razón era "no necesitan a nadie", en Microsoft sigue siendo verdad. En Alphabet y en Meta, ya no. Cuando la razón deja de ser verdad, toca decidir. Lo que no vale es quedarse por inercia.
Haz las dos cifras con las tres empresas que más pesan en tu cartera. Escríbelo. Si no lo escribes, no lo has decidido.
5 · Las oportunidades de la semana: dos negocios que el mercado paga con descuento, donde estaba Workday en junio
El 17 de junio analicé Workday (WDAY), el programa con el que las grandes empresas gestionan sus nóminas, su personal y sus cuentas. Cotizaba a $126.77. El PER (lo que pagas por cada dólar de beneficio) parecía caro, porque el beneficio contable baja por lo que paga a sus empleados en acciones... y eso no gasta caja. Mirando la caja, la historia era otra: casi tres años de ventas ya firmados en contratos que no se pueden cancelar. El jueves cerró en $195.46: un +54 % en cuatro meses.
Estas dos están hoy por debajo de lo que valen en mi escenario base:
Booking (BKNG), la mayor agencia de viajes del mundo, la de Booking.com. Lo que más me gusta: crece sin un solo hotel ni un solo avión. No tiene que construir nada para crecer, y por eso ha devuelto más de $45 billions al accionista en recompras. Su programa Genius retiene al viajero sin pasar por Google. Qué tendría que pasar: que el marketing deje de crecer más rápido que las ventas, un 14 % frente a un 12 % cuando la analicé, y que baje del 30 % de los ingresos. La señal en contra: en los últimos 12 meses sus directivos no han comprado ni una acción y han vendido $61 millions.
Lennar (LEN), una de las mayores constructoras de casas de EEUU. Y sí, es la otra cara de la hipoteca de Pablo. Con las hipotecas caras, su margen neto ha caído al 4,1 %, frente al 7,95 % de media entre 2015 y 2019, y cotiza por debajo de lo que vale su patrimonio en libros. Qué tendría que pasar: que el margen vuelva hacia su media histórica, y para eso las hipotecas tienen que bajar. La señal en contra: los pedidos cayeron un 9 % en el trimestre y en dos años ningún directivo ha comprado una acción.
Ninguna es una compra a cualquier precio. El precio al que compraría cada una está en su ficha del Briefing, como estaba el de Workday.
6 · La pregunta de un lector
Víctor, es la pregunta que más dinero cuesta. Yo vendo cuando pasa una de estas dos cosas. Una: la razón por la que compré ya no es verdad. Dos: ya no me compensa. A este precio no me paga el riesgo, o tengo otra empresa que me ofrece más.
Fíjate en lo que te pasó con Meta. Vendiste porque había subido, no porque hubiera pasado ninguna de las dos. Por eso duele. Que la acción llegue a mi escenario optimista entra en la segunda: a ese precio ya no me paga el riesgo. Pero no es automático. Si el negocio ha mejorado, el escenario se rehace con los números nuevos antes de decidir.
Con Microsoft, empieza por la primera. Por qué la compraste? Si tu razón era que se paga sola lo que invierte, esta semana su directora financiera te ha dicho que sigue siendo verdad. Y escríbelo hoy. El día que la acción esté un 50 % más arriba, todo te pedirá vender.
Si tienes una pregunta, contesta al correo con el que te llegó esto. Respondo una cada semana.
No mires solo lo que invierte. Mira quién lo paga.
Bernardo
PS: Si haces las dos cifras de la sección 4 con tus diez empresas, son casi 50 minutos, si todo va bien. Son las 23:00, tienes el 10-Q abierto en el móvil y vas por la página 4 de 60.
Saberlo es fácil. Hacerlo cada trimestre, con cada empresa, no.
Por eso en el Briefing no doy opiniones. Doy un proceso, y lo hacemos juntos con cada empresa. Primero, la razón por escrito. Después, lo que vale en tres escenarios. Y cada vez que presenta resultados, una pregunta: sigue en pie? Así, el día que tu acción cae un 12 %, no decides con el titular: abres la ficha y sabes qué hacer. Lo hicimos con Workday el 17 de junio, a $126.77. El jueves cerró en $195.46, un +54 %.
Si buscas que te diga qué comprar mañana, esto no es para ti. Si quieres saber qué tienes y por qué, pulsa aquí y verás qué incluye el Briefing y cuánto cuesta. Y si te surge una duda con este número, contesta al correo con el que te llegó: los leo todos.
Nada de lo anterior es una recomendación ni constituye asesoramiento financiero.
No sé si es para ti. Eso lo sabes tú, y para eso está la garantía: si en los primeros 15 días ves que no es para ti, te devuelvo el dinero. Y se cancela desde tu cuenta, sin escribir a nadie.
Esta es la tesis de la semana de la newsletter gratuita. Si quieres recibirla cada domingo, apúntate aquí.