Te cuesta saber cuándo vender una acción y eso te está costando literalmente dinero? Es mucho más común de lo que pensamos, y el error suele ser el mismo: vender porque ha subido o porque ha caído.
Pero cuándo vender una acción? La respuesta corta: depende. La larga es la respuesta que le di a un miembro del Briefing hace apenas unos días: las 2 preguntas que uso siempre para saber cuándo vender una acción -y me ha hecho vender cuando está cerca de máximos y liquidarla antes de que siga cayendo..!
Raúl, uno de los socios del Briefing Premium, me hizo esta misma pregunta el jueves en directo. Aquí tienes mi respuesta entera, en 4 minutos. Cuando acabes, sabrás cuándo vender tus acciones.
Y por qué te cuento todo esto? Porque Meta acaba de ponerlo a prueba.
Pablo, el compañero del anterior newsletter, el de la hipoteca, compró Meta porque no quería arriesgar: una empresa que se lo pagaba todo con su propio dinero. Esta semana Meta presentó un trimestre con un 26 % más de ventas que hace un año, cayó un −9,4 % en 5 días y anunció acciones nuevas sin voto para conseguir capital. Pablo no sabe si vender.
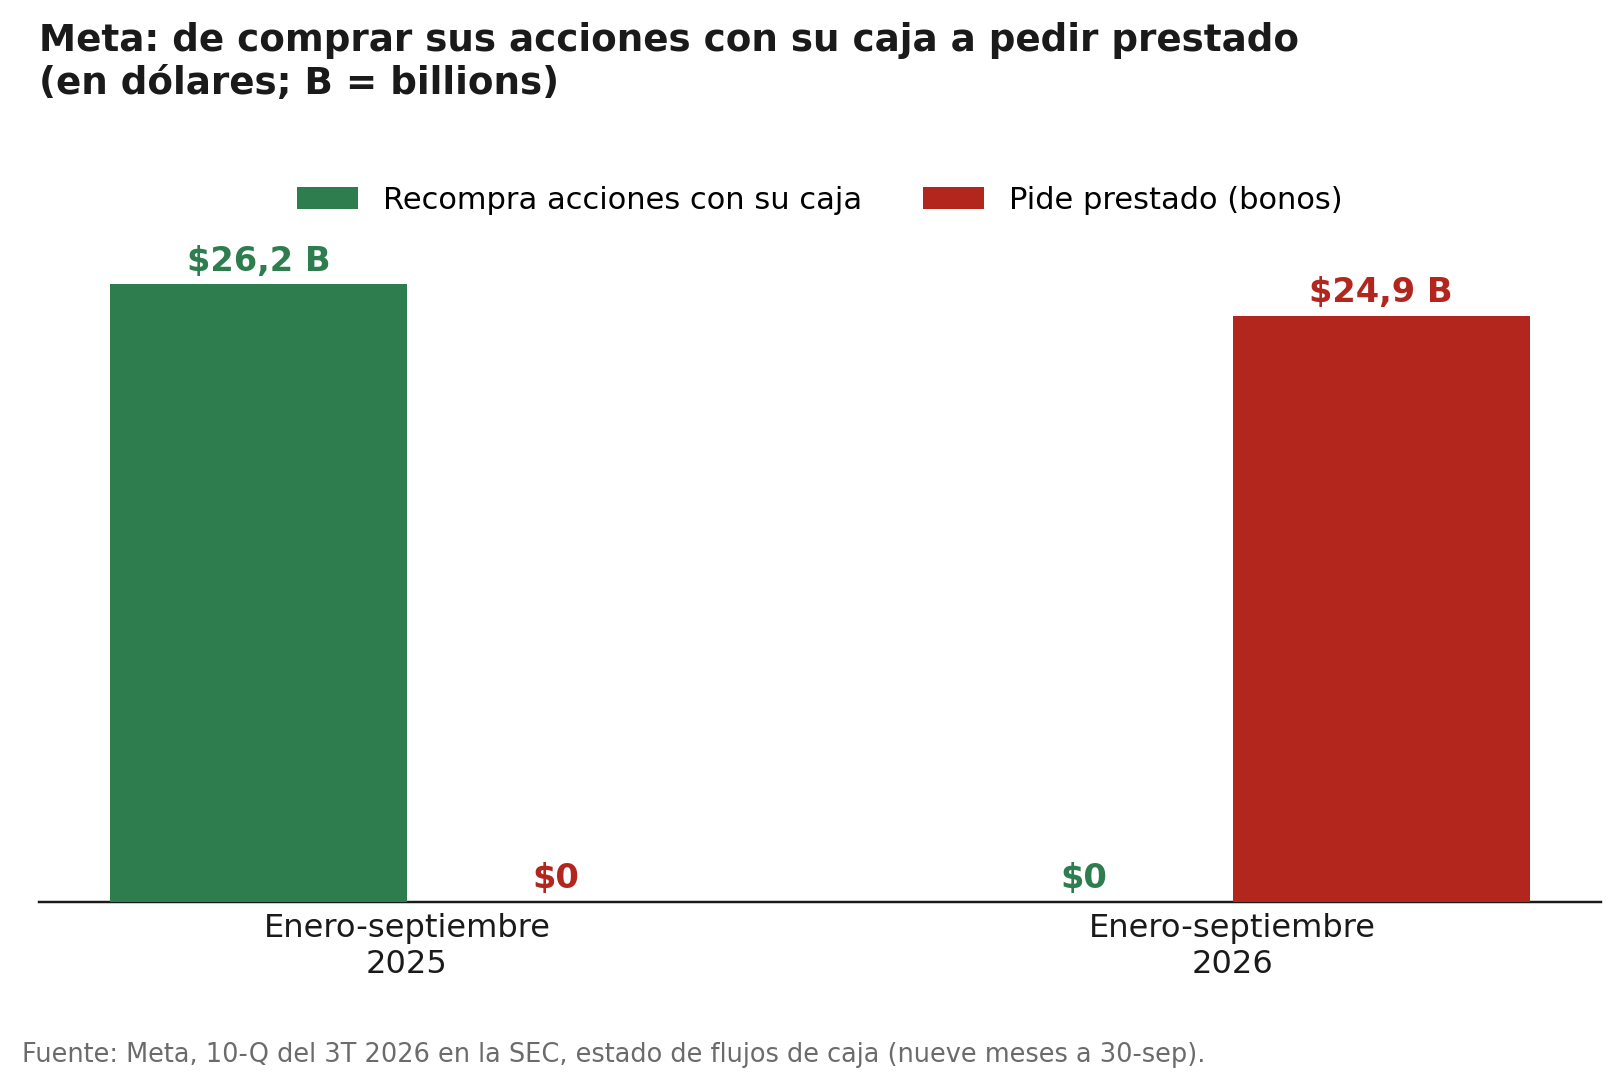
- Tienes Meta y no sabes si vender? Esta semana presentó su mejor trimestre, $64.6 billions en ventas (+26 %), y cayó un −9,4 % en 5 días. No fue el negocio: fue quién paga la factura. De enero a septiembre de 2025 recompró $26.2 billions en acciones con su caja. En 2026 no ha recomprado ni una y ha pedido $24.9 billions prestados. Y ha firmado $810 billions en alquileres y contratos para los próximos años: 3,4 años de todo lo que vende.
- Mira quién paga la factura, no lo que vende. En la sección 4 tienes las tres preguntas para hacerlo con cualquier empresa de tu cartera.
- Y en la PS, las dos únicas razones por las que vendo.
1 · Meta vende más que nunca, pero ya no se paga sola: de recomprar $26 billions a pedir $25 billions prestados
Por qué te cuento lo de Meta? Porque casi todos la tenemos, aunque no lo sepamos. Si tienes las Mag7 (las 7 grandes tecnológicas de EEUU: Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta y Tesla), tienes Meta.
Pablo invierte igual que compró su casa: sin sustos. Lo que ahorra va a las 7 grandes, porque no necesitan a nadie. Lo pagan todo con su caja y lo que sobra lo devuelven al accionista. Meta era el ejemplo perfecto: en 2024 le sobraron $54.1 billions de caja libre, lo que queda tras pagar todas sus inversiones.
El miércoles Meta presentó resultados. Ventas de $64.6 billions, un +26 %, el mejor trimestre de su historia. 3.640 millions de personas usan sus apps cada día, y para el cuarto trimestre espera vender entre $73 y $76 billions. Si miras solo eso, Meta va mejor que nunca.
Y aun así, el jueves cayó un −7,0 %. Por qué? Porque ese día Meta publicó su informe trimestral en la SEC, el 10-Q, y ahí está la otra mitad de la historia.
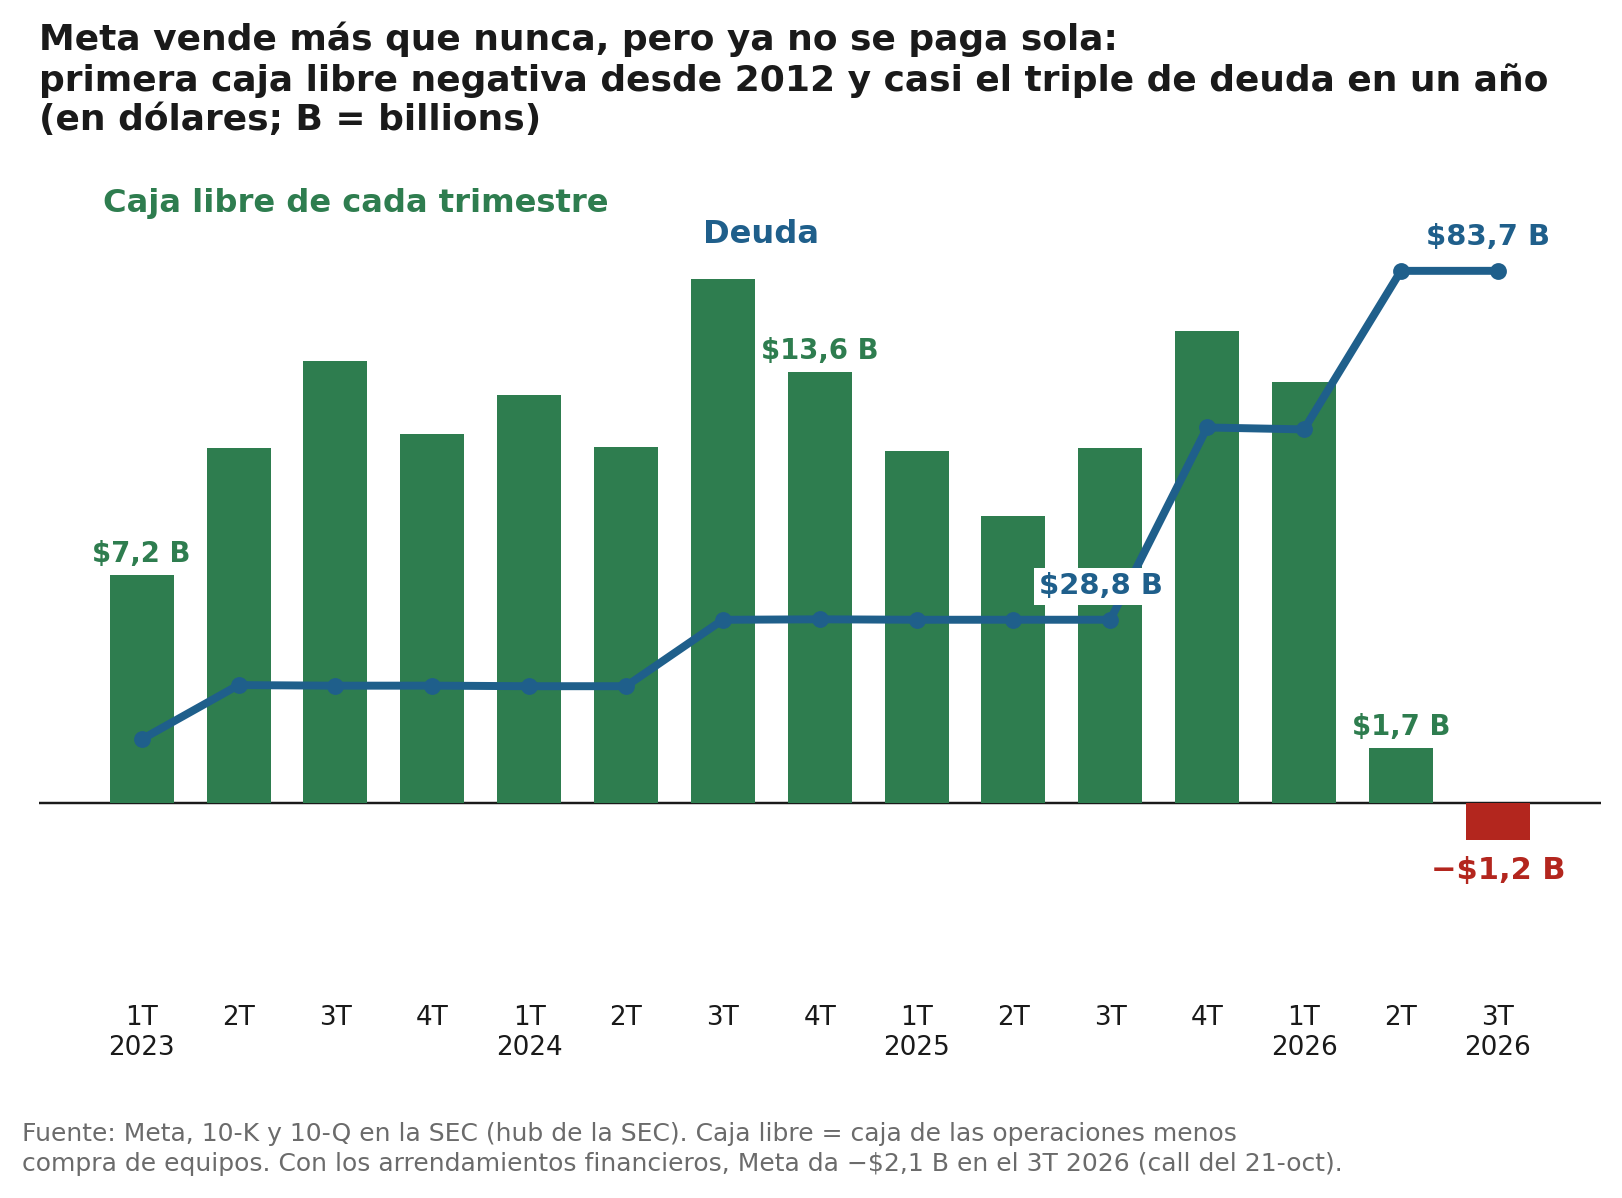
Mira el gráfico. Durante años cada barra verde era caja que sobraba. En el tercer trimestre se ha puesto roja: lo que genera no llega para pagar lo que invierte. Según la propia Meta, la caja libre fue de −$2.1 billions. No pasaba desde 2012, el año en que salió a bolsa. Y la línea azul es la deuda: $28.8 billions hace un año, $83.7 billions hoy. Casi el triple. De ellos, $30.2 billions los pidió a finales de 2025.
Ahora, lo que más me preocupa no está en el balance. Meta ha firmado $355.73 billions en alquileres de centros de datos y de energía que todavía no han empezado. Y otros $454.52 billions en contratos que no puede cancelar, sobre todo computación en la nube de otros y servidores. En total, $810 billions. En los últimos 12 meses Meta ha vendido $241.6 billions. O sea, ha firmado 3,4 años de ventas.
Pasado al bolsillo de Pablo: por cada acción de Meta que tiene, la empresa ya ha firmado unos $317 de pagos futuros. La acción cerró el viernes en $642.62.
Y lo dice la propia Meta en el 10-Q: "de vez en cuando esperamos buscar capital adicional mediante deuda, acciones u otras formas de financiación". Para eso es la clase nueva de acciones sin voto. Cada accionista recibirá una por cada acción que tiene, y Meta podrá emitir más para conseguir dinero sin que Zuckerberg pierda el control.
Y el dinero de otros cuesta. Mira el bono de EEUU a 10 años:
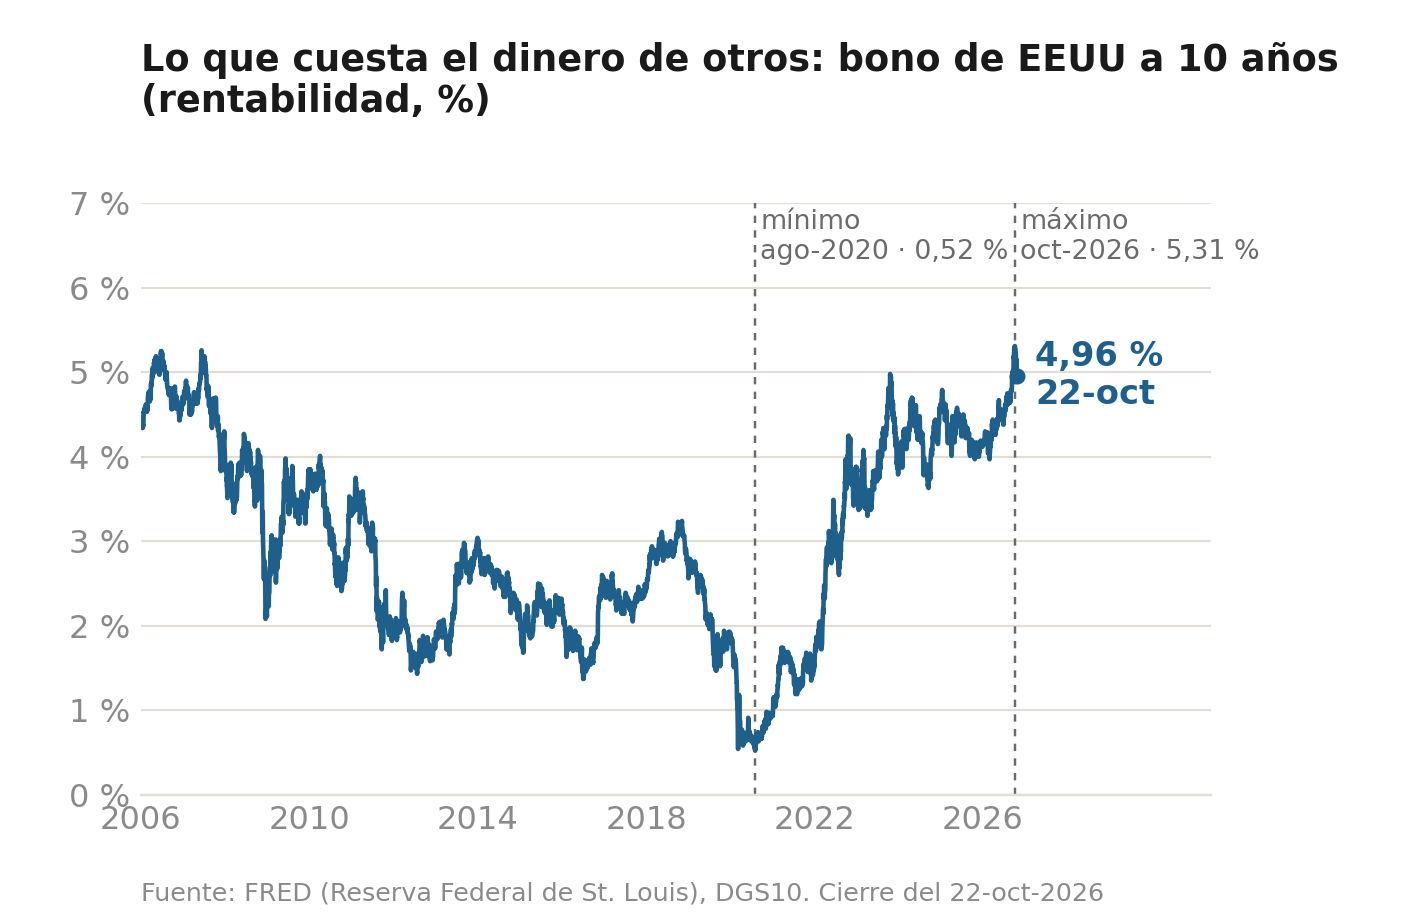
En agosto de 2020 pagaba un 0,52 %. El 5 de octubre tocó el 5,31 %, lo más alto en 20 años. El viernes cerró en el 5,00 %. Si el Tesoro de EEUU paga un 5 %, cualquier empresa que pida prestado paga más. Meta también.
Meta no es CoreWeave: vende muchísimo más, gana dinero y tiene $82.4 billions en caja e inversiones. Pero esta semana ha dado un paso más en esa dirección, y el mercado lo cobra antes, en el precio.
Pablo compró una empresa que se pagaba sola. Hoy tiene una que apuesta $810 billions a que la IA pague la factura. Puede salir muy bien. Pero ya no es la inversión "sin sustos" que él creía.
2 · Los quotes de la semana: Meta pide herramientas para conseguir dinero, Tesla se lo paga ella
Cuando una empresa cambia la forma de pagar lo que invierte, te lo dice. Pero no en el titular: en la call.
 | «Creamos esta nueva clase para tener acciones sin voto que se puedan usar para conseguir capital, pagar a los empleados y comprar empresas. (...) Ampliará nuestras herramientas de financiación.» Susan Li, directora financiera de Meta, en la call de resultados del miércoles 21. |
 | «Hemos revisado nuestra previsión de inversión a unos $20 billions para este año, gracias a gestionar con eficiencia el capital, y prevemos pagarla sobre todo con la caja de nuestras operaciones.» Vaibhav Taneja, director financiero de Tesla, en la call de resultados del miércoles 21. |
Fíjate en las palabras de Susan Li: "conseguir capital" y "herramientas de financiación". Nadie crea una herramienta que no piensa usar. Y para 2027 dijo que esperan "seguir invirtiendo de forma agresiva".
Tesla dice lo contrario: invierte menos de lo que esperaba y se lo paga con su caja, aunque tiene $30 billions en créditos firmados que dice que no usará este año.
Lección para todos nosotros: si la empresa se paga lo que invierte, mandamos los accionistas. Si lo pagan otros, manda el que presta... y pone el precio.
3 · Tres negocios: el que pide dinero, el que se lo paga solo y el que nota al consumidor
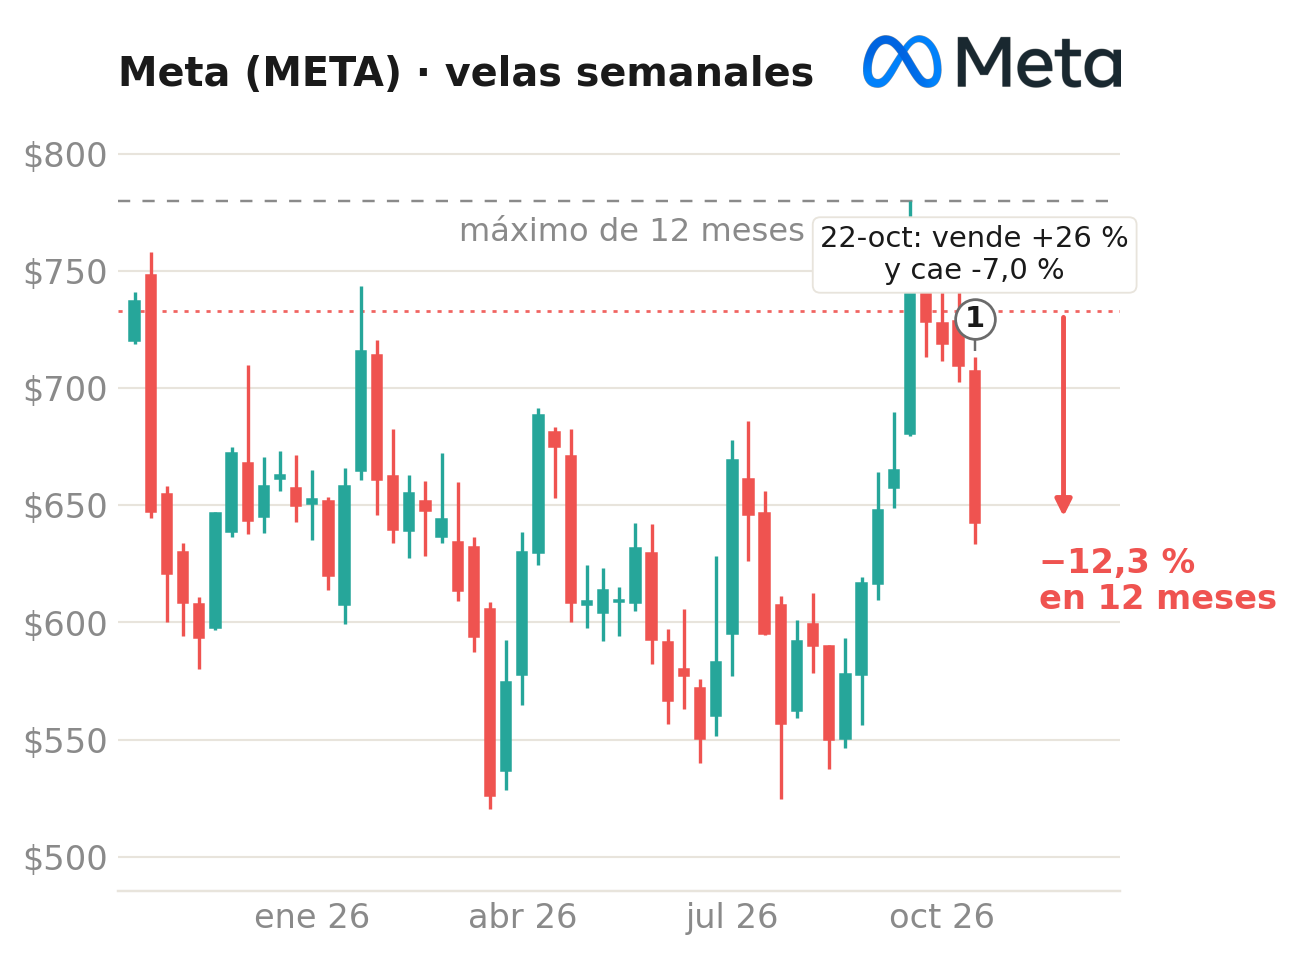
Previsión. Sube. Ventas del cuarto trimestre de $73 a $76 billions, entre un +22 % y un +27 %. Inversión de 2026 entre $135 y $145 billions: sube la parte baja, que era de $130 billions.
Consumidor. «Facebook e Instagram están en máximos de uso de toda su historia, gracias al fuerte crecimiento del vídeo», dijo Mark Zuckerberg, su consejero delegado, en la call del miércoles 21.
Resultados. Ventas de $64.6 billions, un +26 %, con un +10 % más de anuncios y un +14 % más caros. Beneficio de $9.9 billions, $3.83 por acción, tras un cargo legal de $9.9 billions por un acuerdo con varios estados de EEUU.
Analistas. 17 casas subieron su objetivo y 3 lo bajaron; ninguna cambió su recomendación. Los analistas miraron las ventas. El mercado miró la factura. La acción, −9,4 % en la semana y −12,3 % en 12 meses.
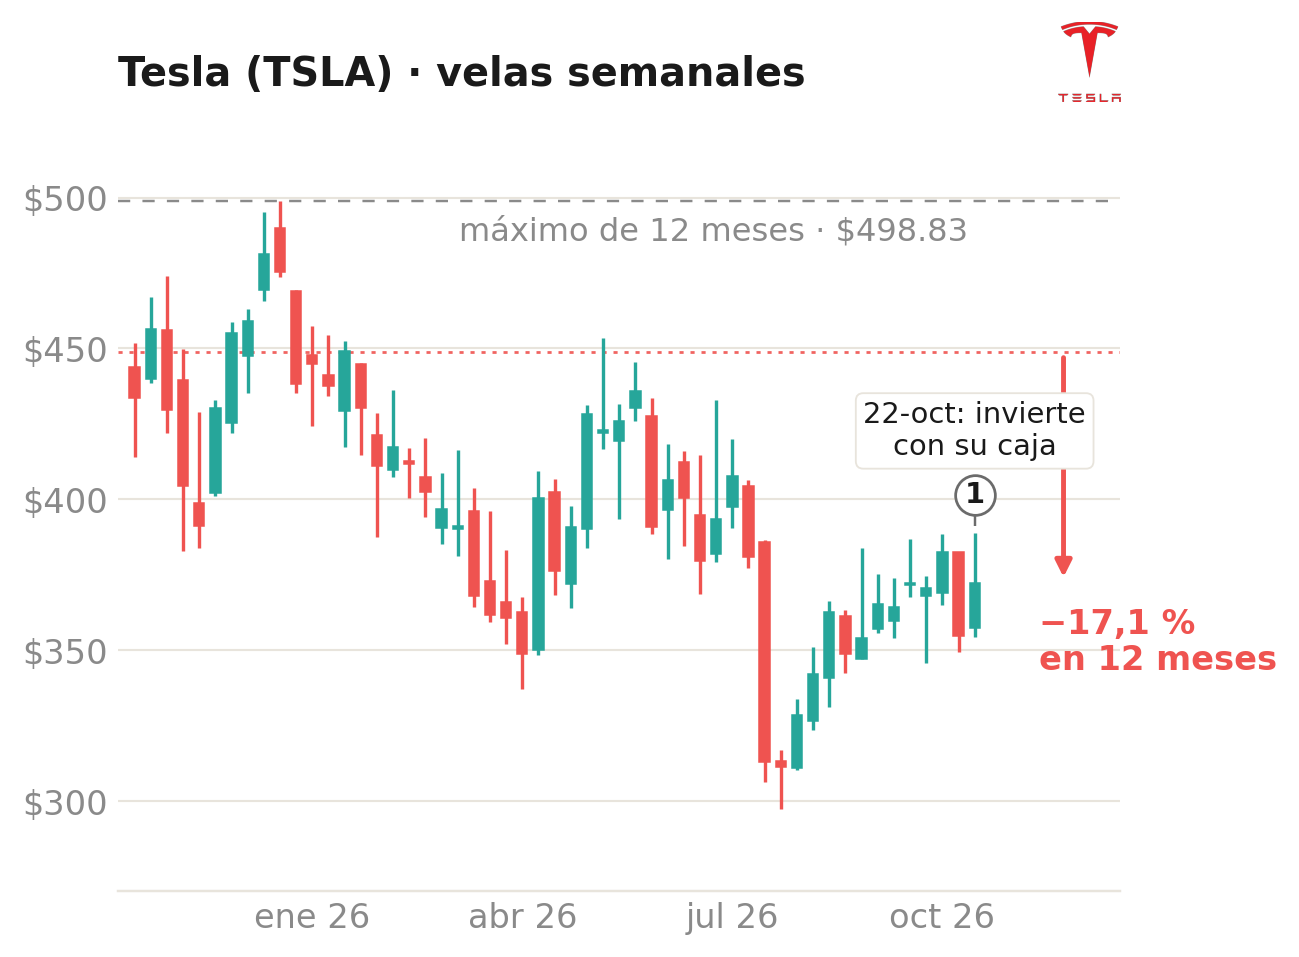
Previsión. Inversión de unos $20 billions este año, que crecerá hasta "decenas de billions" en 2028, según Elon Musk.
Consumidor. «La demanda de nuestros coches crece rápido. Supera nuestra producción por un margen importante», dijo Elon Musk, su consejero delegado, en la call del miércoles 21.
Resultados. Más de 480.000 coches entregados por segundo trimestre seguido. Margen bruto de los coches del 18,1 % sin créditos de emisiones, desde el 16,3 %. Caja libre de más de $1.5 billions y más de $45 billions en caja e inversiones.
Analistas. 8 casas subieron su objetivo, ninguna lo bajó y 2 subieron su recomendación. La acción, +4,9 % en la semana y −17,1 % en 12 meses.
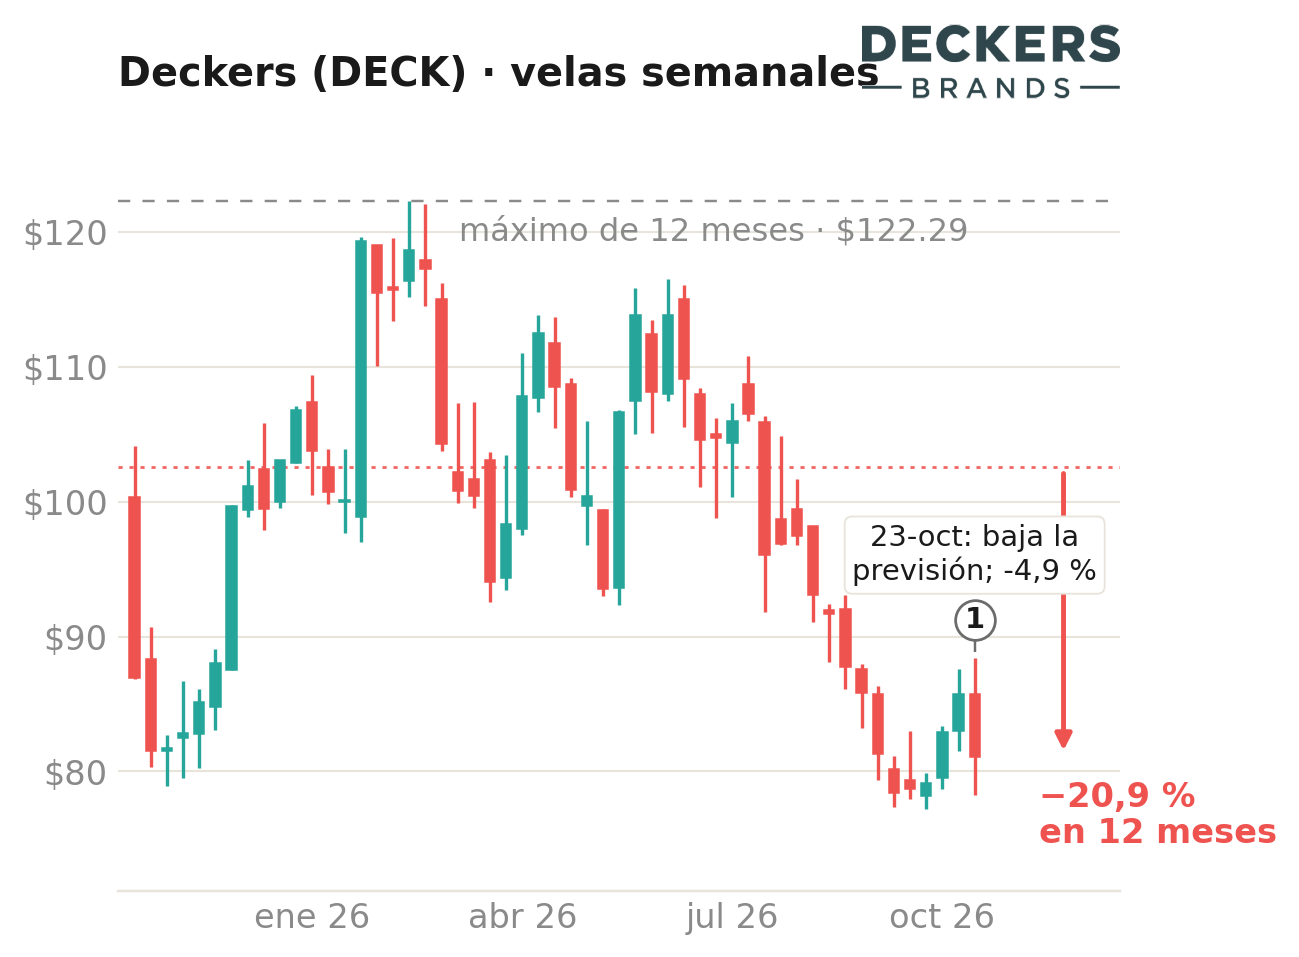
Previsión. Baja. Ventas del año fiscal de $5.700 a $5.725 millions: HOKA crecerá a un dígito alto y UGG a un dígito bajo.
Consumidor. «Los consumidores buscan cada vez más descuentos y concentran sus compras en las promociones», dijo Stefano Caroti, su consejero delegado, en la call del jueves 22.
Resultados. Ventas de $1.480 millions, un +3,5 %. Beneficio por acción de $2.03 sin la devolución de aranceles, un +11,5 %. Y en seis meses ha recomprado $637 millions en acciones, cerca del 5 % de la empresa, con su propia caja.
Analistas. Al menos 9 casas bajaron su objetivo y Piper Sandler bajó su recomendación. La acción cayó un −4,9 % el viernes y un −20,9 % en 12 meses.
Lo que me llevo de los tres: Tesla y Deckers se pagan lo que hacen con su caja, y una hasta recompra acciones. Meta, que vende más que las dos juntas, ha dejado de recomprar y pide prestado. No es que vaya peor. Es que ha decidido apostar más de lo que genera.
4 · Se paga sola o vive del dinero de otros: tres preguntas para cada empresa de tu cartera
En el número pasado vimos tres preguntas para saber si una empresa es Pablo o Lucía cuando ya debe dinero. Estas tres van antes: te dicen si va a necesitarlo. Están en el 10-K o en el 10-Q, y en 10 minutos las tienes.
Primera: lo que invierte, lo paga con lo que genera? En el estado de flujos de caja, compara la caja de las operaciones con la compra de equipos. Si la segunda es más grande, la empresa no se paga sola. En el tercer trimestre a Meta le entraron $32.8 billions y gastó $33.9 billions en equipos: −$1.1 billions. Si sumas los equipos que paga con arrendamientos financieros, sale el −$2.1 billions que da la propia Meta.
Segunda: recompra acciones o pide prestado? En el mismo estado, más abajo, mira las recompras y la deuda nueva. Es el gráfico de arriba: Meta pasó de $26.2 billions en recompras y cero deuda nueva a cero recompras y $24.9 billions en bonos. Cuando una empresa deja de comprar sus acciones y empieza a pedir, te está diciendo algo.
Tercera, la que casi nadie mira: qué ha firmado que no sale en el balance. Busca la nota "Commitments and Contingencies". Ahí están los alquileres que aún no han empezado y los contratos que no se pueden cancelar. No son deuda... pero hay que pagarlos igual. Compáralos con las ventas de un año. En Meta, $810 billions frente a $241.6 billions: 3,4 años.
Ojo, esto no va de huir de las empresas que invierten mucho. Va de saber qué tenemos. Una empresa que se paga sola puede equivocarse con su dinero. Una que vive del dinero de otros, además, depende de que se lo sigan prestando.
Y aquí está la respuesta a Pablo. Lo primero que tiene que hacer hoy no es mirar el precio: es volver a escribir por qué compró. Si su razón era "se lo paga todo con su caja", esa razón ya no es verdad. Y cuando la razón ya no es verdad, entra en la primera de mis dos reglas de la PS. Lo que no vale es quedarse por inercia.
Coge las tres empresas que más pesan en tu cartera y contesta las tres preguntas. Escríbelo. Si no lo escribes, no lo has decidido.
5 · Las oportunidades de la semana: dos buenos negocios que el mercado paga con descuento, donde estaba Gartner en junio
El 18 de junio analicé Gartner (IT), la empresa que asesora a los directivos de tecnología sobre qué software comprar. Cotizaba a $133.58, porque el mercado daba por hecho que la IA iba a destruir su negocio. Casi no necesita invertir en equipos y recompró cerca del 15 % de sus acciones en un año con su propia caja. El viernes cerró en $230.28: un +72 % en cuatro meses. Así se ve una oportunidad: un buen negocio con un problema que el mercado cree para siempre... cuando no lo es.
Estas dos están hoy por debajo de lo que valen en mi escenario base:
Tencent (TCEHY), la dueña de WeChat, la aplicación con la que 1.400 millions de chinos hablan, pagan y compran. Su margen bruto ha pasado del 44 % de 2019 al 58 % del segundo trimestre de 2026, y su publicidad crece un 22 % con el consumidor chino deprimido. El paralelo con Meta: su inversión en IA ha pasado del 2,3 % de sus ingresos en 2022 al 14 %. Qué tendría que pasar: que esa inversión empiece a devolver caja y que la publicidad pase del 21 % de sus ingresos hacia el 30 %. La señal en contra: parte del descuento es por ser china, y eso puede durar más que tu paciencia.
PDD (PDD), la dueña de Pinduoduo en China y de Temu fuera. Cuando la analicé, el 25 de agosto, tenía $33 de caja neta por acción, casi el 40 % de lo que costaba: una parte enorme del precio era dinero en el banco, no promesas. Su negocio en China gana un 24 % de margen operativo. Qué tendría que pasar: que la publicidad en China, que crece un 4 %, no se dé la vuelta y que el arancel europeo a Temu sea asumible. La señal en contra: no da previsiones, no separa sus negocios y no devuelve un dólar al accionista. Esa opacidad pesa en el precio tanto como ser china.
Ninguna es una compra a cualquier precio. El precio al que compraría cada una está en su ficha, como estaba el de Gartner.
6 · La pregunta de un lector
Raúl, te lo contesté en directo el jueves y aquí tienes el vídeo con la respuesta entera. Las 2 preguntas: sigue siendo verdad la razón por la que compraste? Y te sigue dando una buena rentabilidad, o hay otra mejor? Para la segunda, pon las dos una al lado de la otra: cuál acelera, cómo están las valoraciones, si los de dentro compran o venden y cuál recompra más acciones.
En tu caso, si otra te ofrece más que ese 8-9 %, ya te has contestado.
Si tienes una pregunta, contéstame a este correo. Respondo una cada semana.
No mires lo que vende. Mira quién paga la factura.
Bernardo
PS: Cuándo vendo yo? Cuando pasa una de estas dos cosas. Una: la razón por la que compré ya no es verdad. Dos: ya no me compensa. A este precio no me paga el riesgo, o tengo otra empresa que me ofrece más.
Saberlo es fácil. Hacerlo, no. Cuando tu acción cae un 9 % en una semana, como Meta, todo te pide vender. Cuando sube un 50 %, todo te pide quedarte.
Por eso en el Briefing no doy opiniones. Doy un proceso, y lo hacemos juntos con cada empresa. Primero, la razón por escrito. Después, lo que vale en tres escenarios. Y cada vez que presenta resultados, una pregunta: sigue en pie?
Así, el día que tu acción cae, no decides con el titular. Abres la ficha y sabes qué hacer. Tienes el enlace aquí. Y si te surge una duda con este número, contéstame a este correo: los leo todos.
Nada de lo anterior es una recomendación ni constituye asesoramiento financiero.
No sé si es para ti. Eso lo sabes tú, y para eso está la garantía: si en los primeros 15 días ves que no es para ti, te devuelvo el dinero. Y se cancela desde tu cuenta, sin escribir a nadie.
Esta es la tesis de la semana de la newsletter gratuita. Si quieres recibirla cada domingo, apúntate aquí.