Esta semana el mercado le pasó la factura de su deuda a CoreWeave: −25 % en cinco días. Y es probable que vengan muchas más. Mucho cuidado.
- No sé si lo habéis visto, pero CoreWeave cayó un −15,5 % el miércoles y un −25 % en la semana. Su negocio no cambió de lunes a viernes. Lo que cambió es lo que cuesta su dinero. Debe $35.6 billions, entre julio de este año y diciembre de 2027 le vencen $10.6 billions, y no genera caja para pagarlos. O sea, tiene que volver a pedir prestado. Al tipo de HOY.
- Y no es solo CoreWeave. En tu cartera hay empresas que se financiaron al tipo de 2021 y otras que tienen que hacerlo al de ahora. Lo dijo Wells Fargo en sus earnings del martes: al que tiene patrimonio y vivienda le va bien, y el que depende de financiarse es el más sensible al coste del dinero. Lo vemos con dos hermanos y una casa: la casa vale un +42,7 % más que en 2021, pero la cuota de la hipoteca ha subido un +142 %. Es decir, 7 de cada 10 dólares de más son el tipo, no el precio. El mercado hace esa cuenta tarde y de golpe. Tú la puedes hacer antes, con tres preguntas (sección 4).
- Y el dinero no se abarata: IPC de septiembre al 3,7 %, bono de EEUU a 10 años por encima del 5 %, hipoteca a 30 años al 7,40 % y S&P 500 −1,9 % en la semana. Abajo, además, las tres oportunidades de la semana. Están hoy donde estaba Accenture en junio, antes de subir un +84 %.
1 · La misma casa cuesta el doble al mes: 7 de cada 10 dólares de más son el tipo, no el precio
Por qué te cuento la historia de una casa? Porque es exactamente la cuenta que el mercado le acaba de hacer a CoreWeave, y la que le va a hacer a muchas más empresas. Cambia "hipoteca" por "deuda", y "Lucía" por una empresa de tu cartera que tiene que refinanciar este año o el que viene. Si entiendes lo que le pasa a Lucía, sabrás cuáles son las siguientes.
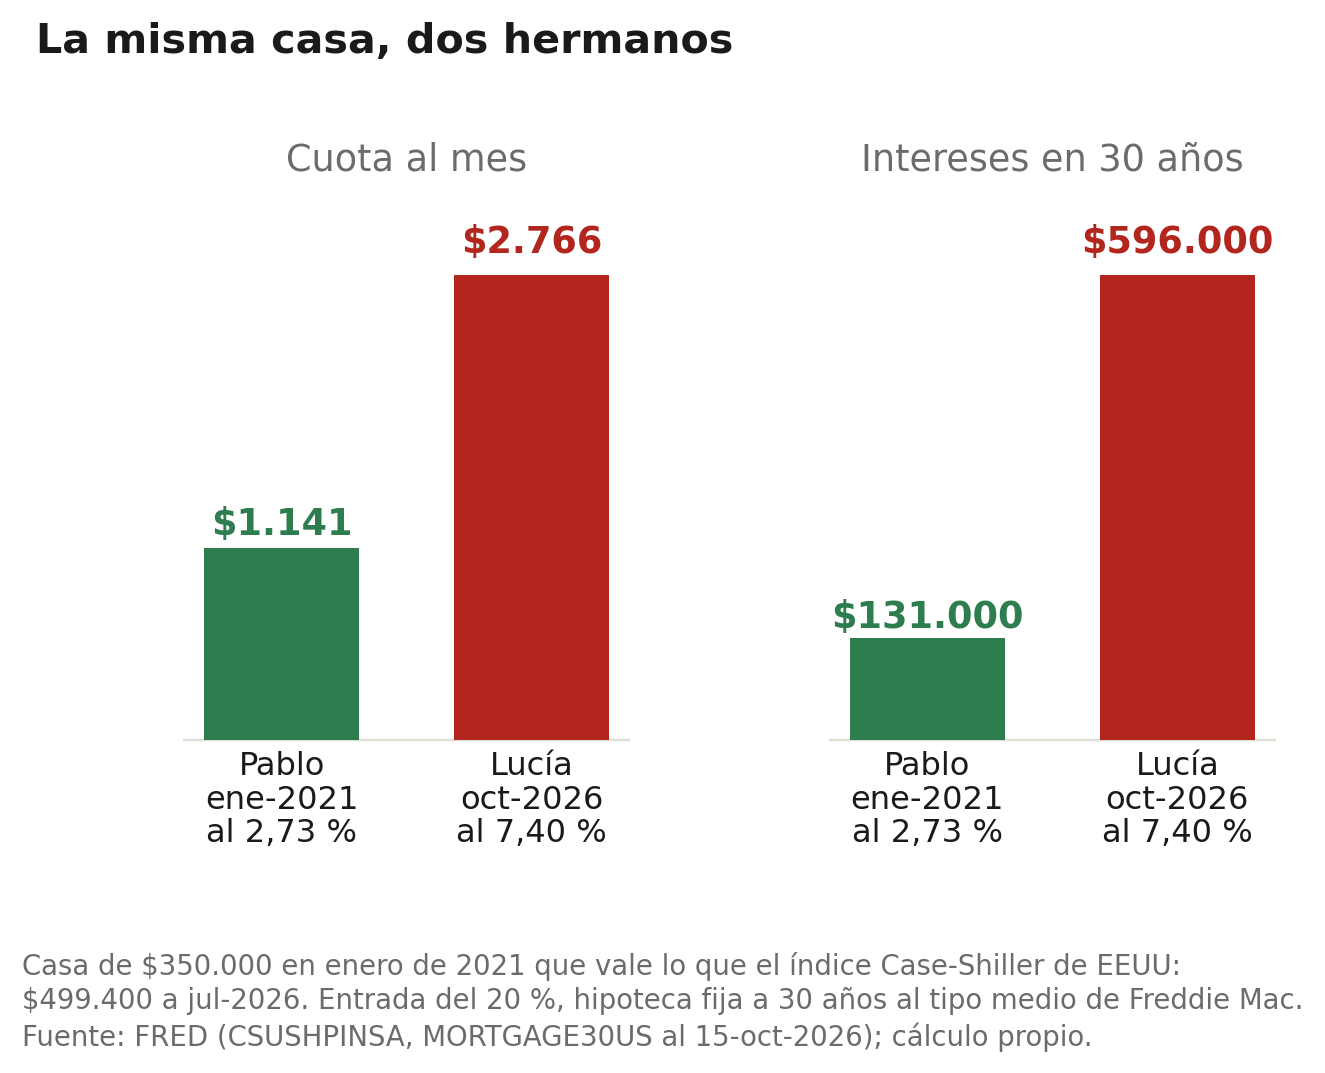
Imagina dos hermanos en enero de 2021. Pablo se compra una casa de $350.000. Pone $70.000 de entrada y pide una hipoteca fija a 30 años al 2,73 %, que era lo que se pagaba ese mes en EEUU. Cuota: $1.141 al mes. Lucía, su hermana, piensa que los precios están por las nubes y que van a bajar. Así que alquila y espera.
Casi 6 años después, esa misma casa vale $499.400 (índice Case-Shiller, que sigue el precio de las mismas casas cuando se revenden). Ha subido un +42,7 %. Pero lo que mata a Lucía no es eso. Es que hoy la hipoteca a 30 años está al 7,40 %. Si se compra la casa hoy, con la misma entrada del 20 %, paga $2.766 al mes. MÁS del doble que su hermano, por las mismas paredes. Y en 30 años pagará $596.000 solo de intereses. Pablo, $131.000.
Hagamos la cuenta al revés. Si Lucía consiguiera hoy el 2,73 % de su hermano, pagaría $1.628. O sea, la subida del precio le cuesta $487 al mes. La del tipo, $1.138.
El que miraba el precio se equivocó dos veces. Primero, porque el precio no bajó. Segundo, y esto es lo importante, porque lo que pagas de verdad no es el precio. Es la cuota. Y la cuota la decide sobre todo el tipo.
Esto es lo que le acaba de pasar a CoreWeave: no le subió el "precio", le subió la cuota. Y no es la única empresa Lucía.
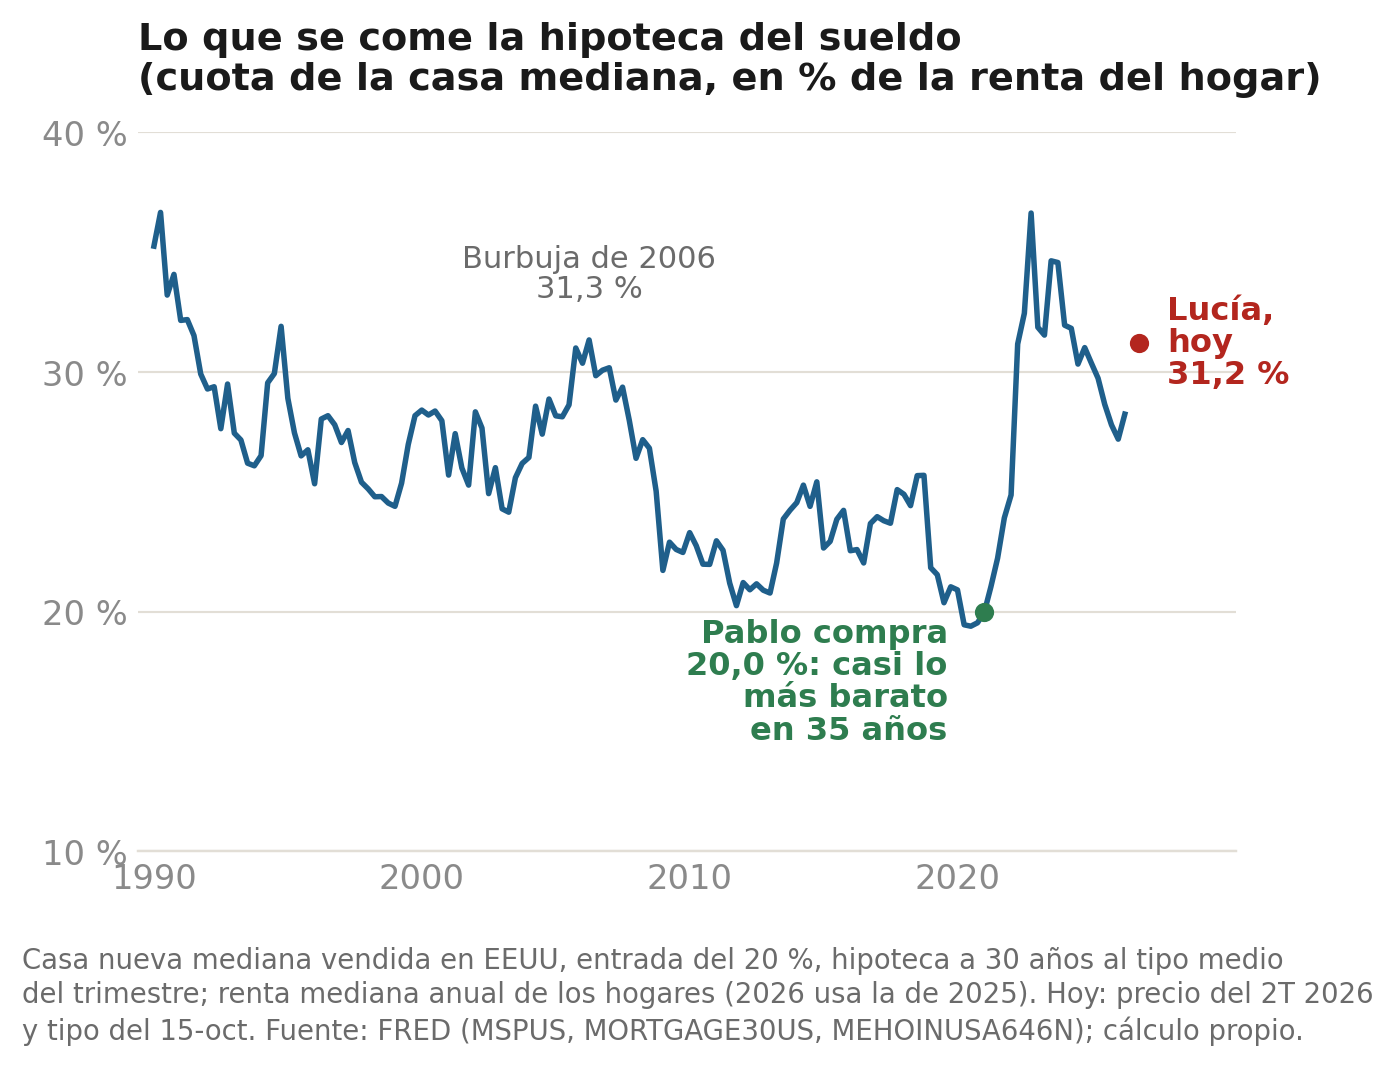
Mira el gráfico: la cuota de la casa mediana de EEUU sobre lo que gana el hogar mediano, desde 1990. En enero de 2021 todo el mundo decía que la vivienda estaba carísima. Y se comía un 20,0 % del sueldo: casi lo más barato en 35 años. Hoy, un 31,2 %, como en la burbuja de 2006. Ojo, que aquí no es la casa de Pablo: es la casa nueva mediana, y el sueldo del hogar también ha subido desde entonces. Es decir, el precio era récord y el coste, casi mínimo.
Y mientras Lucía esperaba, su alquiler subía un +30,8 % (IPC de alquiler de EEUU, desde enero de 2021). A Pablo, en cambio, la inflación le trabaja a favor. Sus $1.141 no se han movido, y con un +28 % de inflación acumulada equivalen a $891 de 2021. Encima tiene $257.000 de patrimonio en la casa.
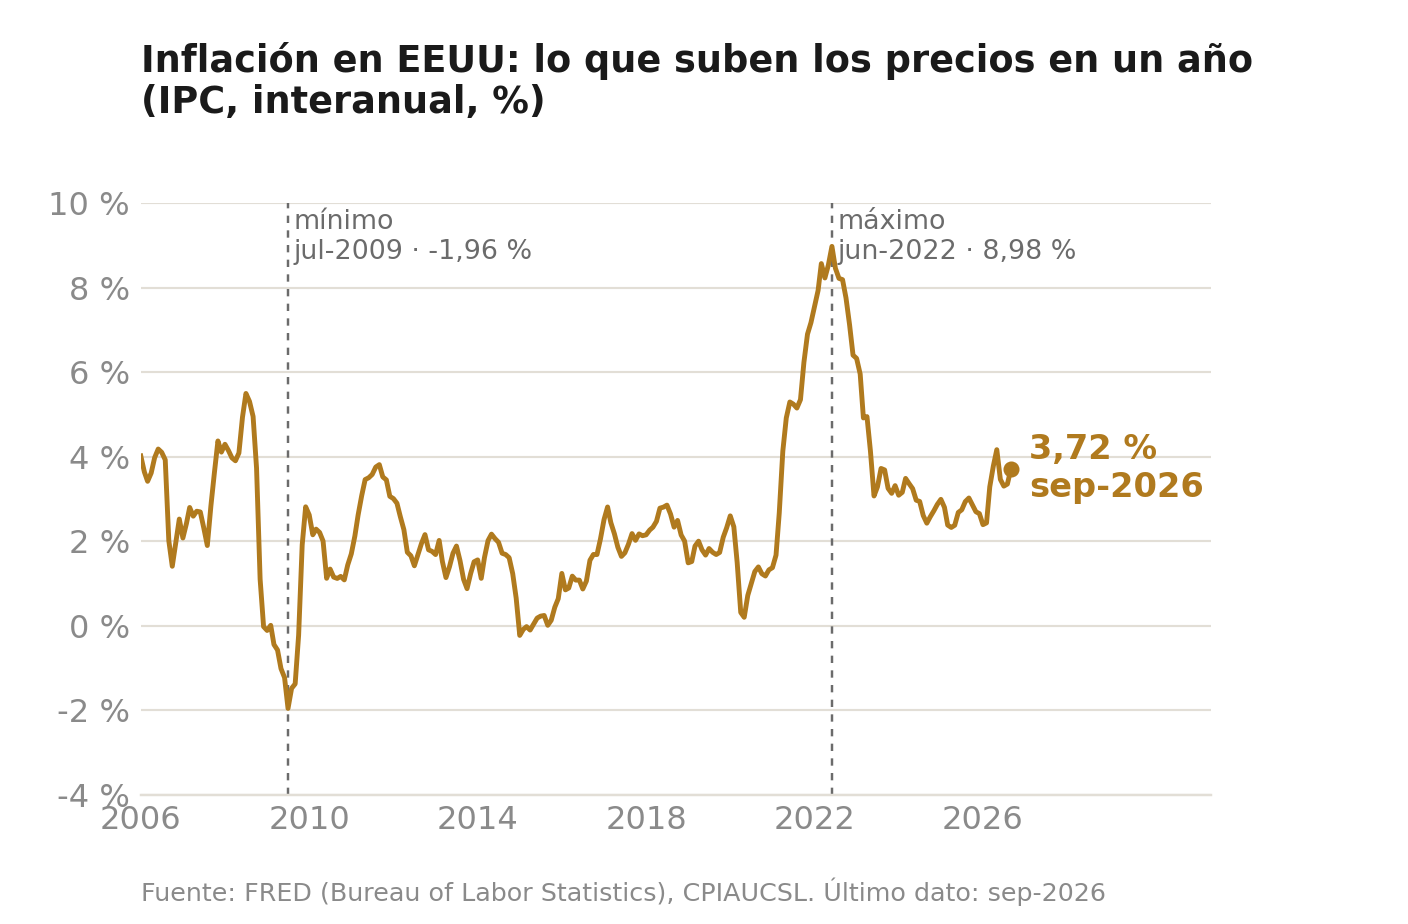
Y esta semana el tipo volvió a apretar. El miércoles el IPC de septiembre salió al 3,7 % interanual, con la energía detrás (el Brent al contado cerró ese día en $126.55). Y la inflación la paga el bono: el de EEUU a 10 años cerró la semana en el 5,09 %. El primero en pagar la factura fue CoreWeave, que es Lucía de libro (sección 4). El S&P 500 cerró la semana en 7.659, un −1,9 % (+11,9 % en el año).
2 · Los quotes de la semana: los bancos todavía no ven morosidad, pero ya ven venir a Lucía
Esto es lo más importante de la semana. Los que prestan el dinero son los que mejor ven quién puede devolverlo. Y el martes, en sus earnings, los tres grandes contaron la historia de Pablo y Lucía... sin nombrarlos.
 | «Los hogares de rentas altas siguen beneficiándose de unos precios de los activos fuertes, de mucho patrimonio en su vivienda y de unos ingresos del trabajo estables. Los hogares de rentas bajas siguen siendo más sensibles al coste de financiarse, a la inflación y a lo que cuesta vivir y llenar el depósito, aunque parecen estables.» Charlie Scharf, consejero delegado de Wells Fargo, en la call de resultados del martes 13. |
 | «Si mantienes los tipos reales muy, muy altos durante mucho tiempo, eso está pensado para frenar la economía y luchar contra la inflación. Es difícil imaginar que no tenga impacto en el consumidor. (...) Casi por definición, eso va a traer más paro, y eso dará peores resultados en el crédito al consumo.» Jeremy Barnum, director financiero de JPMorgan, en la call de resultados del martes 13. |
 | «No con una sola subida de tipos. Pero si se acumula algo durante varios trimestres, y algo que suba bastante más, algunos de los segmentos marginales, probablemente por debajo de cierta nota de crédito, van a notar presión en sus pagos de deuda.» Gonzalo Luchetti, director financiero de Citigroup, en la call de resultados del martes 13, preguntado por las tres subidas que descuenta el mercado. |
Lo de Scharf es Pablo y Lucía contado por un banco. Al que tiene casa y acciones le va bien. El que depende de financiarse es el más sensible. Y fíjate en lo que dice Luchetti: "por debajo de cierta nota de crédito". Es decir, los primeros en sufrir son los que deben mucho y a los que ya les prestan caro. Eso vale para un hogar... y para una empresa.
Lección: los bancos todavía no ven morosidad. Pero JPMorgan y Citi lo dicen claro: si los tipos siguen apretando trimestre tras trimestre, llegará. Y el mercado no espera a que llegue. Lo descuenta antes, en el precio de la acción, como esta semana con CoreWeave.
3 · Dos negocios: el banco recompra menos y la pizza quiere menos deuda, porque el dinero ya no es gratis
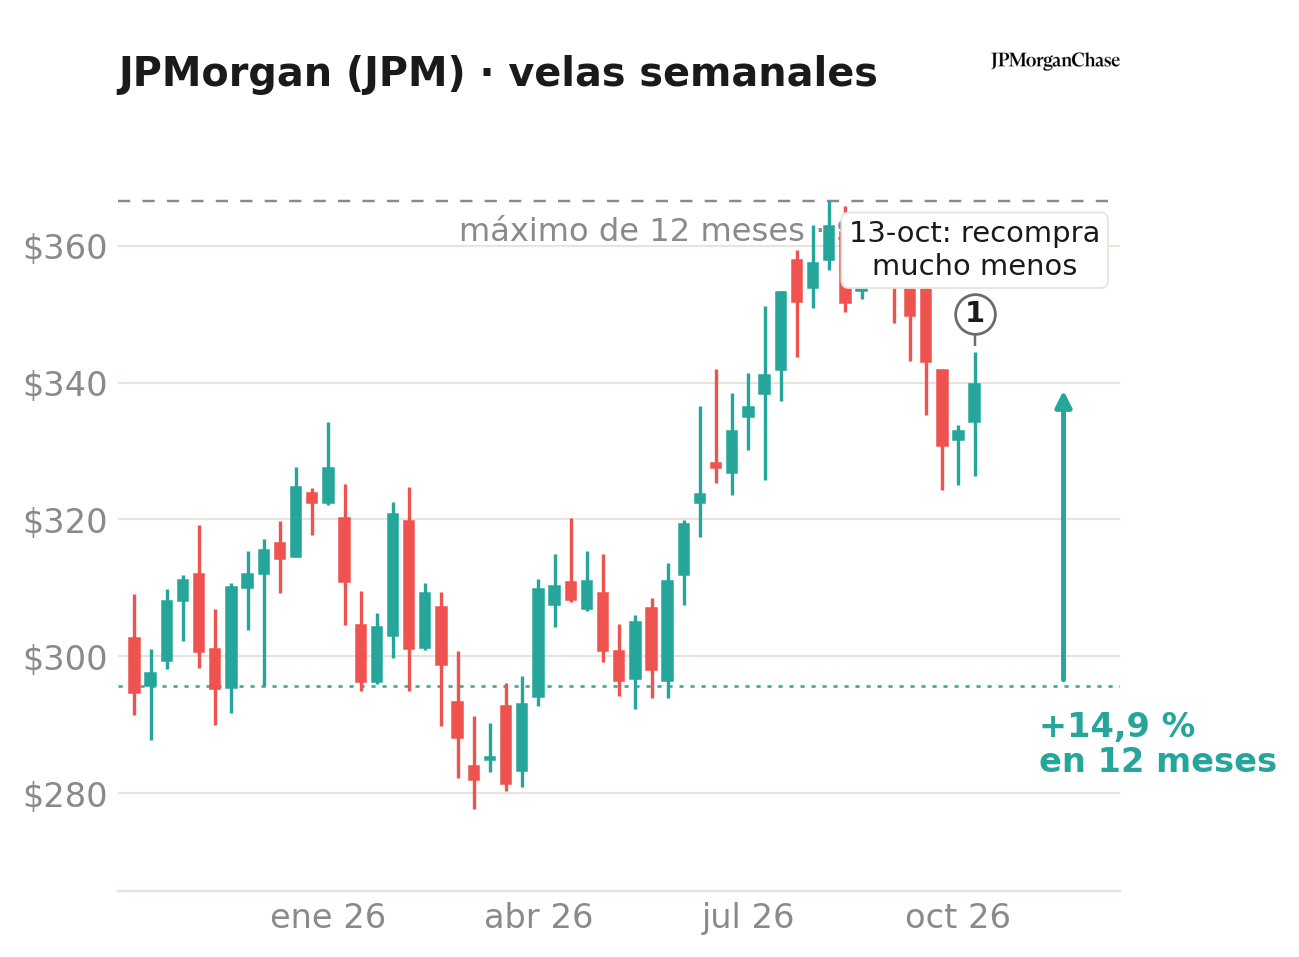
Previsión. Da para el 4T un margen de intereses de unos $28 billions.
Consumidor. «El consumidor está ahora mismo muy sano, sobre todo porque el mercado laboral está sano», dijo Jeremy Barnum, su director financiero, en la call del martes 13. El gasto con tarjeta de débito y crédito sube un +10 % interanual.
Resultados. Beneficio de $15.3 billions, $5.57 por acción, y una rentabilidad sobre el capital tangible del 20 %. Y el dato: recompró solo $1 billion en acciones, cuando lo normal eran unos $7 billions por trimestre. Por qué? Jamie Dimon lo explica: invertir en el negocio rinde más que recomprar acciones que hoy le dan un 6 % (lo que gana la acción por cada dólar que cuesta).
Analistas. 4 casas subieron su objetivo y 1 lo bajó; ninguna cambió su recomendación. La acción, +2,0 % en la semana y +14,9 % en 12 meses.
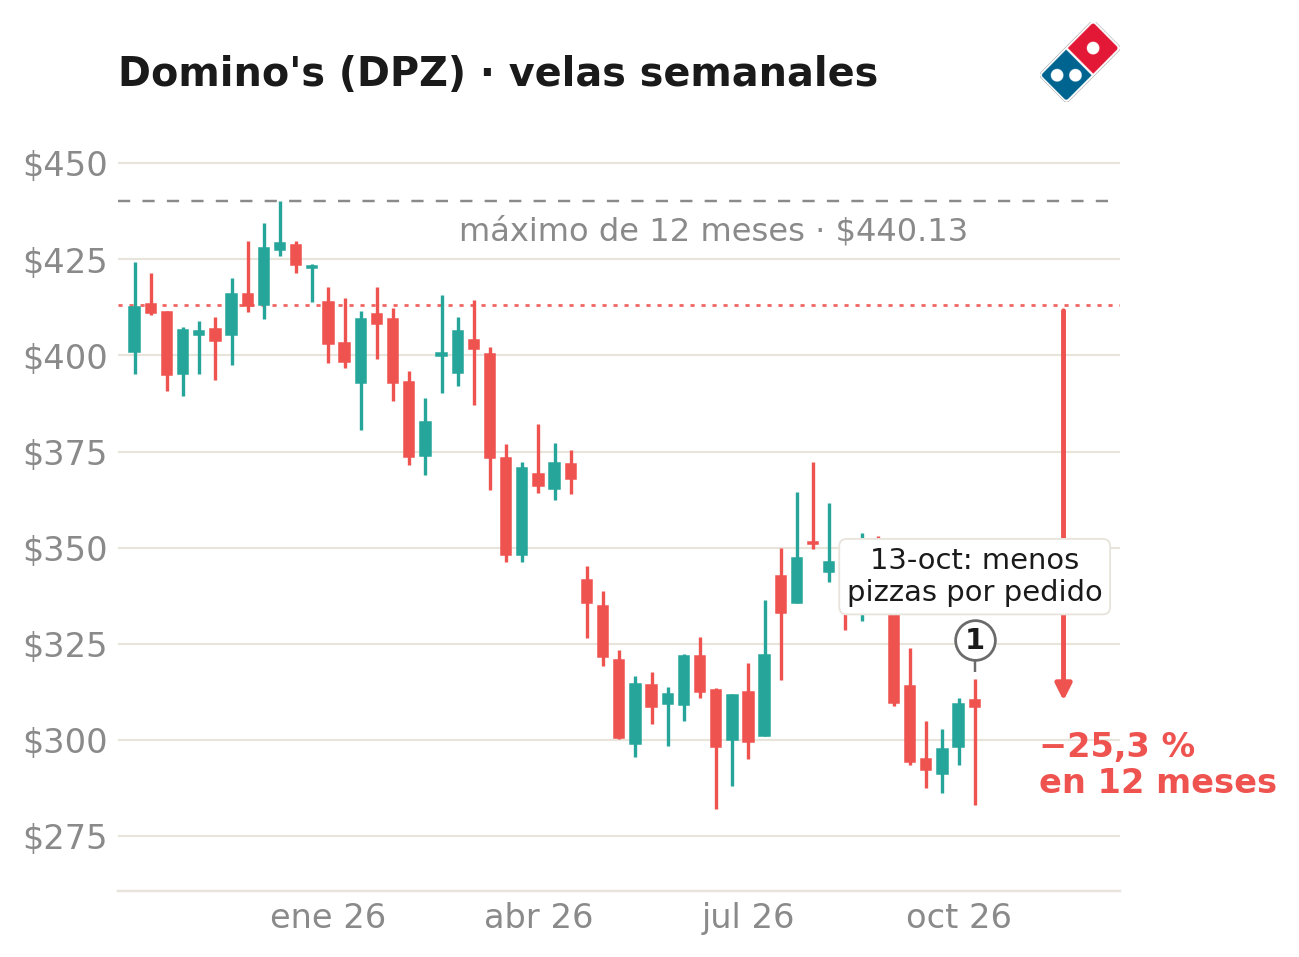
Previsión. Baja: las ventas comparables de EEUU crecerán en la parte baja de lo que daba (un dígito bajo). Y una que casi nadie leyó: «Con el entorno actual de tipos de interés, evaluaremos el nivel de endeudamiento adecuado», dijo Sandeep Reddy, su director financiero. Está en 4,2 veces el EBITDA (beneficio antes de intereses, impuestos y amortizaciones) y podría bajar de 4.
Consumidor. «Los clientes seguían viniendo y controlaban el ticket pidiendo menos cosas en cada pedido», dijo Joe Jordan, consejero delegado, en la call del martes 13.
Resultados. Ventas comparables en EEUU de solo un +0,3 %: suben los pedidos y baja el ticket. El beneficio operativo sube un +8,5 % sin efecto divisa.
Analistas. Al menos 8 casas bajaron su objetivo al día siguiente; ninguna cambió su recomendación. La acción cayó un −4,8 % el día de resultados y cae un −25,3 % en 12 meses.
Lo que me llevo de los dos: Dimon y Domino's hacen la cuenta de Lucía. Uno compara ese 6 % con lo que le rinde el dinero en otro sitio. El otro quiere deber menos, porque refinanciar ahora es caro. O sea, la cuenta de la cuota... hecha por una empresa.
4 · Pablo o Lucía: tres preguntas para saber qué empresa tienes en cartera
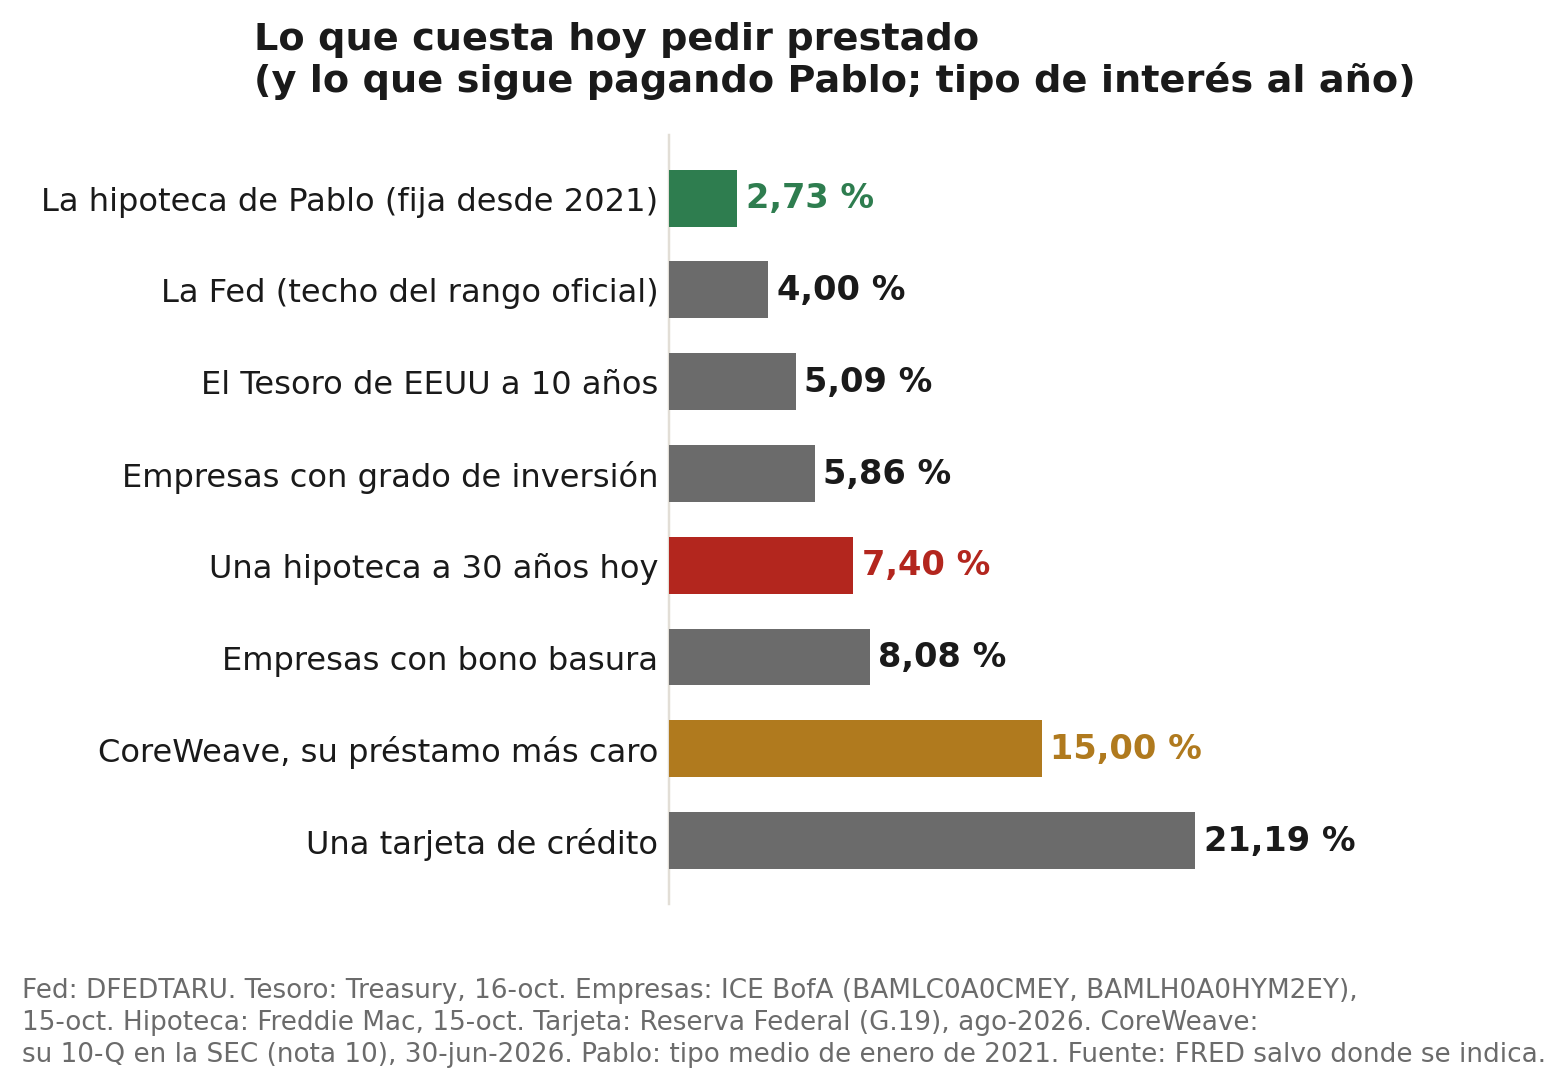
Mira la escalera. Abajo, Pablo: 2,73 % fijo hasta 2051. Arriba, la tarjeta de crédito: 21,19 %. Y más cerca de la tarjeta que de Pablo... CoreWeave. Su préstamo más caro ya le cuesta un 15 %.
Hay empresas Pablo: se endeudaron a largo en 2020 y 2021 a tipos de risa, o casi no deben. No necesitan pedir nada, así que la subida de tipos casi no les toca. Y hay empresas Lucía: tienen que pedir prestado o refinanciar AHORA, al tipo de hoy.
CoreWeave es Lucía de libro. Alquila a las empresas de IA centros de datos llenos de chips de Nvidia. Para eso compra chips sin parar... con deuda. Y lo cuenta ella misma en su último informe trimestral a la SEC, el 10-Q del segundo trimestre:
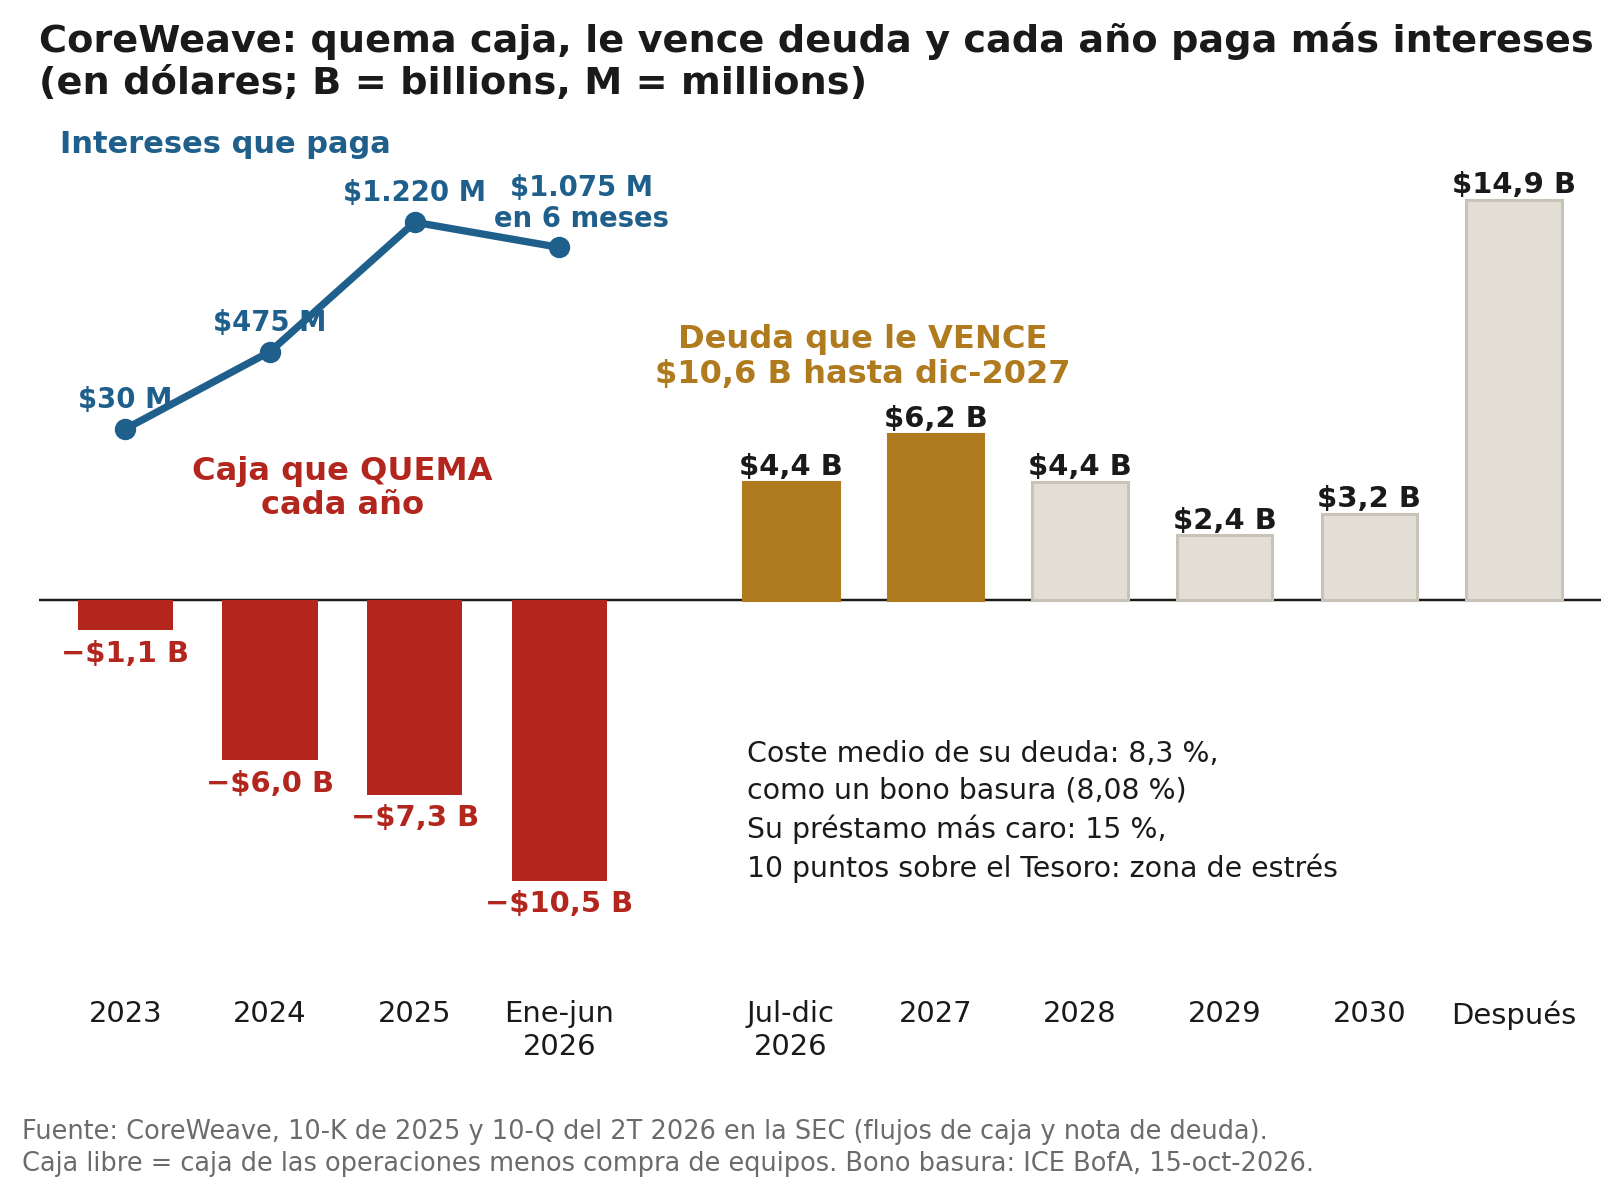
Debe $35.6 billions. A final de 2025 eran unos $21 billions. Entre julio de este año y diciembre de 2027 le vencen $10.6 billions: $4.4 billions en la segunda mitad de 2026 y $6.2 billions en 2027. Y no puede pagarlos con lo que gana. Mira las barras rojas: lleva tres años y medio quemando caja, y cada vez más. Solo en estos seis meses el negocio le dio $3.7 billions, y gastó $14.1 billions en equipos. Es decir, una caja libre negativa de más de $10 billions. Tiene que pedir más, sí o sí. De hecho, el 17 de septiembre anunció que iba a pedir otros $3 billions en bonos.
Y ya paga caro. De media, un 8,3 %: lo mismo que paga una empresa con bono basura (8,08 %). Su préstamo más caro, un 15 %. Eso es 10 puntos por encima del Tesoro de EEUU, que es justo la raya a partir de la cual el mercado habla de deuda en apuros ("distressed"). O sea, estrés financiero. Y la factura no para de crecer: $30 millions de intereses en 2023, $1.220 millions en 2025 y $1.075 millions solo en el primer semestre de 2026.
Esa es la cuenta que el mercado hizo esta semana. El negocio no cambió. Cambió lo que cuesta su dinero. Y lo cobró de golpe: −25 % en cinco días.
No te lo creas porque lo digo yo. Míralo: la tabla con cada préstamo de CoreWeave, a qué tipo y cuándo vence, en la página 27 de su 10-Q. Lo que le vence cada año y lo que paga de intereses, en la página 28. Los intereses de cada año, en su 10-K de 2025. Y la caja y la inversión, en la página 11. Los enlaces te llevan a la línea exacta.
Ahora hazlo tú con las tuyas. Tres preguntas. Las dos primeras están en la nota de deuda ("Debt") del 10-K o del 10-Q; la tercera, en el estado de flujos de caja.
Primera: a qué tipo tiene la deuda, y si es fija o variable. Si es variable, la empresa es Lucía cada trimestre.
Segunda: cuándo vence. Lo que vence en 2 o 3 años se refinancia al tipo de hoy. Y pasar de pagar un 2,5 % a un 7 % casi triplica la factura de intereses... sin vender un producto menos.
Tercera: si necesita pedir más. Mira la caja libre, es decir, la caja de las operaciones menos la inversión. Si es negativa, depende de que alguien le preste. Y el que presta pone el precio.
Ojo, esto no va de huir de toda empresa con deuda. Va de saber cuál tienes. Una empresa Pablo con buen negocio puede ser una muy buena oportunidad cuando el mercado la castiga junto a todas. Una Lucía puede salir bien... si bajan los tipos. Pero entonces tienes que saber que apuestas a los tipos, no solo al negocio.
Coge las tres empresas que más pesan en tu cartera y contesta las tres preguntas. Escríbelo. Si no lo escribes, no lo has decidido.
5 · Las oportunidades de la semana: tres negocios donde estaba Accenture en junio, y dos de ellos son Pablo
El 23 de junio analicé Accenture (ACN), la mayor consultora tecnológica del mundo, en el Briefing. Cotizaba a $124.83, a 8,5 veces los beneficios esperados. Por qué tan barata? Porque el mercado estaba convencido de que la IA iba a destruir su negocio de cobrar por horas. Descontaba que crecería un 2,7 % al año durante 10 años, cuando había duplicado ingresos en 9. El viernes cerró en $229.68: un +84 % en menos de 4 meses. Así se ve una oportunidad. Un buen negocio con un problema que el mercado cree para siempre... cuando el problema no lo es.
Estas tres están hoy como estaba Accenture en junio: por debajo de lo que valen en mi escenario base, y dos de ellas muy por debajo. De cada una te digo si es Pablo o Lucía, qué tendría que pasar y la señal en contra:
Booking (BKNG), la mayor agencia de viajes del mundo sin un solo avión ni una cama. Es Pablo: debe unos $20.2 billions, pero tiene $17.2 billions en caja y generó $3.6 billions de caja libre solo en el segundo trimestre. No necesita que nadie le preste. Cuando la analicé, el 23 de septiembre, cotizaba a unas 17 veces beneficios, la mitad de su media histórica de 34. Y los viajeros de Genius, su programa de fidelidad, ya hacen más de la mitad de las noches sin pasar por Google. Qué tendría que pasar: que el marketing, que crece más que los ingresos (un 14 % frente a un 12 %), baje del 30 % de las ventas. La señal en contra: los directivos han vendido $61 millions en acciones en doce meses y no han comprado ni una.
Adobe (ADBE), la dueña de Photoshop y Acrobat. También es Pablo: debe $6.15 billions en bonos, todos a tipo fijo y ninguno por encima del 5 %. Tiene $5.6 billions entre caja e inversiones a corto y generó $2.4 billions de caja libre en su tercer trimestre fiscal. Ingresos récord de $6.76 billions en ese trimestre, un +13 %. Lo que preocupa al mercado es que la facturación recurrente nueva cayó un −36 %. Por qué? Porque Adobe está regalando la entrada (más de 100 millions de usuarios gratuitos en la parte creativa) para cobrar después, como hizo durante décadas con Adobe Reader. Qué tendría que pasar: que esa facturación nueva vuelva a crecer en el cuarto trimestre. La señal en contra: cambia de consejero delegado el 1 de diciembre y su director financiero es interino.
Lennar (LEN), una de las mayores constructoras de casas de EEUU. Aquí la Lucía no es la empresa: son sus clientes. Con la hipoteca al 7,40 %, Lennar acaba de tener su peor trimestre: beneficio por acción a la mitad en un año y pedidos un −9 %. Cuando la analicé, el 17 de septiembre, cotizaba a 0,87 veces su valor en libros. Es la apuesta a los tipos de las tres, y hay que saberlo: si bajan, los compradores vuelven antes. Qué tendría que pasar: que su margen neto del 4,1 % deje de caer y vuelva hacia el 7,95 % de 2015-2019. La señal en contra: vendió el suelo (era dueña del 18 % de sus parcelas, hoy del 2 %), y eso puede haberle bajado el margen para siempre. Y en dos años ningún directivo ha comprado una acción.
Dos empresas Pablo castigadas junto a todas, y una cuyo negocio vuelve antes si bajan los tipos. Ninguna es una compra a cualquier precio. El precio al que compraría cada una está en su ficha del Briefing, como estaba el de Accenture en junio.
6 · La pregunta de un lector
Martin, cada web calcula el FCF (la caja libre) a su manera. Unas restan solo la inversión y otras también los arrendamientos. Unas cogen el último año fiscal y otras los últimos 12 meses. Y casi ninguna resta lo que la empresa paga en acciones a sus empleados, que es un coste real. Mi consejo: hazlo tú. En el estado de flujos de caja del 10-K o del 10-Q, coge la caja de las operaciones y réstale la inversión. Es justo lo que hemos hecho arriba con CoreWeave. Decide qué más restas, y hazlo SIEMPRE igual en todas las empresas.
Si tienes una pregunta, contéstame a este correo. Respondo una cada semana.
Te dejo un regalo: la calculadora de Pablo y Lucía. Pon tus números y mira qué te cuesta más, el precio o el tipo.
No mires el precio. Mira la cuota.
Bernardo
PS: Los errores son fantásticos de tener, siempre que aprendamos de ellos. Si no, se repiten para siempre... y eso no es nada bueno. Uno de los errores que más me ha dolido fue el de Enphase (ENPH), la que fabrica los inversores de las placas solares. Me creí las estimaciones de los analistas sin comprobarlas, y no se cumplieron ni de lejos. Lo que más me costó fue reconocer que el equivocado era yo, no el mercado. Desde entonces, una cifra que no he verificado no entra en mi cuenta. Y tú, cuál ha sido el tuyo, y qué aprendiste? Contéstame a este correo: los leo todos.
Nada de lo anterior es una recomendación ni constituye asesoramiento financiero.
Cuándo vendo yo? Cuando pasa una de estas dos cosas. Una: la razón por la que compré ya no es verdad. Dos: ya no me compensa. A este precio no me paga el riesgo, o tengo otra empresa que me ofrece más.
Saberlo es fácil. Hacerlo, no. Cuando tu acción cae un 9 % en una semana, todo te pide vender. Cuando sube un 50 %, todo te pide quedarte.
Por eso en el Briefing no doy opiniones. Doy un proceso, y lo hacemos juntos con cada empresa. Primero, la razón por escrito. Después, lo que vale en tres escenarios. Y cada vez que presenta resultados, una pregunta: sigue en pie?
Así, el día que tu acción cae, no decides con el titular. Abres la ficha y sabes qué hacer. Tienes el enlace debajo.
No sé si es para ti. Eso lo sabes tú, y para eso está la garantía: si en los primeros 15 días ves que no es para ti, te devuelvo el dinero. Y se cancela desde tu cuenta, sin escribir a nadie.
Esta es la tesis de la semana de la newsletter gratuita. Si quieres recibirla cada domingo, apúntate aquí.