Dos economías, un solo tipo de interés... y adivina quién lo paga
- Desde enero de 2020 los precios en EEUU han subido un +28,9 %. El titular de agosto dice 3,4 %, porque solo cuenta el último año. Medida a 6 años, es la mayor inflación acumulada en 40 años.
- La IA no nota los tipos de interés y el resto de la economía sí. El bono de EEUU a 10 años llegó al 5,31 % el lunes, máximo desde 2002, y el S&P 500 marcó récord el martes. PepsiCo dice que su cliente no levanta cabeza en 12-18 meses; Delta, que el suyo es $40 trillions más rico.
- Se acabó TINA, el "no hay alternativa a la bolsa". Con un 5 % sin riesgo, qué le estás pidiendo a la bolsa cuando compras en máximos? La historia tiene una respuesta, y no es la que quieres oír (más abajo).
1 · Tres vecinos y una inflación del +28,9 % que no sale en los titulares
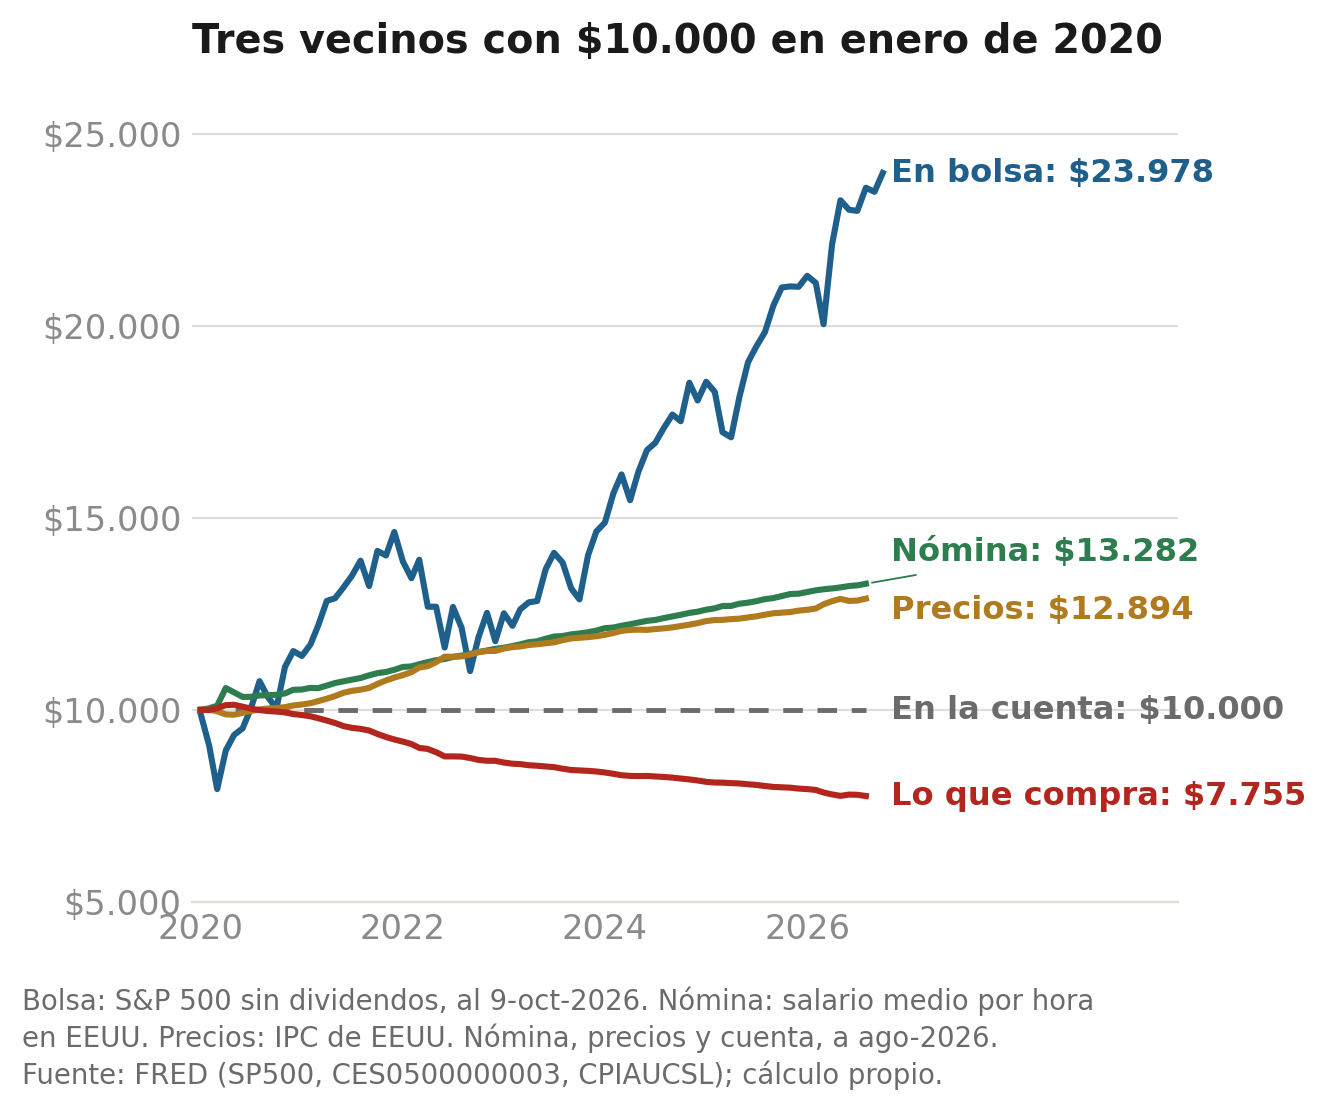
Imagina tres vecinos en enero de 2020. El primero mete $10.000 en bolsa, en el S&P 500. El segundo deja $10.000 en la cuenta, que es lo prudente. Y el tercero no tiene ahorros: vive de una nómina de $10.000. Hoy, al primero le valen $23.978. El segundo sigue teniendo $10.000... que compran lo mismo que $7.755 en 2020: ha perdido un 22 % sin tocar nada. Y el tercero cobra $13.282, mientras que lo que costaba $10.000 cuesta $12.894: está como estaba, un pelín mejor. Ojo, que eso es la media, y en el último año ya no: su sueldo sube un +3,1 % y los precios un +3,4 %.
Por qué nadie lo ve? Porque el dato de inflación que sale cada mes es el del último año, el 3,4 % de agosto. Pero los precios no vuelven atrás: se acumulan. Y si se mide a 6 años exactos, de agosto de 2020 a agosto de 2026, sale lo mismo, +28,9 %, porque tras el bajón del covid los precios de agosto de 2020 estaban donde en enero. Es la inflación acumulada a 6 años más alta desde noviembre de 1986. No es récord: en 1982 llegó al 71 %. Pero es la mayor en 40 años, y la estamos viviendo ahora mismo mientras lees esta newsletter.
La clave: no es el mismo consumidor. Quien tenía activos se ha hecho más rico, y quien solo tenía caja ha perdido. Lo dicen ellos mismos en sus calls (sección 2).
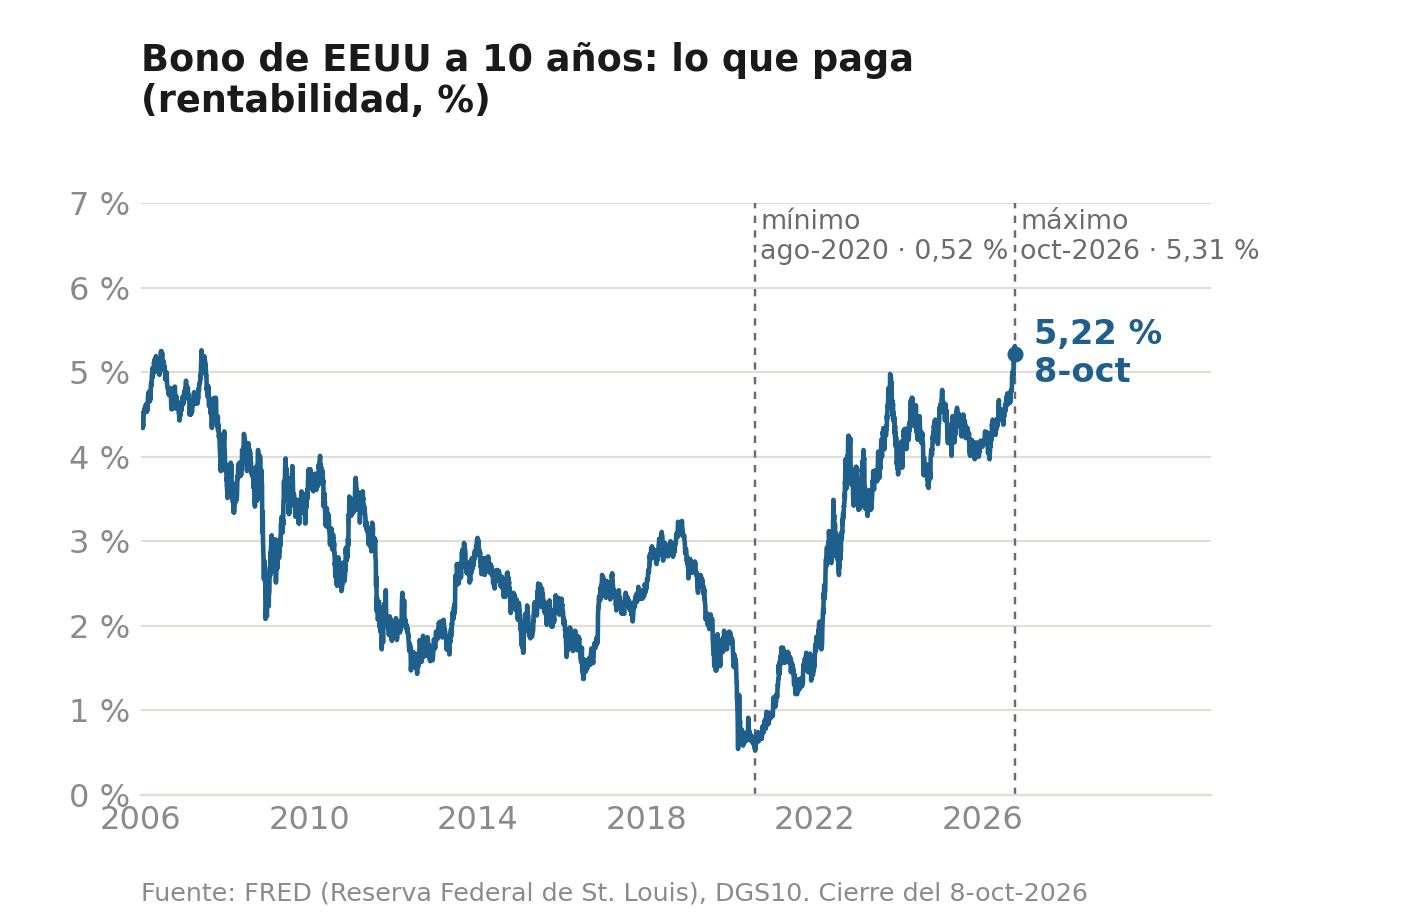
Encima, pedir prestado a 10 años es lo más caro en 24 años. El bono de EEUU a 10 años cerró el lunes en el 5,31 %, máximo desde 2002, y el miércoles tocó el 5,36 % dentro de la sesión. Por qué? Porque la IA no nota los tipos. Las hiperescaladoras invierten igual pague el bono de EEUU a 10 años un 3 % o un 6 %, y se llevan el capital, la energía y los trabajadores de la vivienda y los coches, que sí los notan. Es la enfermedad holandesa ("Dutch disease"): un sector que crece tanto que deja sin recursos al resto. Y como la Fed no puede subir los tipos solo a una parte de la economía, no los baja para nadie. Dos economías, un solo tipo de interés.
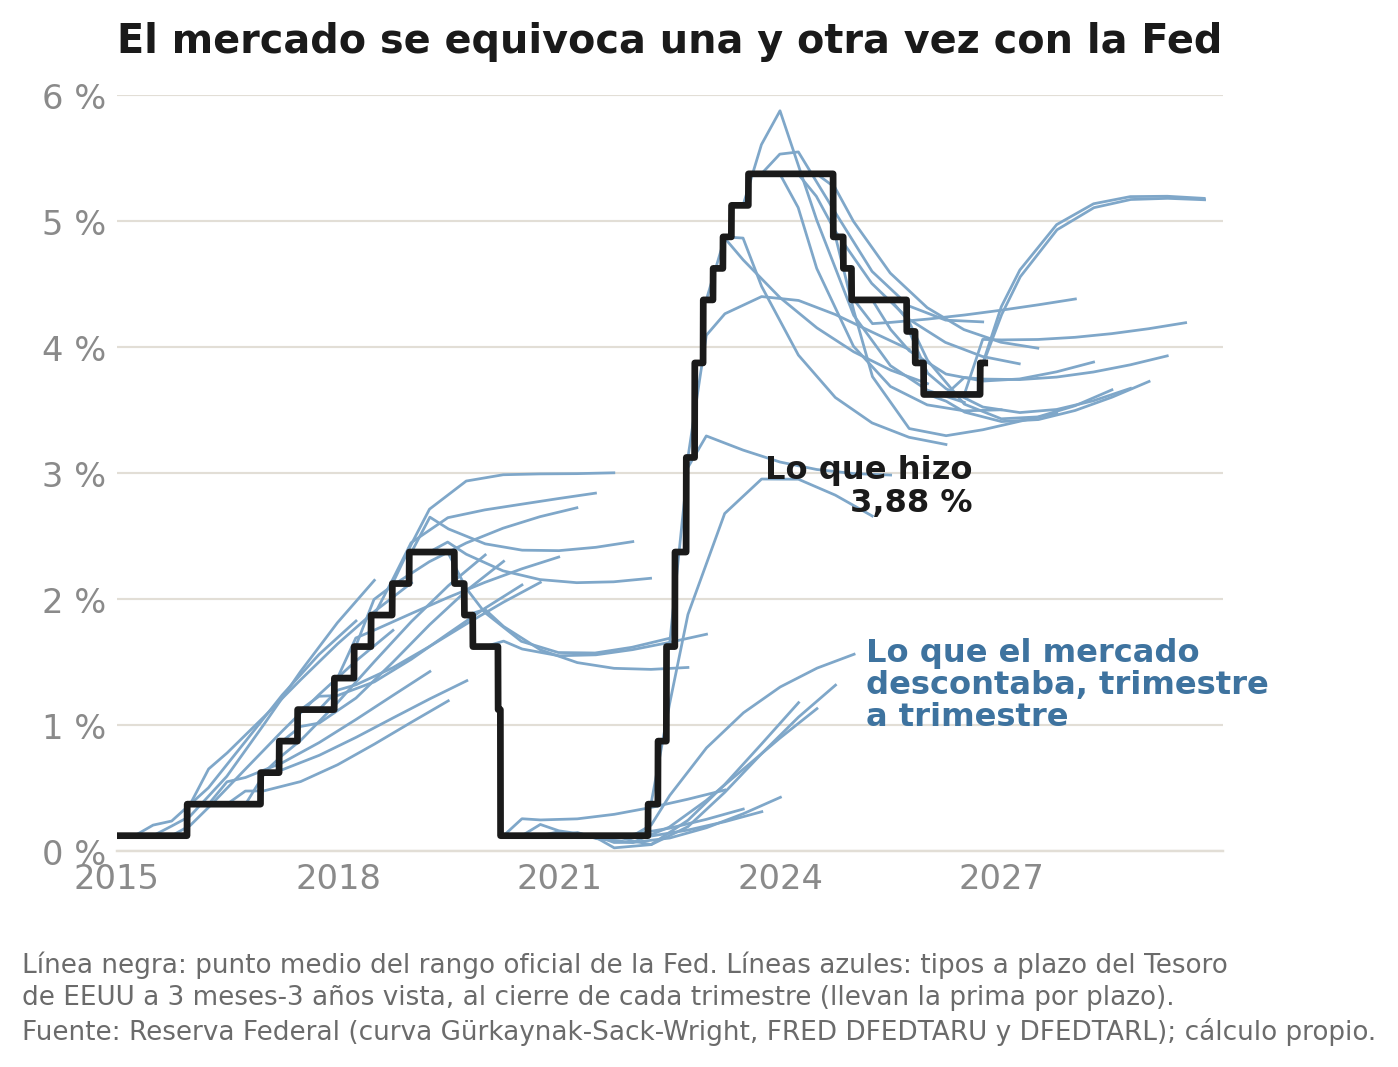
Y la Fed? El mercado descuenta que volverá a subirlos: a 2 años vista, los tipos del Tesoro de EEUU ya están en el 5,2 %, con la Fed hoy en el 3,875 %. Te lo crees? Ni me lo creo ni me lo dejo de creer: nadie adivina el futuro. Mira el gráfico. Cada línea azul es lo que el mercado DESCONTABA que haría la Fed, trimestre a trimestre desde 2015; la negra, lo que hizo. A finales de 2021 descontaba unos tipos del 1,5 % a 3 años vista, y la Fed acabó en el 5,38 %. Y ojo con ese 5,2 % de hoy: una parte es el extra que se pide por prestar a largo plazo, no subidas. Si el mercado se equivoca una y otra vez con la Fed, hacer caso de lo que descuenta es una tontería. Si sirve para algo, es para ir a la contra.
Y un riesgo que el mercado no está valorando: las elecciones de mitad de mandato del 3 de noviembre. Kalshi da a los demócratas un 90 % de ganar la Cámara de Representantes. Con ella le podrían acusar (un impeachment solo necesita mayoría simple), aunque destituirle exige 67 senadores. La última vez que Trump perdió unas elecciones se montó un pollo muy gordo. Ahora, ojo: desde 1950, en los 12 meses siguientes a unas midterms el S&P 500 ha subido las 19 veces, un +18,6 % de media (cálculo propio con los datos de Shiller). El ruido llega antes, no después. Para quien tenga caja o un trozo en Situaciones Especiales, eso es oportunidad.
2 · Los quotes que tienes que saber: el consumidor que hay es este
Esto es sin duda lo más importante. No de esta semana, sino de todas las semanas. Qué dicen los equipos directivos que están viendo. Esto NUNCA sale en los titulares, pero es necesario saber qué está pasando.
 | «Un consumidor que está claramente apretado. No esperamos que el consumidor esté de repente mucho mejor en los próximos 12 o 18 meses.» Ramon Laguarta, presidente y consejero delegado de PepsiCo, en la call de resultados del jueves 8. |
 | «El 40 % de los hogares de EEUU con más renta, que son la mayoría de los clientes de Delta, son casi $40 trillions más ricos que hace unos pocos años. (...) El avión sigue siendo de lo que mejor relación calidad-precio tiene, con los billetes todavía muy por debajo de la inflación acumulada de los últimos años.» Ed Bastian, consejero delegado de Delta, en la call de resultados del viernes 9. |
 | «Los consumidores siguen buscando formas prácticas de cuadrar el presupuesto, como usar lo que ya tienen en la despensa o aprovechar las sobras. (...) La inflación no ha dado ningún respiro en los últimos años. El consumidor está más presionado y no ha visto alivio.» Brendan Foley, presidente y consejero delegado de McCormick, en la call de resultados del jueves 1. |
 | «Les recuerdo que la compraventa de viviendas está en mínimos de 40 años, y con los tipos de interés y de las hipotecas subiendo, no va a mejorar hasta que eso cambie.» Frank Sullivan, presidente y consejero delegado de RPM (Rust-Oleum), en la call de resultados del martes 6. |
 | «El año que viene seguiremos contratando, pero a un ritmo menor, en parte por la IA.» Julie Sweet, presidenta y consejera delegada de Accenture, en la call de resultados del jueves 1. |
 | «Vemos más moratorias locales, normas urbanísticas más estrictas, permisos que tardan más y más rechazo de los vecinos en algunos mercados.» Wes Cummins, presidente y consejero delegado de Applied Digital (centros de datos para IA), en la call de resultados del miércoles 7. |
Me encanta lo de Laguarta porque cuadra con lo que decía McDonald's en agosto: hay que dejar de hablar de que el consumidor está apretado "ahora" y empezar a hablar de que este es el consumidor que tenemos, y no va a cambiar a corto plazo. Y fíjate en las tres últimas, que son las dos economías en estado puro: la vivienda, parada por los tipos; y la IA, a la que ya no la frena el dinero sino los vecinos... y que aun así ya contrata a menos gente.
3 · Cuatro negocios, dos consumidores: el que tiene activos y el que no
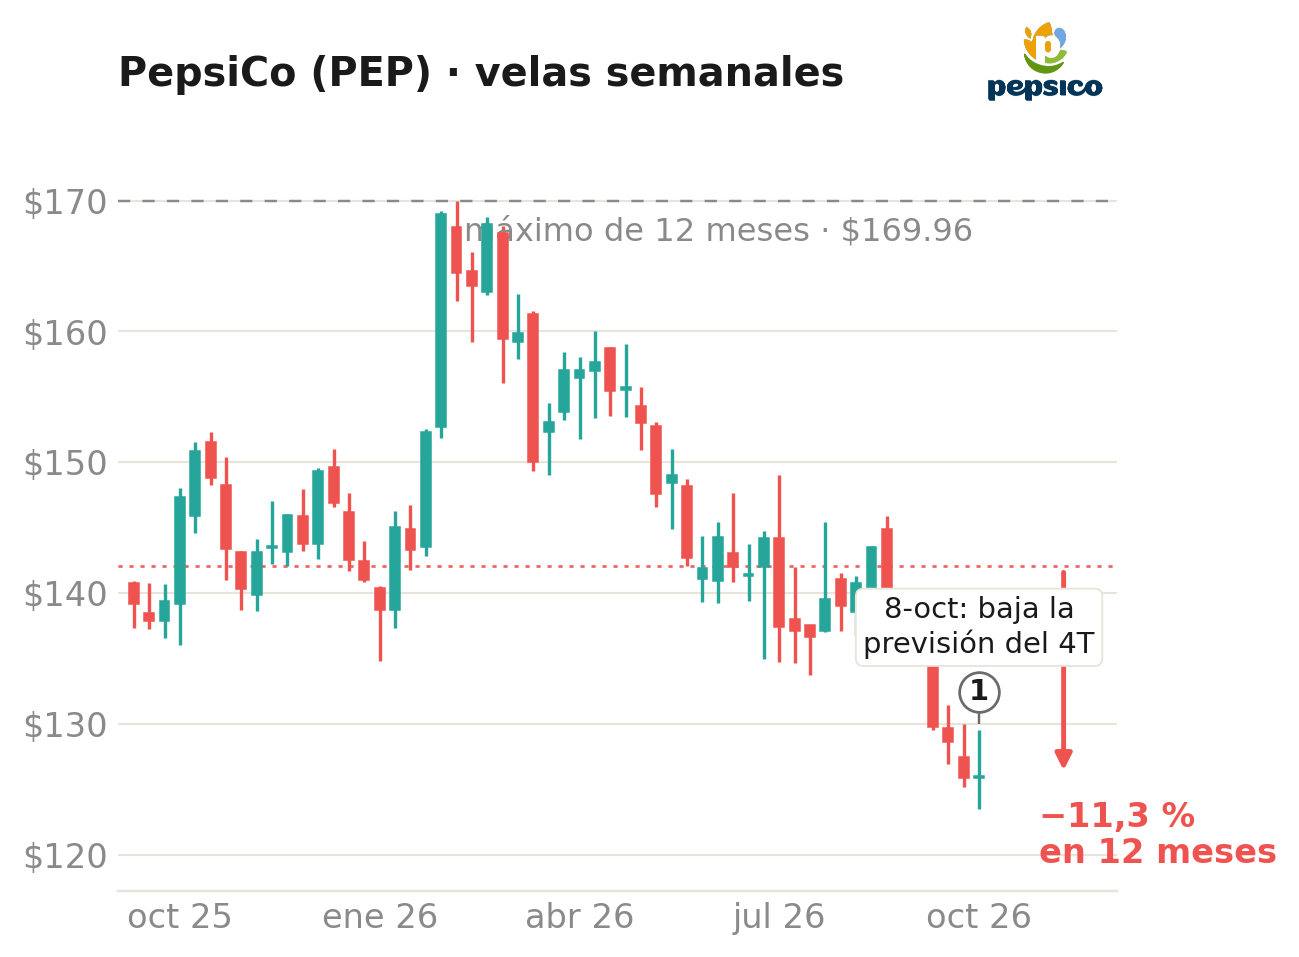
Previsión. Baja: el beneficio por acción "core" del año crecerá entre un +2,5 % y un +3,5 %, cuando antes decía la parte baja de entre un +5 % y un +7 %. «Es el margen lo que hace bajar la previsión de beneficio por acción», dijo Steve Schmitt, su director financiero, en la call del jueves 8.
Consumidor. «No nos sentimos bien con el negocio de bebidas. No estamos compitiendo bien en refrescos», dijo Ramon Laguarta, presidente y consejero delegado, en la call del jueves 8.
Resultados. Ingresos de $25.27 billions, un +5,6 % (+3,1 % orgánico). Beneficio por acción core de $2.34, solo un +2 %. Vende un 0,5 % más de volumen y ha bajado un 1 % los precios de los snacks en Norteamérica; en bebidas de Norteamérica, el volumen cae un −3 %.
Analistas. 6 casas bajaron su objetivo en la semana; ninguna cambió su recomendación. La acción, −11,3 % en 12 meses.
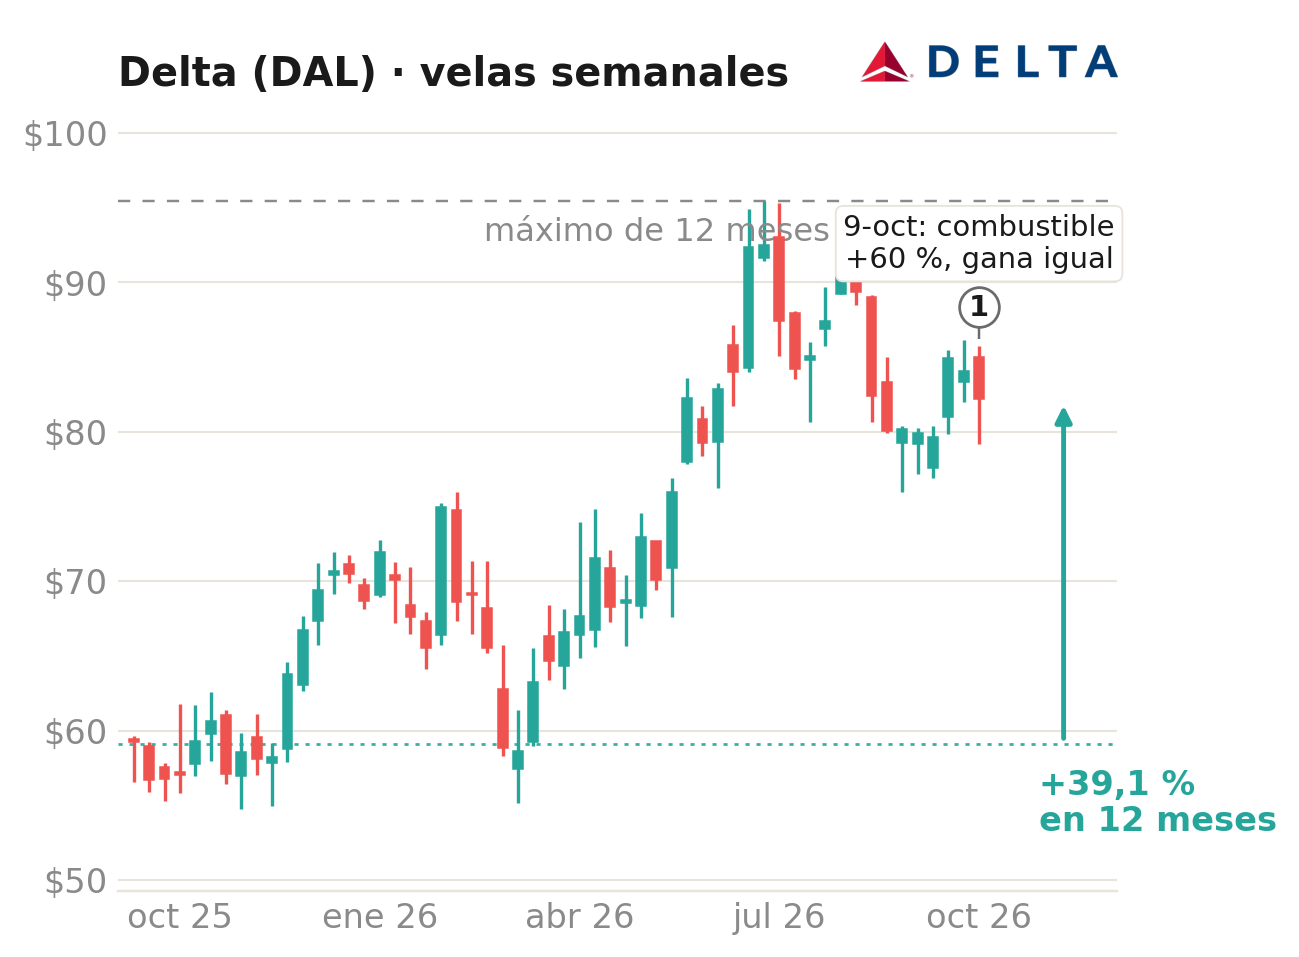
Previsión. Baja: beneficio por acción del año de $5.10 a $5.60, cuando en julio daba de $6.50 a $7.50. Ojo al porqué: la factura de combustible del año sube un 60 %, $6 billions, y aun así espera un beneficio antes de impuestos de unos $4.5 billions, «bastante cerca» del de 2025.
Consumidor. «Apenas vemos resistencia: nuestro producto se sigue viendo asequible en la cesta del consumidor, incluso con una subida de precio del 20 %, que en buena parte ya hemos aplicado este año», dijo Ed Bastian, consejero delegado, en la call del viernes 9. La clase económica ya es solo el 39 % de sus ingresos.
Resultados. Ingresos ajustados de $17.59 billions, un +16 %, récord en un 3T. Beneficio por acción ajustado de $1.72, un +1 %, por debajo de los $2.00 a $2.50 que había dado en julio.
Analistas. 3 casas bajaron su objetivo antes de los resultados, sin tocar la recomendación de compra. La acción, +39,1 % en 12 meses.
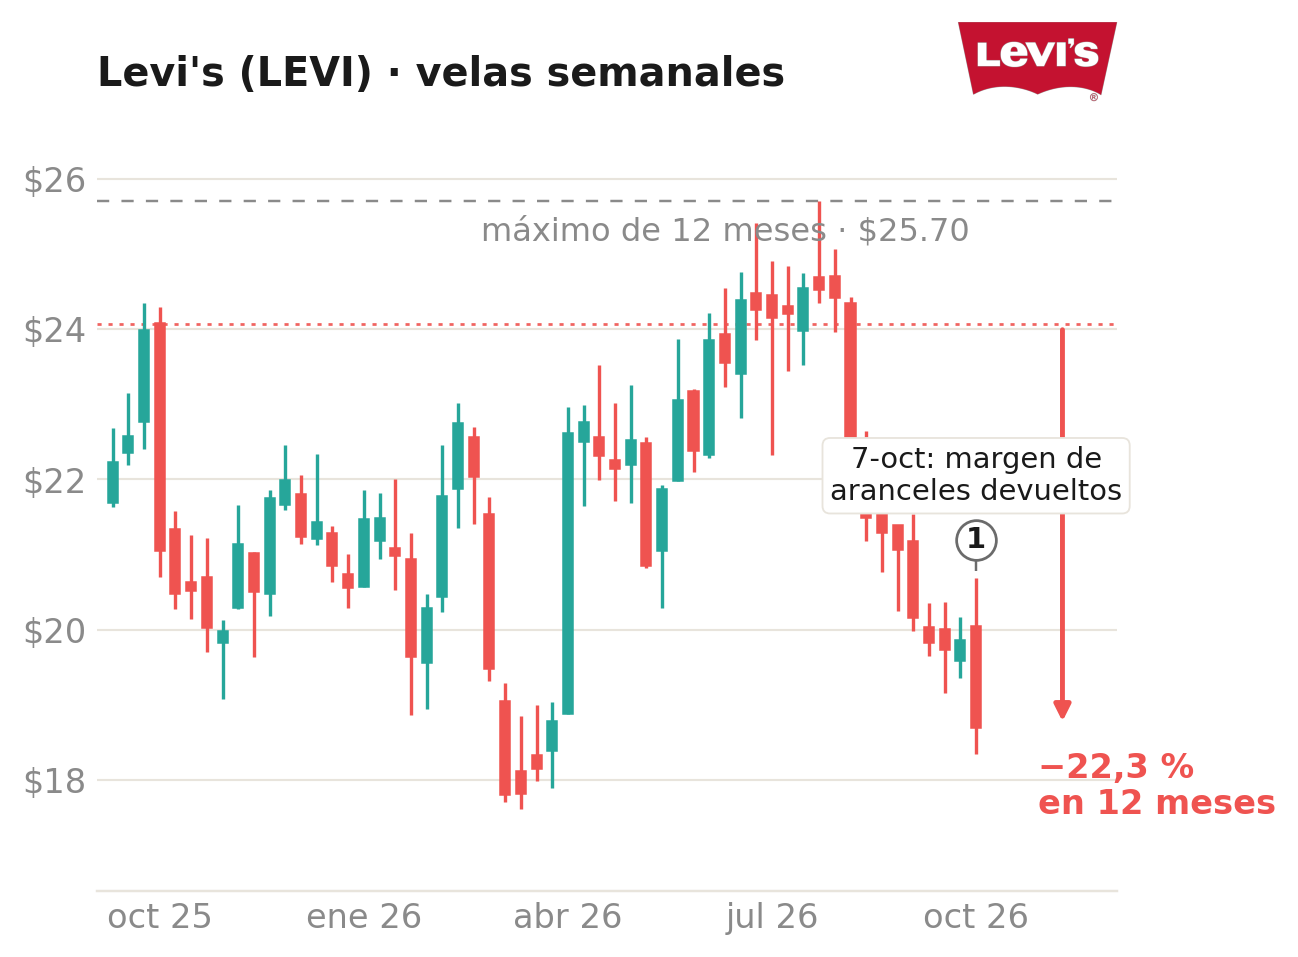
Previsión. Sube el beneficio por acción ajustado del año a entre $1.54 y $1.56, desde $1.46 a $1.52. Pero con trampa: buena parte son aranceles que le devuelve el Gobierno. Los ingresos reportados bajan a alrededor de un +7 %, desde un +7 % a +7,5 %.
Consumidor. «El mercado en EEUU había pasado a hablar de tiro bajo», dijo Michelle Gass, presidenta y consejera delegada, en la call del miércoles 7, sobre una campaña de vuelta al cole que no funcionó.
Resultados. Ingresos de $1.61 billions, un +4 % (+5 % orgánico). Beneficio por acción ajustado de $0.48, frente a $0.34 hace un año... de los que $0.16 son aranceles devueltos. Ojo: de los 450 puntos básicos que sube su margen bruto, 370 son aranceles devueltos, según Harmit Singh, su director financiero. Sin ellos, sube 80. Un beneficio así se descuenta y se ajusta.
Analistas. 5 casas bajaron su objetivo el día después. La acción, −22,3 % en 12 meses.
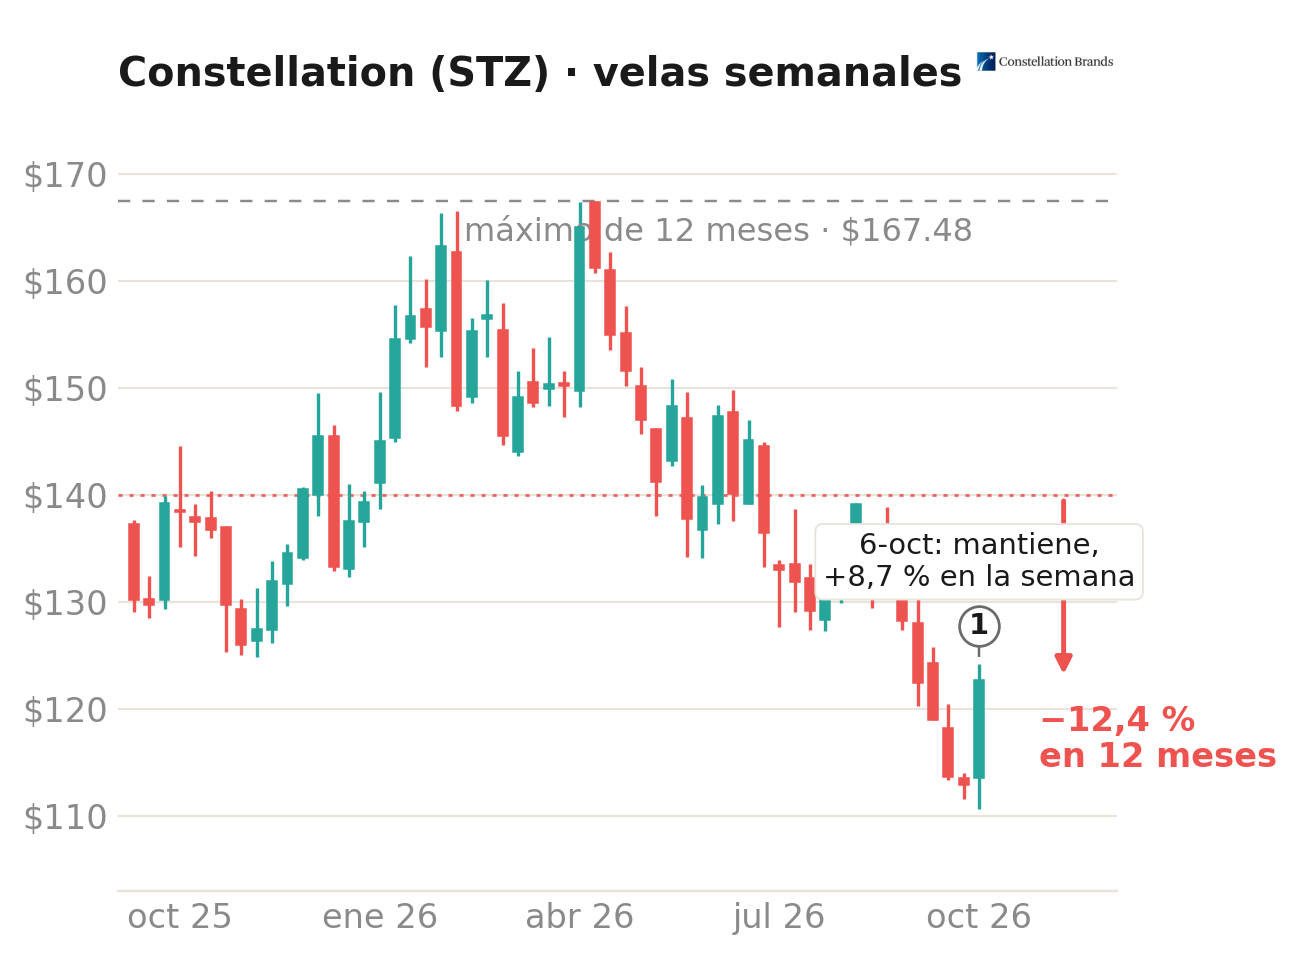
Previsión. Mantiene el beneficio por acción del ejercicio entre $11.20 y $11.90, y en la parte alta si lo bueno que vio en septiembre continúa el resto del año.
Consumidor. «Es mucho más barato retener a tus clientes que intentar recuperarlos», dijo Garth Hankinson, su director financiero, en la call del miércoles 7. Le preguntaron por el consumidor hispano y no contestó.
Resultados. Ventas de $2.63 billions, un +6 %. Beneficio por acción comparable de $3.74, un +3 %. Envía un +5,5 % más de cerveza a los distribuidores, pero las tiendas compran un −0,6 % menos: Modelo Especial cae alrededor de un −2 % y Corona Extra un −5 %.
Analistas. 8 bajadas de objetivo en la semana, y HSBC la bajó a mantener. La acción subió un +8,7 % en la semana, pero cae un −12,4 % en 12 meses.
Lo que me llevo de los cuatro. Pepsi y Delta no ven el mismo consumidor, y las dos tienen razón. Delta le vende al que tiene activos y a la empresa que tiene que mandar a alguien a una reunión: ese viaje se hace sí o sí. Pepsi, Constellation y Levi's le venden al que vive al día: el que tenía su dinero en la cuenta y ha perdido un 22 %, y el que vive de un sueldo que este año ya va por detrás de los precios. Y aquí está la oportunidad: mientras la IA está súper cara, todo lo que tiene que ver con ese consumidor está tirado al desguace. Pepsi, McDonald's, General Mills, Procter & Gamble... negocios muy defensivos, con un riesgo-beneficio muy atractivo. Antes o después ese consumidor se dará la vuelta, y la bolsa no espera a que pase: se adelanta. Si Pepsi dice que su cliente tarda 12-18 meses, las acciones se darán la vuelta antes. Pero no compres pensando que mañana se multiplican por dos: probablemente haya que esperar de 6 a 12 meses. Mientras tanto, ganan Costco y Walmart, adonde rota ese consumidor.
4 · Se acabó TINA: lo que la historia dice que da la bolsa comprada a estos precios
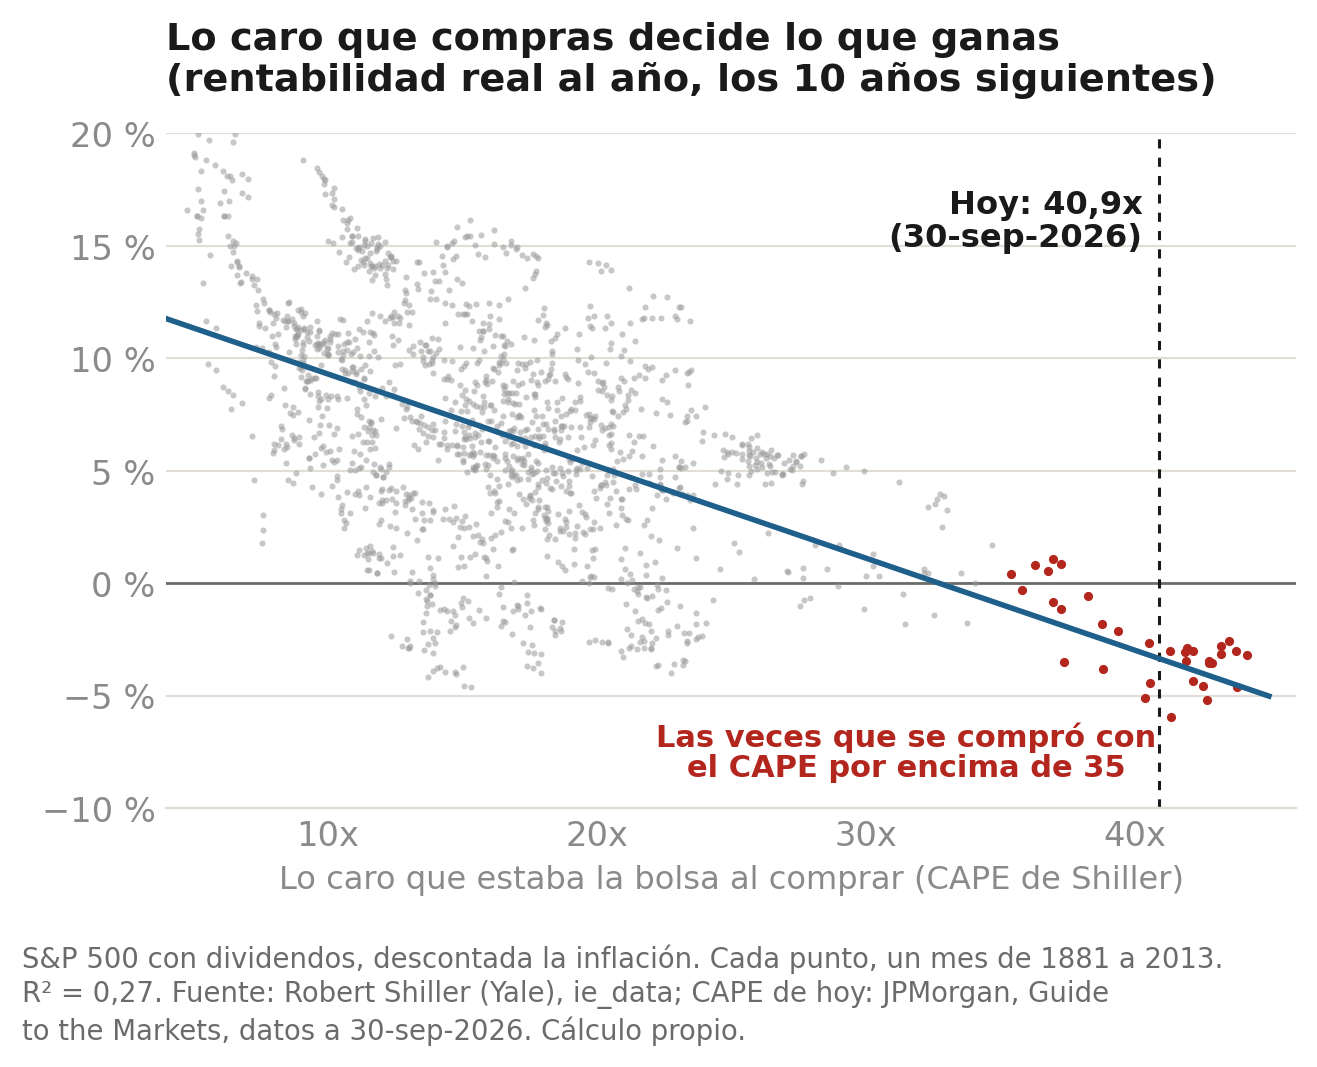
La semana pasada os decía que con el bono de EEUU a 10 años al 5 %, un 10 % ya no me vale. Esta semana, la otra mitad de la cuenta.
En 2020 el bono de EEUU a 10 años pagaba un 0,52 %. Ni la inflación. Era TINA, "there is no alternative": no había alternativa a la bolsa, y todo el dinero fue a la bolsa. Así subieron las valoraciones. Hoy el bono de EEUU a 10 años paga un 5,3 %. La alternativa ha vuelto. Y la pregunta que me hago es: el que compra hoy el S&P 500 en máximos, qué rentabilidad está esperando de verdad? Si le pide un 10 % o un 12 %, la historia dice que desde aquí es muy complicado.
Mira el gráfico. Cada punto es un mes desde 1881: lo caro que estaba la bolsa al comprar (el CAPE, el precio frente al beneficio medio de 10 años) frente a lo que ganaste los 10 años siguientes, descontada la inflación. No es una ley (explica una cuarta parte, R² de 0,27), pero la tendencia es clarísima. Hoy el CAPE está en 40,9 veces, según JPMorgan. Las únicas 34 veces que se compró por encima de 35, entre 1998 y 2001, los 10 años siguientes dieron de media un −2,6 % al año, ya descontada la inflación. Con dividendos.
Ojo, que hablo del índice. Lo caro está en EEUU y en Corea, por los semiconductores y la IA. Y esta semana vimos lo frágil que es: el jueves el FT publicó que OpenAI factura $20 billions menos de lo que se había dicho, y los semiconductores cayeron un −3,4 % en un día. Puede ser un primer aviso. Wall Street se pasa de frenada con la IA: mucho dinero persiguiendo pocas oportunidades acaba siempre en corrección. Fuera de ahí hay negocios que cotizan a un PER de 3 o de 4, que no pierden dinero y que recompran acciones. Ahí el riesgo-beneficio es extraordinario.
Tres preguntas para hacerte esta semana con tu cartera: qué parte tienes en lo caro y qué parte en lo barato; cuánta caja tienes y cuánto te paga (si es menos de un 3,4 %, pierde poder de compra); y qué rentabilidad le estás pidiendo a lo que compras hoy. Escríbelo. Si no lo escribes, no lo has decidido.
5 · La pregunta de un lector
Marc, el contrato da visibilidad, no precio. Un contrato a 20 años con Google vale lo que vale la caja de Google dentro de 20 años y lo que pagas hoy por él. Y esta semana Constellation Energy subió un +15,8 % por uno. Fíjate en tres cosas: quién es el cliente, si el precio de la energía está fijado o va indexado a la inflación, y cuánta inversión pone el cliente y cuánta la empresa. Una eléctrica con contratos largos se parece mucho a un bono. Y un bono comprado caro, con el de EEUU a 10 años al 5 %, rinde poco.
Si tienes una pregunta, contéstame a este correo. Respondo una cada semana.
La IA no nota los tipos. Tu cuenta, sí.
Bernardo
Nada de lo anterior es una recomendación ni constituye asesoramiento financiero.
Cuándo vendo yo? Cuando pasa una de estas dos cosas. Una: la razón por la que compré ya no es verdad. Dos: ya no me compensa. A este precio no me paga el riesgo, o tengo otra empresa que me ofrece más.
Saberlo es fácil. Hacerlo, no. Cuando tu acción cae un 9 % en una semana, todo te pide vender. Cuando sube un 50 %, todo te pide quedarte.
Por eso en el Briefing no doy opiniones. Doy un proceso, y lo hacemos juntos con cada empresa. Primero, la razón por escrito. Después, lo que vale en tres escenarios. Y cada vez que presenta resultados, una pregunta: sigue en pie?
Así, el día que tu acción cae, no decides con el titular. Abres la ficha y sabes qué hacer. Tienes el enlace debajo.
No sé si es para ti. Eso lo sabes tú, y para eso está la garantía: si en los primeros 15 días ves que no es para ti, te devuelvo el dinero. Y se cancela desde tu cuenta, sin escribir a nadie.
Esta es la tesis de la semana de la newsletter gratuita. Si quieres recibirla cada domingo, apúntate aquí.