Los mercados de bonos empiezan a gritar... y lo peor aún puede estar por llegar
- Los mercados de bonos de todo el mundo empiezan a marcar niveles de preocupación real... u oportunidad si los compramos ahora! El bono de EEUU a 10 años tocó el 5,29 % el 30 de septiembre, máximo desde mayo de 2002. Y no es solo EEUU: Japón, Reino Unido y Alemania también están en máximos.
- Meta, Alphabet, Amazon y Oracle llevan $157 billions en bonos este año; en todo 2024 fueron $16.75 billions. Piden prestado justo a la vez que los Estados. Y a Microsoft el mercado ya le presta más barato que a Francia: su bono a 2 años en euros rinde menos que el francés.
- La bolsa, como si nada: el S&P 500 sube un +12,8 % en el año. Y por qué, con el bono de EEUU a 10 años al 5 %, a mí un 10 % ya no me vale (más abajo).
1 · El dinero más caro en décadas, y no solo en EEUU
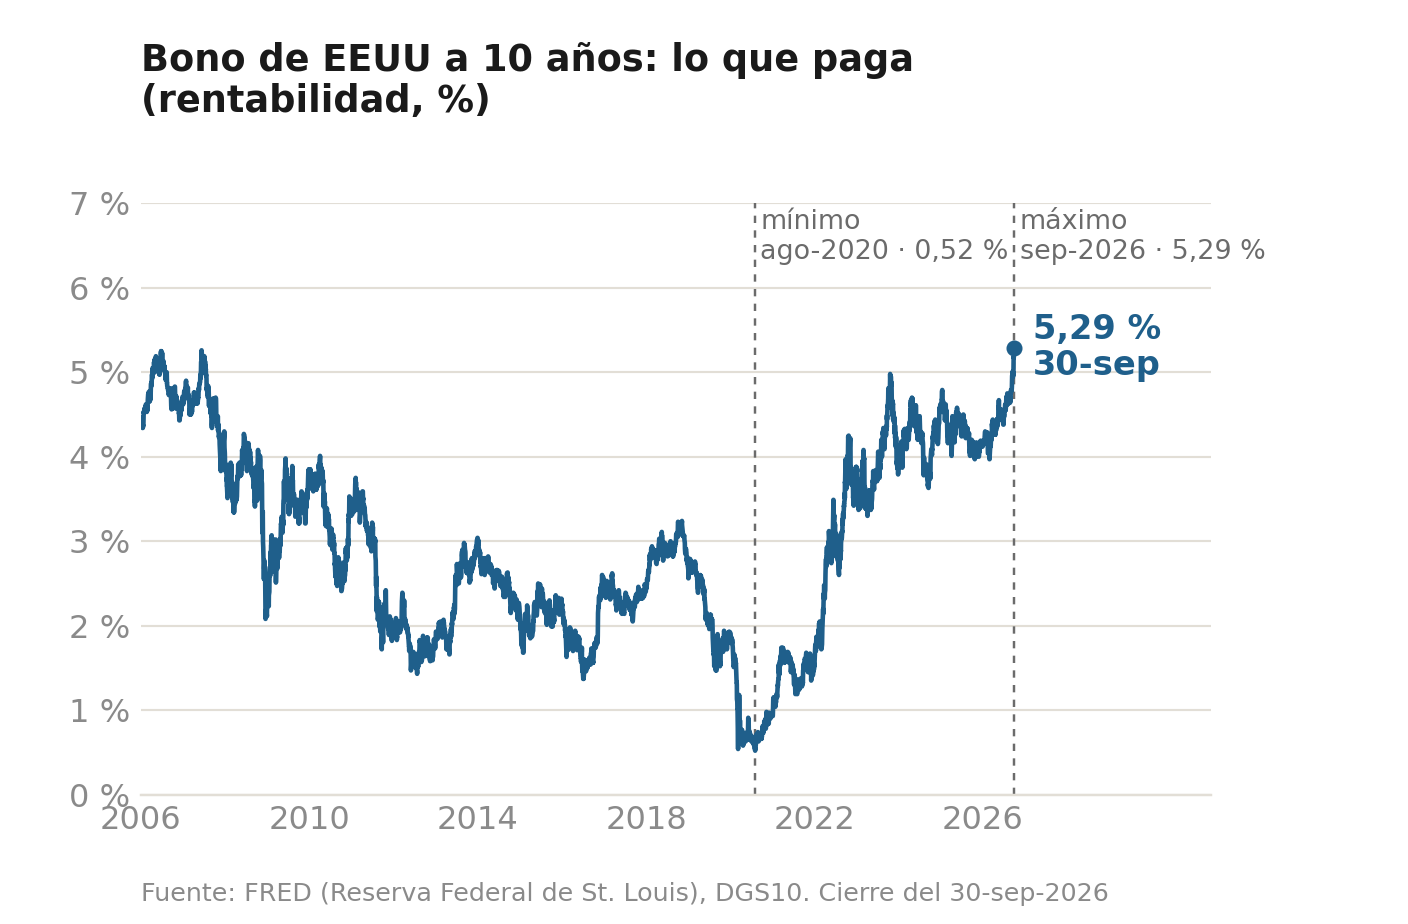
El bono de EEUU a 10 años cerró el miércoles 30 en el 5,29 %, máximo desde mayo de 2002. Lo curioso es por qué sube. Según el modelo de la Fed de Nueva York, el extra que se pide por prestar a largo plazo (la prima por plazo) pasó del 0,58 % al 0,89 % entre el 22 y el 30 de septiembre, mientras que lo que el mercado espera de la Fed apenas se movió 3 puntos básicos. Traducido: el mercado no espera más subidas de la Fed, pide más por prestar a 10 años. Es lo que pasa cuando hay mucha deuda buscando comprador a la vez.
Y no es solo EEUU. A 30 de septiembre, el bono japonés a 10 años pagaba un 3,09 %, máximo desde 1996; el británico, un 5,38 %, máximo desde 2007; y el alemán, un 3,69 %, máximo desde 2011. En un mes, Francia ha pasado de pagar 86 puntos básicos más que Alemania a 10 años a pagar 141, y ya paga más que Italia. Las sombras de 2011, de la crisis de deuda en Europa, vuelven. La inflación de la zona euro subió al 3,8 % en septiembre. El BCE subió tipos el 10 de septiembre, hasta el 2,50 %, y Lagarde no descarta más.
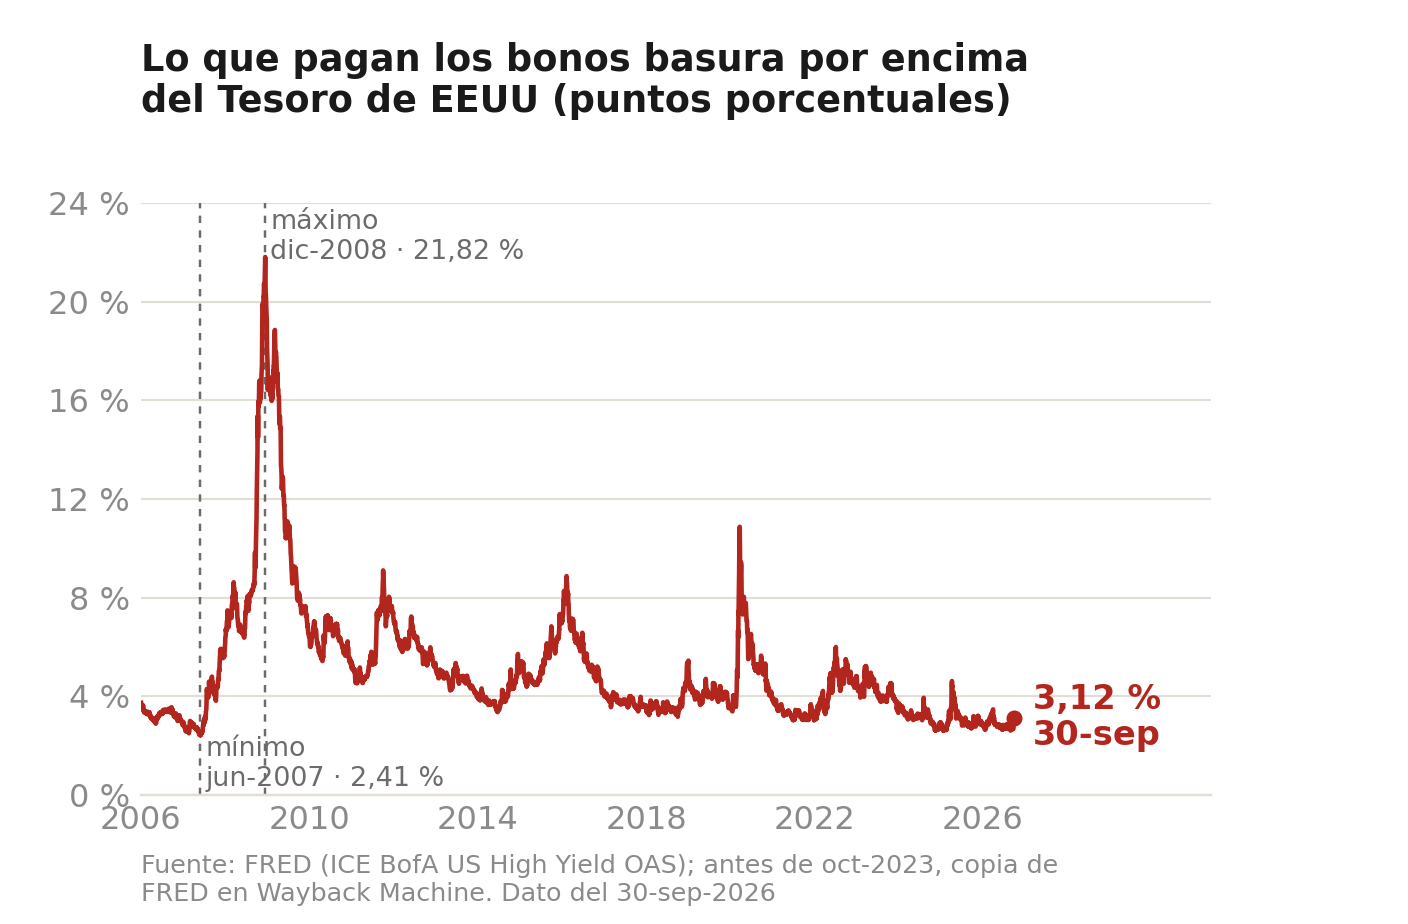
El Brent al contado cerró el 29 de septiembre en $113.96 (el futuro, en $102.31 el 1 de octubre). Y el crédito malo ya lo nota: lo que pagan los bonos basura por encima del Tesoro de EEUU pasó del 2,60 % al 3,12 % en un mes. Los primeros en sufrir cuando el dinero se encarece son siempre los que más deben.
Y el viernes, el empleo. EEUU creó solo 29.000 puestos de trabajo en septiembre, el paro subió del 4,1 % al 4,2 % y julio y agosto se revisaron a la baja en 60.000 empleos entre los dos. Los salarios suben un 3,0 % en el año. La economía se frena con el dinero más caro desde 2002.
Y la bolsa? El S&P 500 cayó un −0,27 % entre el viernes 25 y el viernes 2, y en el año sube un +12,8 %. El mercado no se está enterando.
2 · Los quotes que tienes que saber: hasta el presidente de la Fed lo dice
Lo que dicen los que deciden, que es lo que NUNCA sale en los titulares.
 | «El aumento de la inversión es real, y las llamadas hiperescaladoras están en el mercado buscando financiación. La competencia por el capital es real, y creo que explica en parte la subida de las rentabilidades.» Kevin Warsh, presidente de la Reserva Federal, en su rueda de prensa del 16 de septiembre. |
 | «Esperamos que el equilibrio entre la oferta y la demanda de memoria esté mucho más ajustado en 2027 y 2028 que en 2026.» Sanjay Mehrotra, presidente y consejero delegado de Micron, en la call de resultados del miércoles 30. |
 | «La previsión que acabo de daros asume que China, de hecho, empeora en ingresos durante el resto del año.» Dave Denton, director financiero de Nike, en la call de resultados del jueves 1. |
 | «Las vacaciones son sagradas. Se las cogen en los buenos tiempos y en los malos. Si tienes trabajo, tienes un descanso, y necesitas esas vacaciones.» Josh Weinstein, consejero delegado de Carnival, en la call de resultados del martes 29. |
3 · La IA se paga con bonos, y compite con los Estados por el mismo dinero
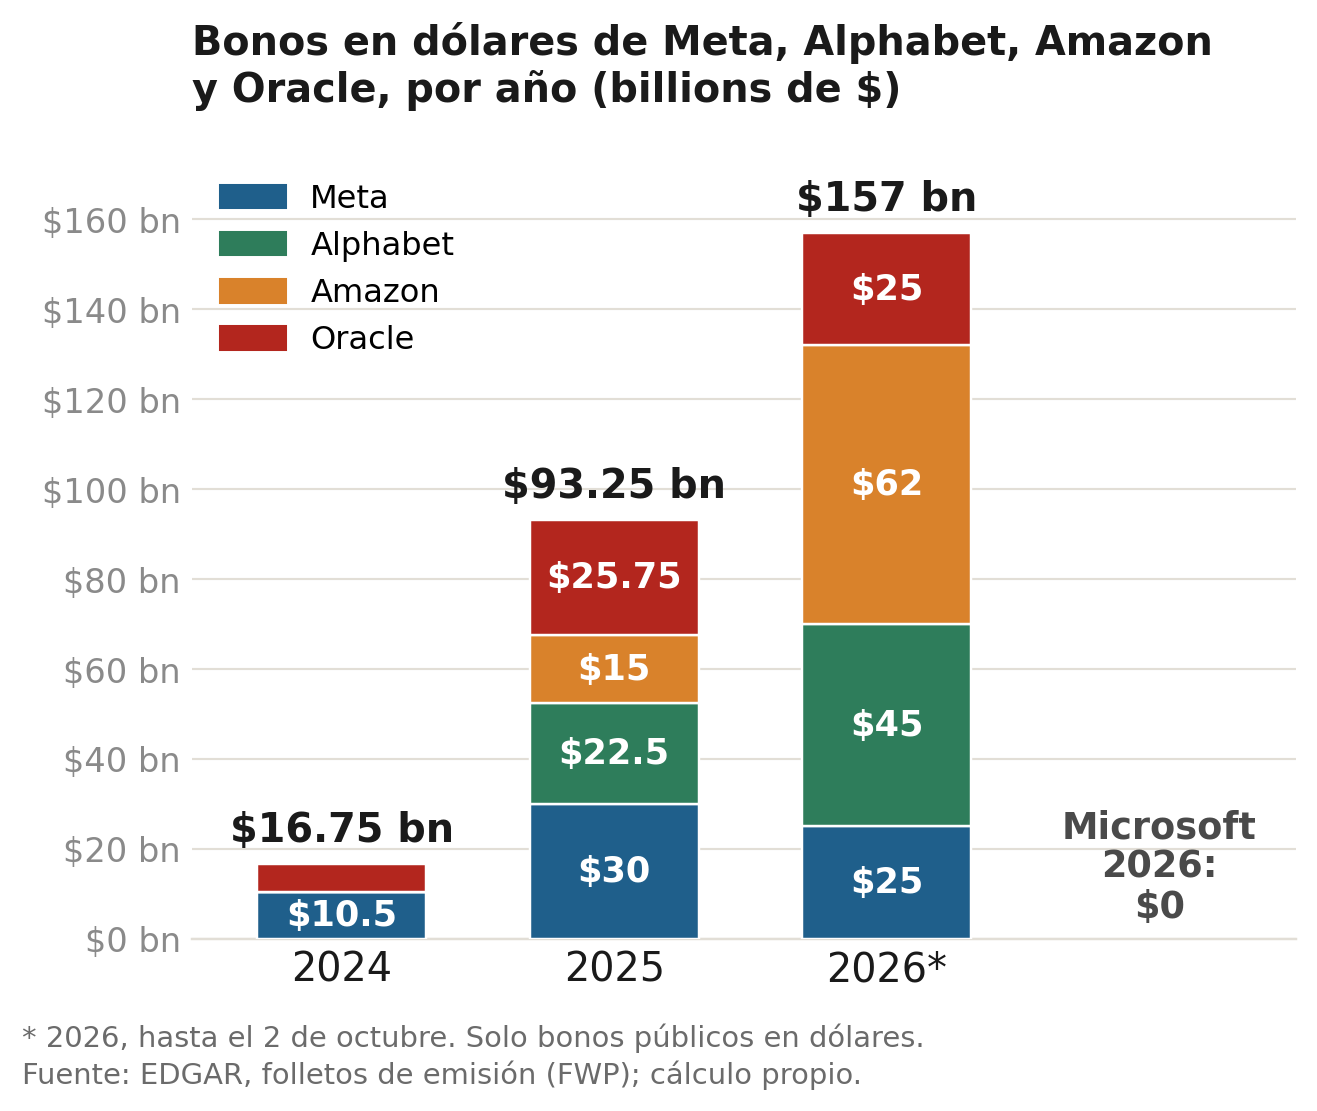
No sé si lo habéis visto, pero las grandes tecnológicas ya no pagan la IA solo con su caja. Meta, Alphabet, Amazon y Oracle emitieron $16.75 billions en bonos públicos en dólares en todo 2024. En 2025 fueron $93.25 billions, y en lo que va de 2026 llevan $157 billions, sin contar otras divisas ni la deuda fuera de balance. La deuda de Alphabet pasó de $12.9 billions en junio de 2024 a $100.2 billions en junio de 2026.
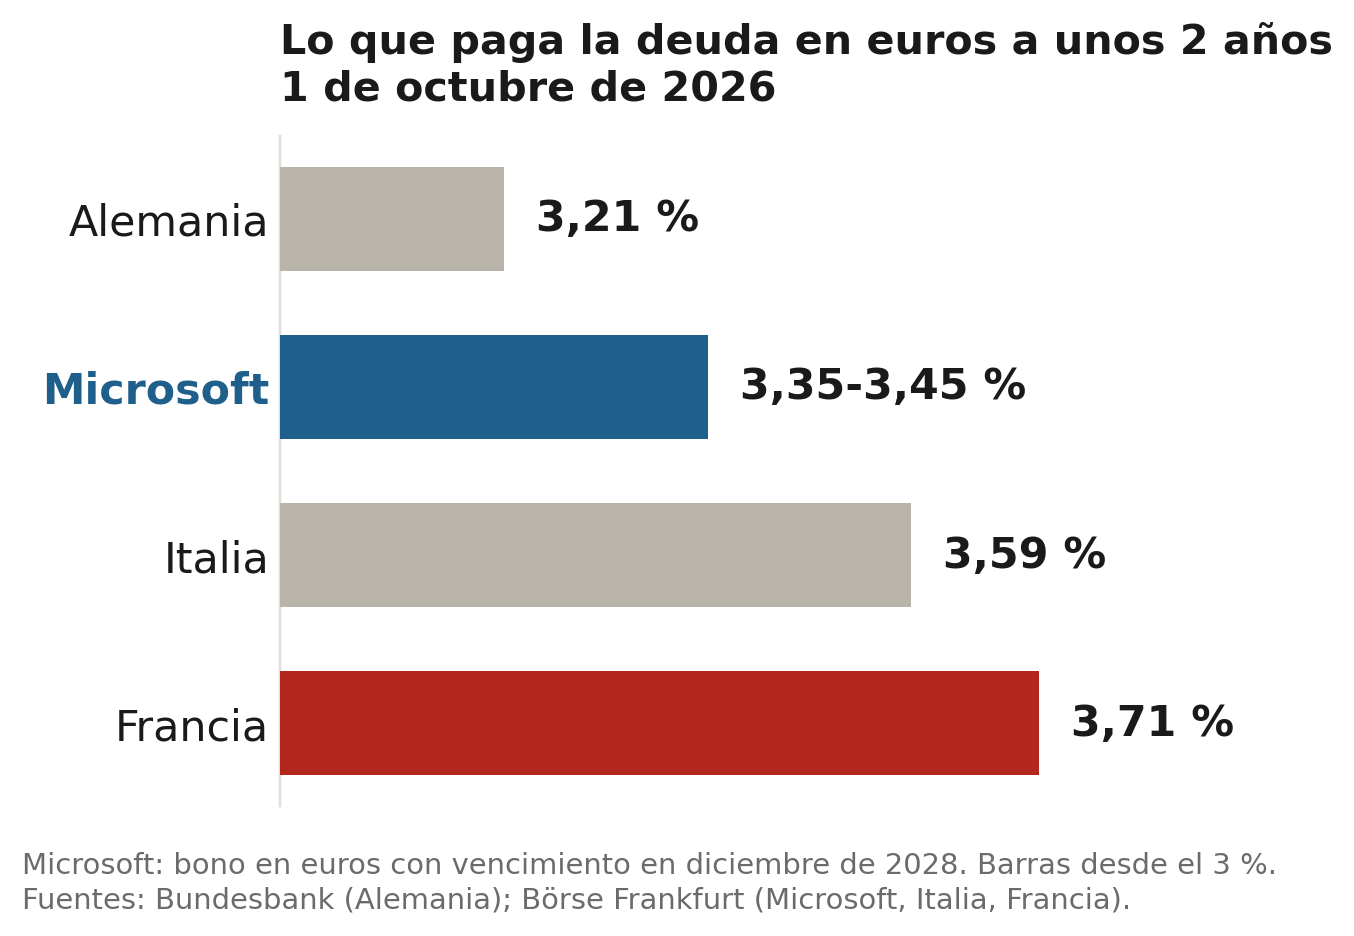
Ojo, que no me huele mal la deuda en sí. Lo que me preocupa es que compiten con los Estados por el mismo dinero, y eso lo encarece para todos. Microsoft tiene la máxima nota de crédito, AAA, y EEUU tiene AA+. Si tienes que prestar tu dinero, a quién se lo prestas: a Microsoft, a Google, incluso a Meta... o a Francia, a España, a Italia? El mercado ya ha contestado: un bono de Microsoft en euros que vence en diciembre de 2028 rendía entre un 3,35 % y un 3,45 % el 1 de octubre, menos que el francés a 2 años (3,71 %) y que el italiano a 2 años (3,59 %). Solo el alemán a 2 años, al 3,21 %, sigue pagando menos que Microsoft. Las empresas viven o mueren por lo que hacen con el dinero, y por eso el mercado les presta más barato.
 | «La emisión neta de las empresas este año es mayor que la del Tesoro. Hay un efecto expulsión.» John Cortese, de Apollo, en el podcast "The AI Issuance Boom", grabado el 17 de agosto. |
Alphabet colocó en febrero un bono en libras a 100 años, con vencimiento en 2126, al 6,125 %. De película. Es Mr. Market, y es fantástico.
Y Microsoft? No ha registrado ni un bono en 2026, invierte igual que las demás y su deuda bajó de $44.9 billions a $40.3 billions en dos años. Prudencia, totalmente.
4 · Tres negocios que te cuentan la economía de esta semana
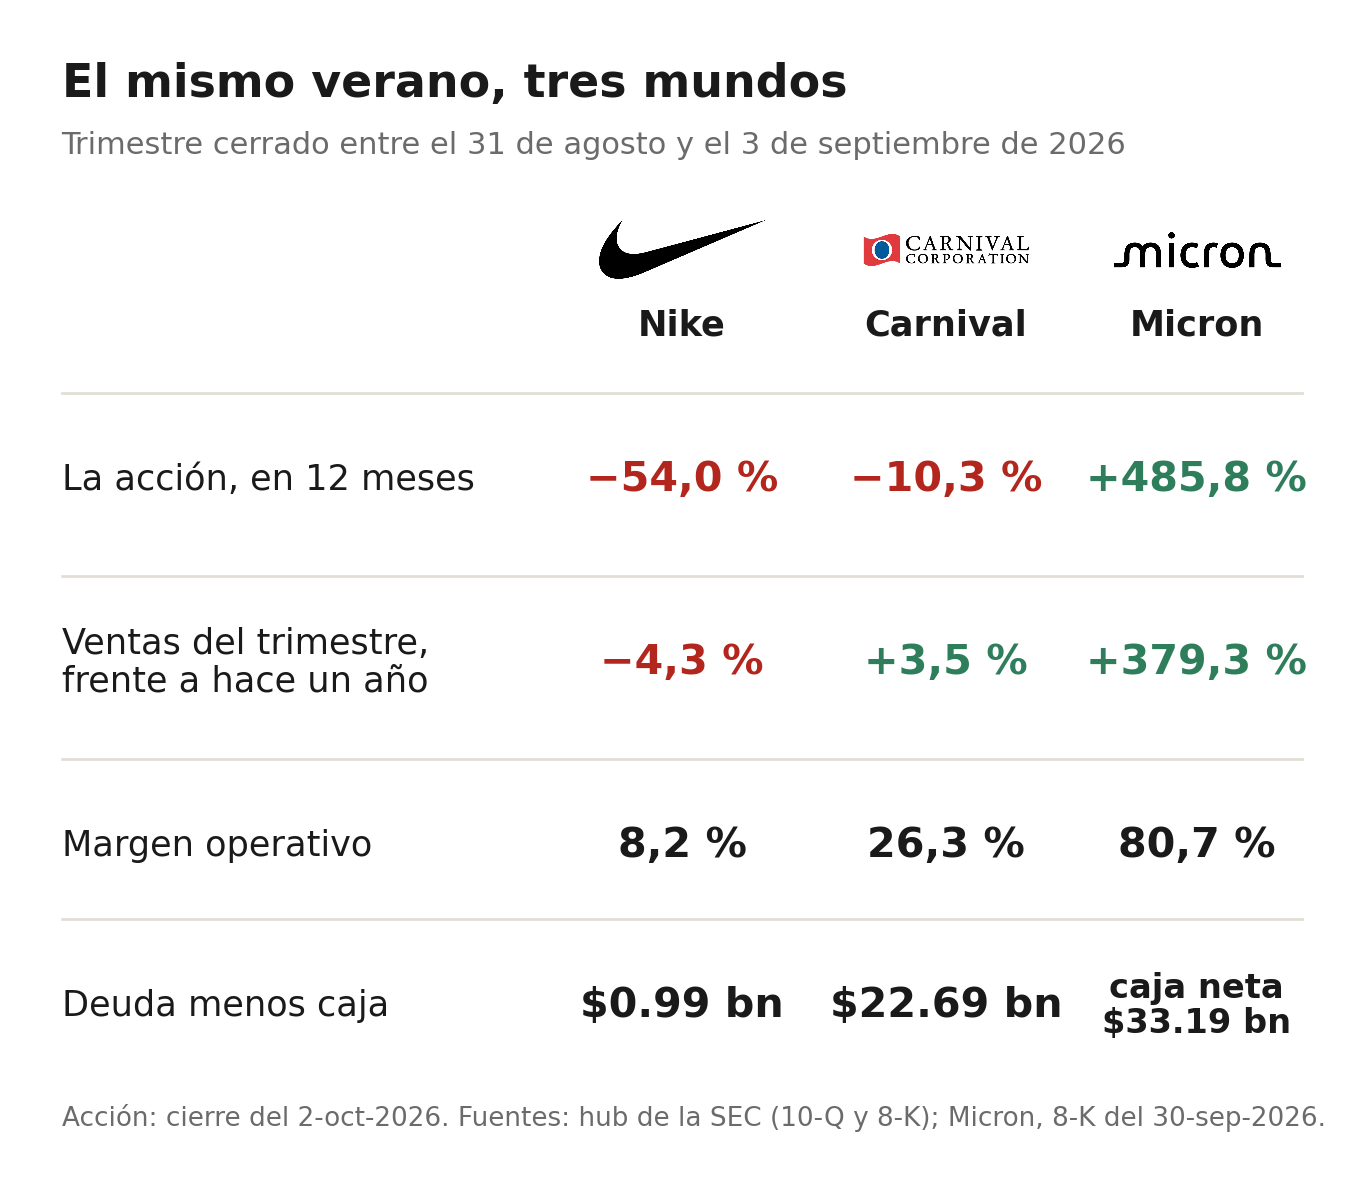
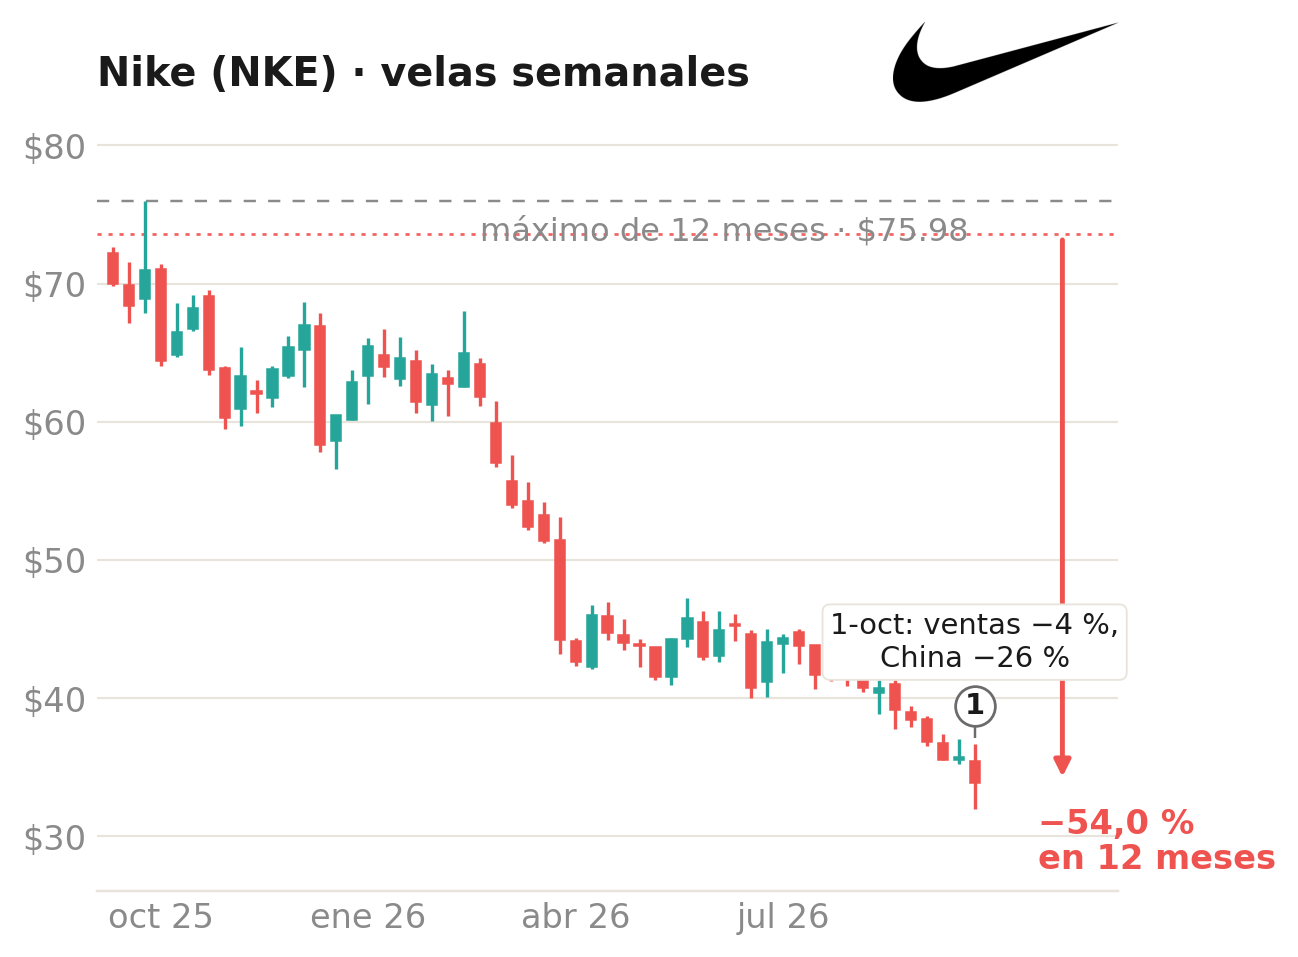
Previsión. Ventas del ejercicio cayendo "un dígito alto" y beneficio por acción ajustado de $1.15 a $1.35. Plan de ahorro de $2.5 billions, con $1 billion en cargos, sobre todo de personal.
Consumidor. «A corto plazo, los ingresos y la rentabilidad en China se verán afectados. Esperamos que la limpieza de nuestra venta online lleve varias temporadas», dijo Elliott Hill, presidente y consejero delegado, en la call del jueves 1.
Resultados. Ventas de $11.21 billions, un −4 %. Norteamérica crece un +2 %; Gran China cae un −26 % a divisa constante.
Analistas. BTIG mantuvo la compra pero bajó su objetivo el 2 de octubre; Bank of America ya la había bajado a infraponderar el 25 de septiembre.
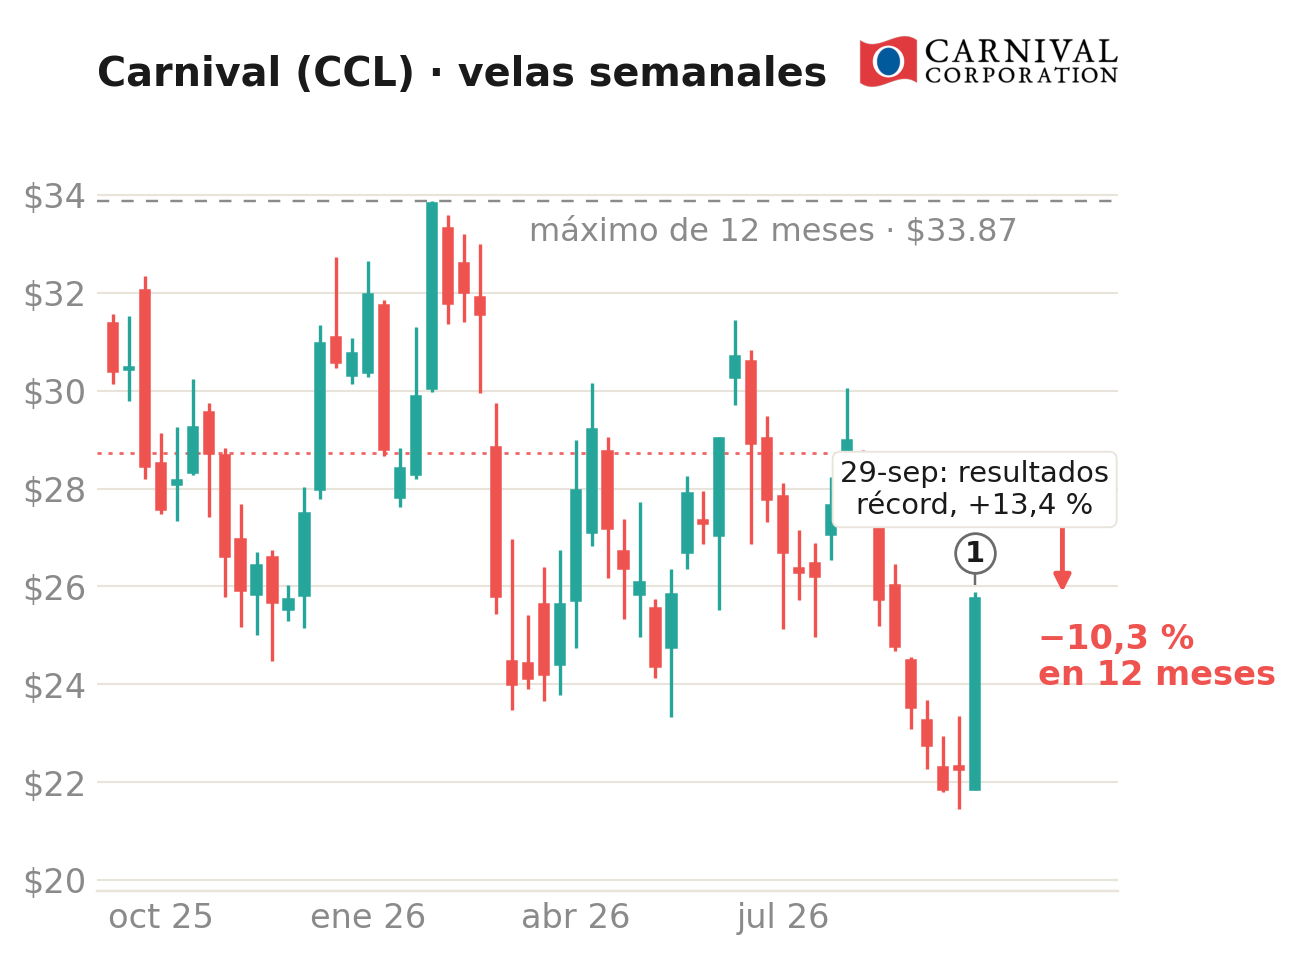
Previsión. Sube en más de $150 millions el beneficio neto ajustado del año, pese al combustible. Tiene 2027 vendido a la mitad, a precios récord.
Consumidor. «Si acaso, el gasto a bordo se ha acelerado. Seguimos viendo fortaleza en el consumidor», dijo Josh Weinstein, consejero delegado, en la call del martes 29.
Resultados. Ingresos y beneficio en récord: beneficio por acción ajustado de $1.43. La acción subió un +13,4 % ese día.
Analistas. S&P le subió la nota de crédito y ya son dos agencias que le dan grado de inversión. Y eso importa más que el récord de beneficio: Carnival debe $22.69 billions más de lo que tiene en caja, y con el dinero caro, poder refinanciarse más barato vale mucho. Su deuda total ya está por debajo de $24 billions, desde el pico de $36 billions de 2023, según David Bernstein, su director financiero.
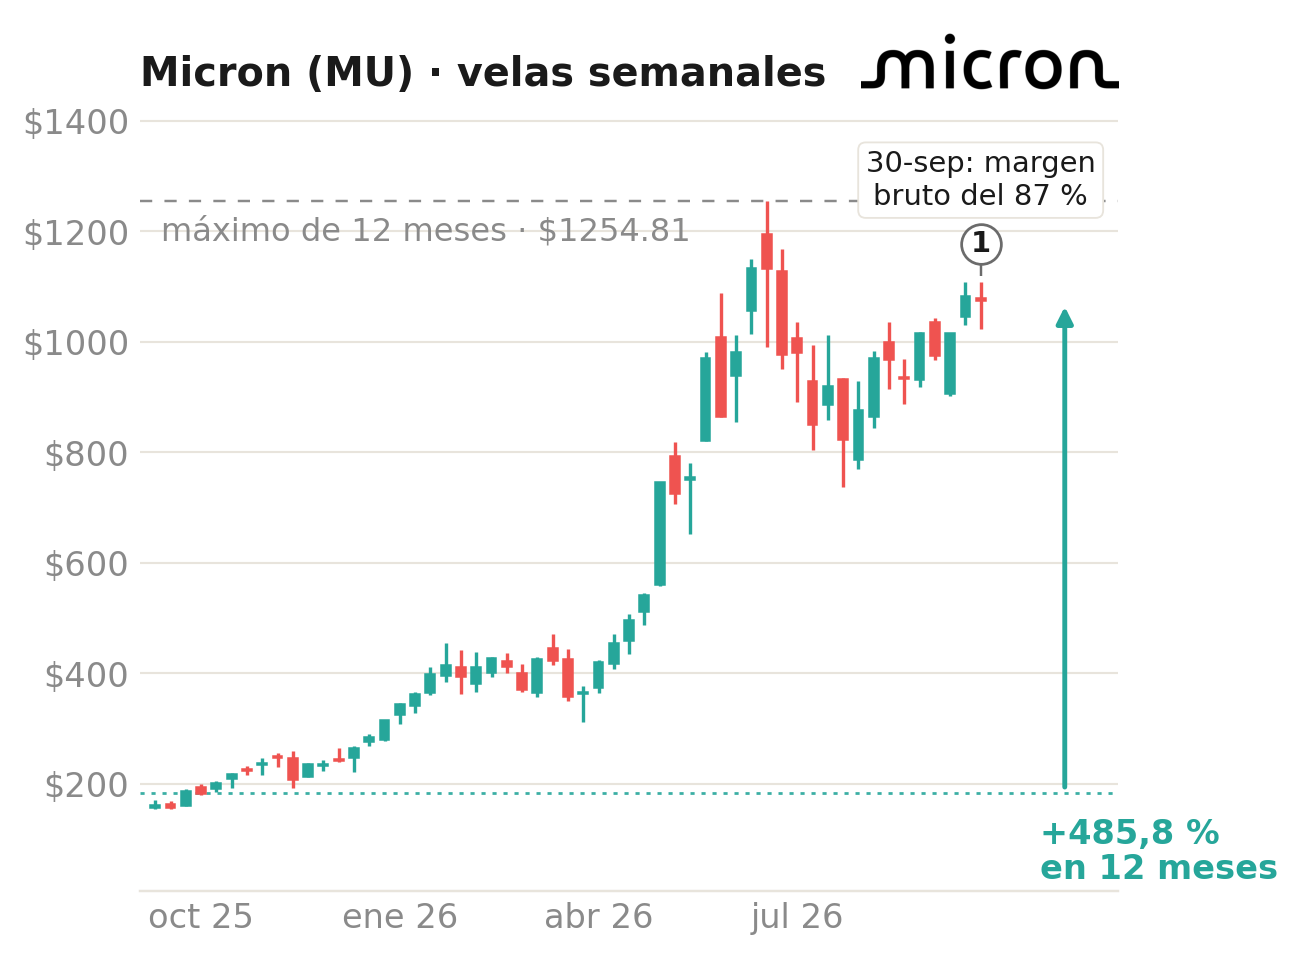
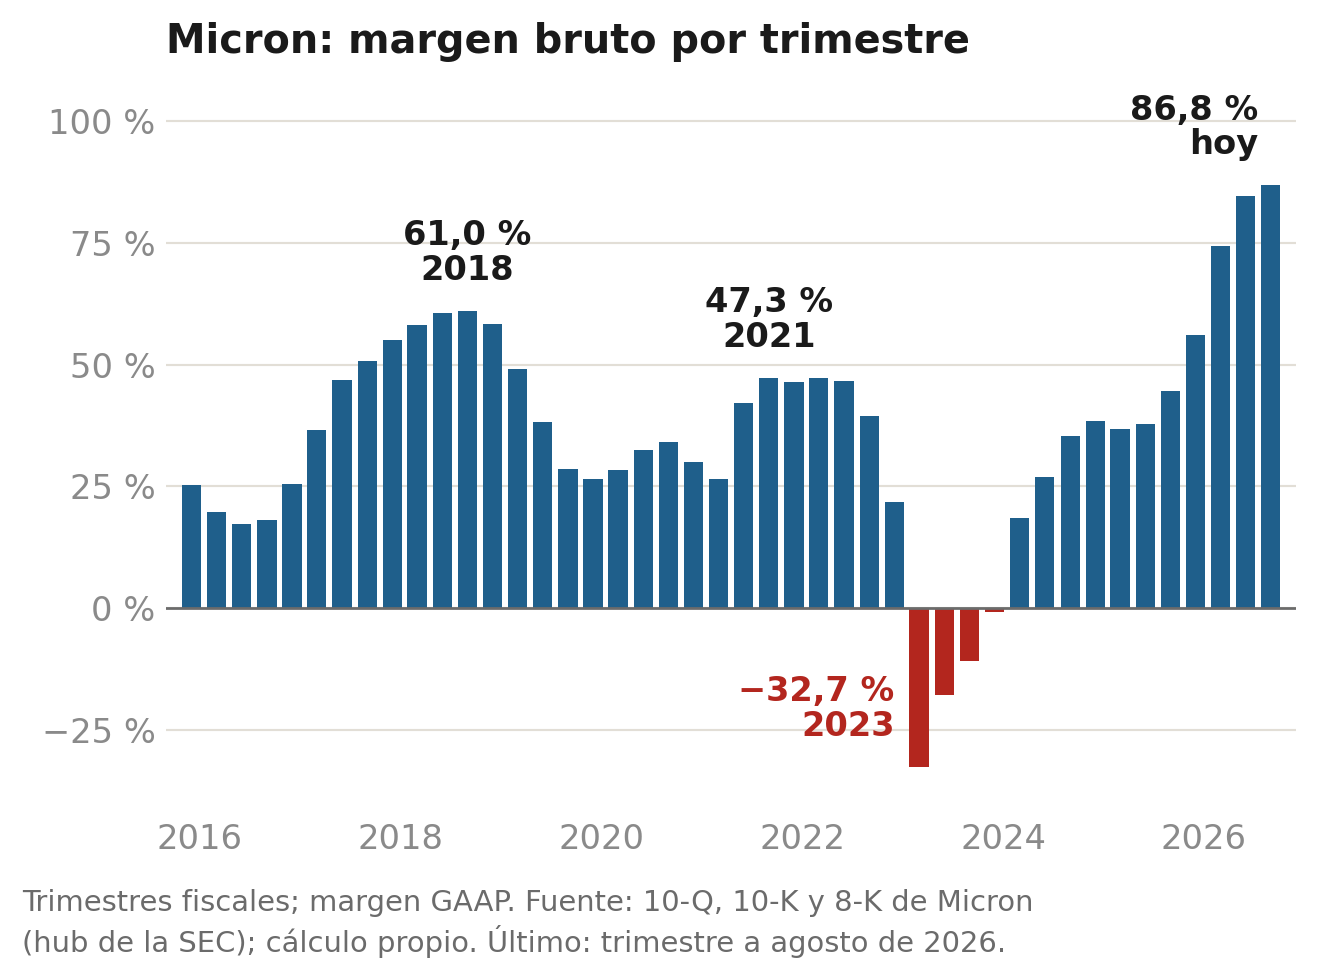
Previsión. Ingresos de $61.5 billions el próximo trimestre, con un margen bruto del 86,25 %, y otro año récord en el ejercicio 2027.
Consumidor. «Nuestros clientes vienen a pedirnos más suministro. Más del 75 % de nuestra producción de 2027 ya está comprometida», dijo Sanjay Mehrotra, presidente y consejero delegado, en la call del miércoles 30. Aquí el cliente son las tecnológicas: 26 contratos de compra obligada, que suponen más del 35 % de los ingresos hasta 2030.
Resultados. Ingresos de $54.23 billions y margen bruto del 86,8 %. La acción subió solo un +3,0 % al día siguiente.
Analistas. El 1 de octubre, 3 casas subieron su objetivo y otras 5 lo mantuvieron.
Lo que me llevo de los tres. Los tres cuentan la historia del dinero desde sitios distintos.
Micron es la otra punta de los bonos de la sección 3. Las tecnológicas piden prestado, y Micron cobra por adelantado: $12.3 billions en depósitos de clientes solo en el último trimestre, según Mark Murphy, su director financiero. Con ese dinero ha devuelto deuda: debía $14.58 billions hace un año y hoy debe $5.18 billions. La deuda de unos es la caja de otros. Pero Micron es un cíclico de libro: en 2022 su margen bruto pasó del 46,7 % al −32,7 % en 3 trimestres. Hoy está en el 86,8 % y la empresa dice que esta vez los contratos lo cambian. Puede ser. Pero en los cíclicos el PER engaña: cuando las valoraciones están bajas es cuando más cuidado hay que tener.
Carnival es la otra cara del consumidor. Mientras su gasto a bordo se acelera, McDonald's habla de un consumidor presionado: en agosto retrasó a 2028 su objetivo de 50.000 restaurantes por eso. No es una contradicción: son dos consumidores. «Mes a mes, se nota cuándo la gasolina subió por encima de $4: los consumidores están eligiendo qué dejan», dijo John David Rainey, director financiero de Walmart, en la call del 20 de agosto. Y el crecimiento de Walmart le viene sobre todo de los hogares de renta alta. Gasta quien tiene activos: los mayores de 55 tienen el 74,6 % de la riqueza de EEUU según la Fed y casi no deben hipoteca. Esa división reparte ganadores y perdedores. Ganan los negocios que venden a quien tiene patrimonio: los viajes de Booking o Marriott, el lujo de Hermès, o Costco, con sus socios ejecutivos en máximos. Pierden, como analizamos en el Briefing, los que viven del cliente que mira cada dólar: McDonald's, Domino's o General Mills. Y ahí está la segunda oportunidad: el día que ese consumidor apretado levante cabeza, esos serán los primeros en notarlo. Y el crucero gana cuando las cosas van mal: «Somos un valor increíble para la gente si la confianza del consumidor no es buena, si aprieta el precio de la gasolina», dijo Weinstein en la call del martes 29. Pero su frase lleva el riesgo dentro: "si tienes trabajo". EEUU creó solo 29.000 empleos en septiembre. Si eso se rompe, el cliente de Carnival también cae, y Carnival, que vende con muchos meses de antelación, sería de los últimos en enterarse.
Nike no tiene un problema de dinero: su deuda apenas supera su caja, en $0.99 billions. Lo suyo es China: desde el mismo trimestre de 2021, sus ventas allí bajan un −40 % y su beneficio operativo un −65 %. Yo creo que en China se la pegó durísima y no lo va a recuperar.
5 · Con el bono de EEUU a 10 años al 5 %, un 10 % ya no me vale
Ahora. Yo le exijo a cualquier inversión un 10 % anual como mínimo. Si el bono de EEUU a 10 años paga un 2 %, ese 10 % tiene sentido. Si paga un 5,29 %, ya no: le exijo al menos un 12 %. Y si le exijo un 12 % a las mismas empresas con los mismos flujos de caja, los precios tendrían que bajar. No está pasando. El mercado avanza como si no pasara nada, y obviamente hay mucho crecimiento alrededor de la IA, pero cuanto más sube el mercado, menos recorrido queda a largo plazo y más riesgo hay de que caiga.
Entonces, qué hace alguien con liquidez que no quiere comprar caro? Mirar lo que paga no arriesgar. El Tesoro de EEUU a 2 años paga un 4,78 % y a 1 año un 4,44 % (cierre del jueves 1). Los bonos municipales de EEUU con nota AAA a 10 años pagan un 4,06 %, que para alguien en el tramo más alto del impuesto federal equivale a un 6,85 % antes de impuestos. Es una barbaridad. Si vives en euros, recuerda que es en dólares y lleva el riesgo de la divisa.
Y ojo, hablo del mercado en general. Hay sectores súper castigados: McDonald's, el consumo discrecional, el material médico, las constructoras como Lennar o Toll Brothers. Sus calls dicen que por ahora no ven mejora. Quizás Lennar sí, por cómo ha cambiado su modelo: solo tiene en propiedad el 2 % de sus parcelas, según su directora financiera en la call del 16 de septiembre. Y no soy el único que lo mira: Berkshire Hathaway lleva todo septiembre comprando Lennar. El 30 de junio tenía 13,1 millones de acciones de clase A, el 6,2 %; el 17 de septiembre pasó del 10 %, y el 30 de septiembre ya tenía 26,0 millones, el 12,5 % de la clase A y el 11,2 % de toda la empresa contando las de clase B. Pagando unos $80 por acción.
Lo decía en el Briefing del lunes: si hoy te ofrecen la panadería de abajo a 100.000 y dentro de seis meses a 120.000, no te sientes mal por no haberla comprado. Con los negocios en bolsa es igual: lo que no compraste no lo has perdido, porque nunca fue tuyo. No comprar también es una decisión, y mientras decides, el bono de EEUU a 10 años te paga un 5,24 % (cierre del jueves 1).
6 · La pregunta de un lector
Adri, si trabajas en biotecnología, sí. Si no, no te lo recomiendo. Busca negocios donde tú tengas tu propia ventaja: bancos, aseguradoras, el sector donde trabajes, da igual. Y luego, filtros: que coticen baratos, que recompren acciones, que el equipo directivo tenga skin in the game (un directivo con $10 millions en acciones que cobra menos de $2 millions al año), que el negocio mejore y que no lo cubran los analistas. Ese es nuestro hueco como pequeños inversores. Lo más triste es que la mayoría acaban siendo opadas, y nos llevamos un buen cacho, pero no tanto como nos gustaría.
Si tienes una pregunta, contéstame a este correo. Respondo una cada semana.
Las empresas buenas ya se financian mejor que muchos países. La bolsa todavía no ha hecho la cuenta.
Bernardo
Nada de lo anterior es una recomendación ni constituye asesoramiento financiero.
Cuándo vendo yo? Cuando pasa una de estas dos cosas. Una: la razón por la que compré ya no es verdad. Dos: ya no me compensa. A este precio no me paga el riesgo, o tengo otra empresa que me ofrece más.
Saberlo es fácil. Hacerlo, no. Cuando tu acción cae un 9 % en una semana, todo te pide vender. Cuando sube un 50 %, todo te pide quedarte.
Por eso en el Briefing no doy opiniones. Doy un proceso, y lo hacemos juntos con cada empresa. Primero, la razón por escrito. Después, lo que vale en tres escenarios. Y cada vez que presenta resultados, una pregunta: sigue en pie?
Así, el día que tu acción cae, no decides con el titular. Abres la ficha y sabes qué hacer. Tienes el enlace debajo.
No sé si es para ti. Eso lo sabes tú, y para eso está la garantía: si en los primeros 15 días ves que no es para ti, te devuelvo el dinero. Y se cancela desde tu cuenta, sin escribir a nadie.
Esta es la tesis de la semana de la newsletter gratuita. Si quieres recibirla cada domingo, apúntate aquí.