El petróleo se dispara, el bono de EEUU a 10 años cruza el 5 % y los bancos dicen que el consumidor está fuerte.
- El Brent al contado subió un 7,9 % en una sesión, hasta $130.80, y el bono de EEUU a 10 años cruzó el 5 %. Eso es inflación, y la Reserva Federal subió tipos.
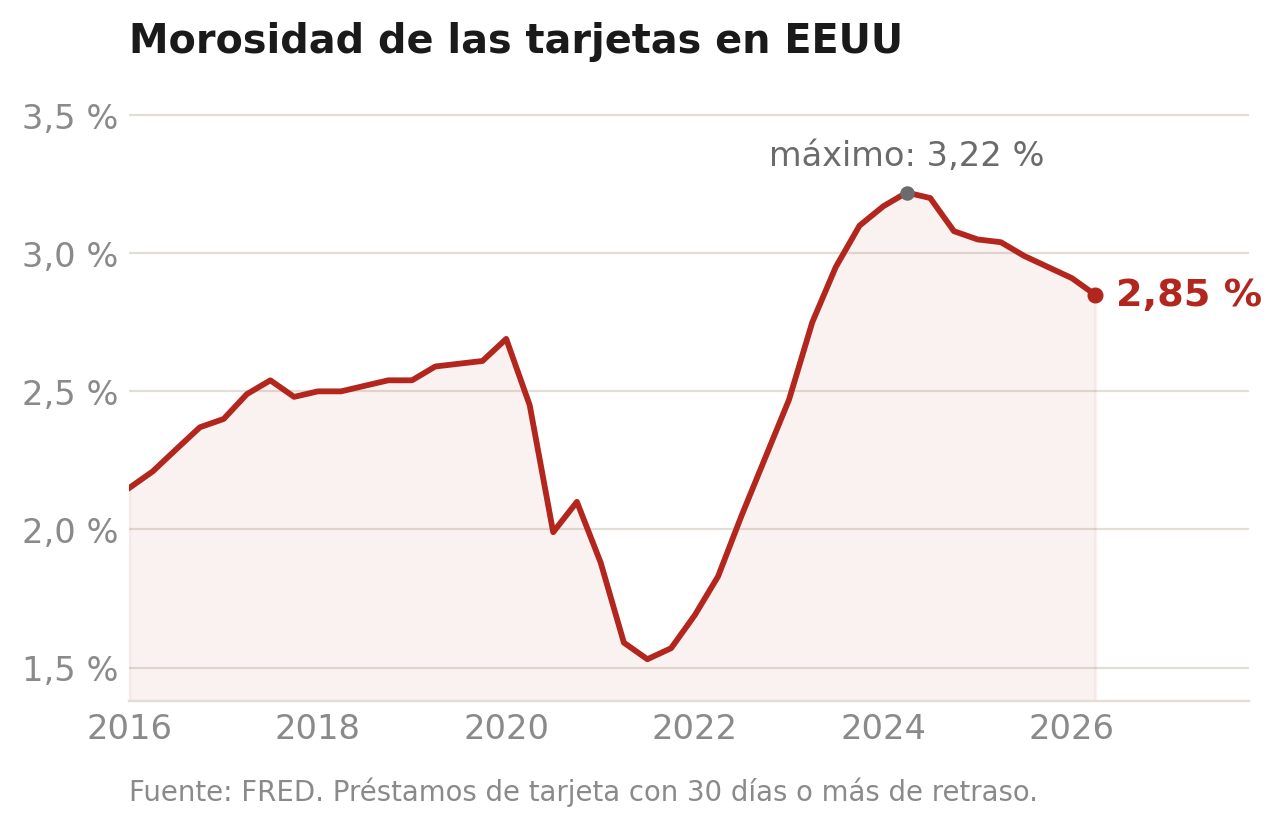
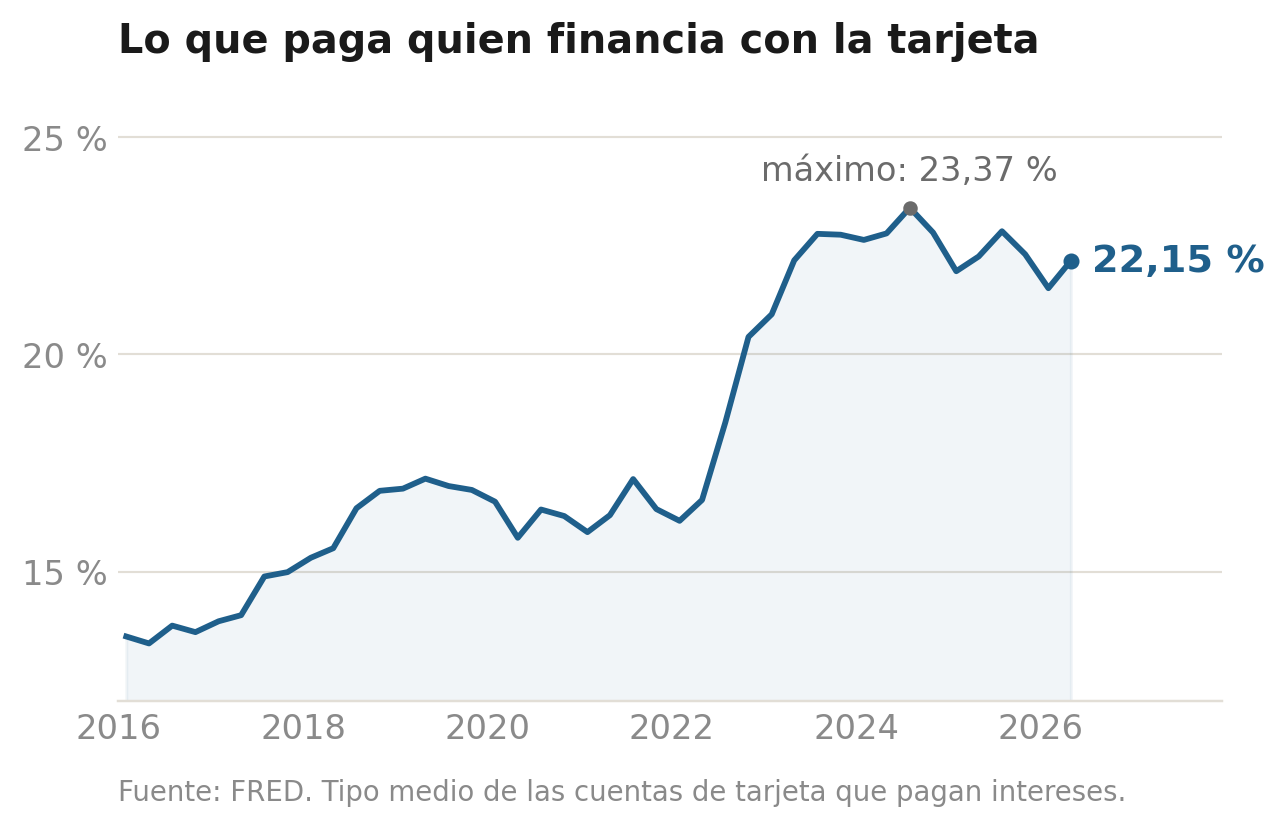
- Los bancos dicen que el consumidor está fuerte, y en morosidad tienen razón. Pero quien financia con la tarjeta paga un 22,15 %.
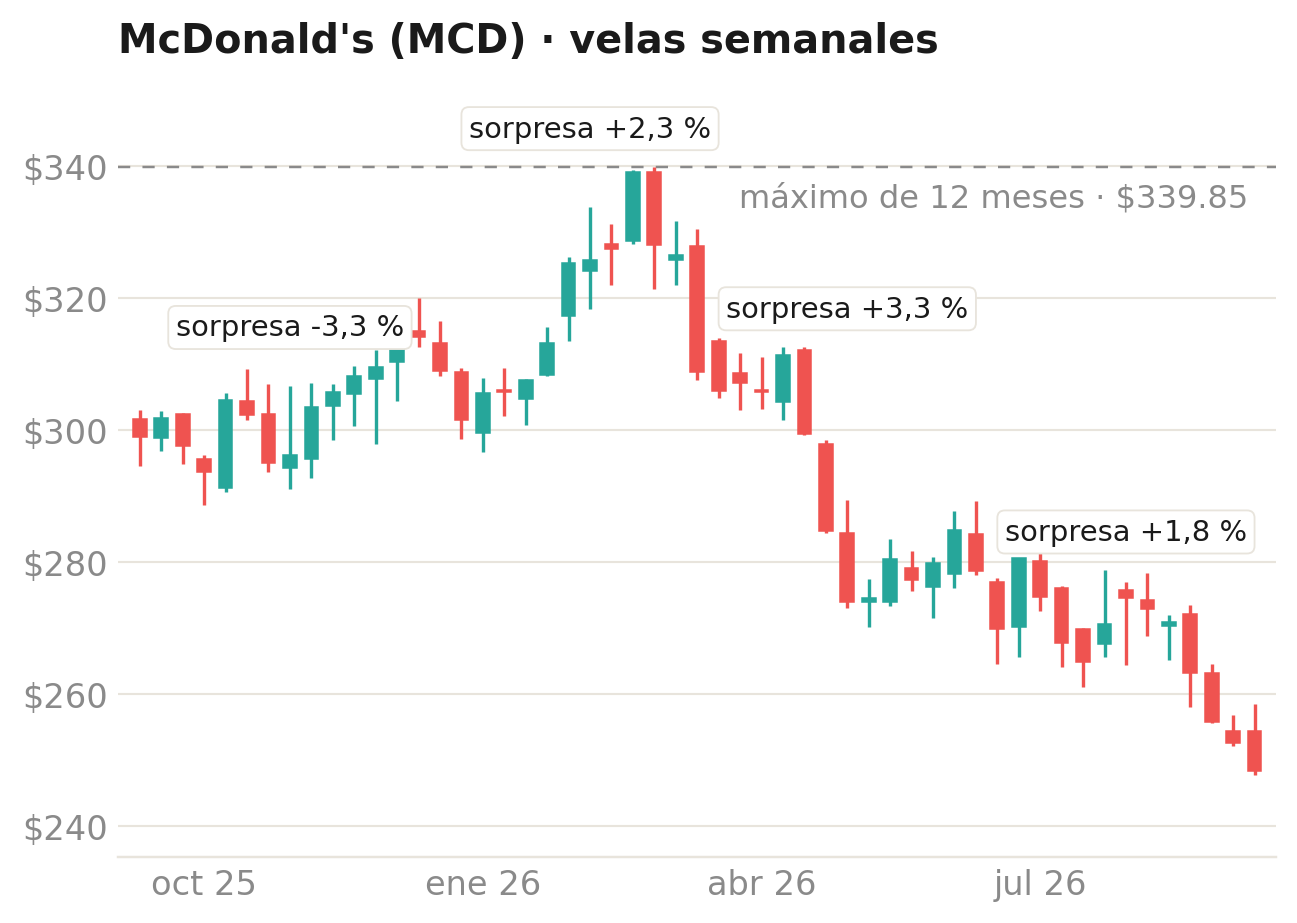
- McDonald's, Nike y Lowe's cotizan entre un 27 % y un 53 % por debajo de su máximo de 12 meses, y en sus calls cuentan otra cosa: un consumidor presionado o demasiado prudente para gastar.
La semana pasada pasaron cinco cosas muy importantes, y casi nadie las juntó.
El barril de Brent al contado subió un 7,9 % en una sola sesión y cerró en $130.80 (el futuro, el que sale en la prensa, se quedó en $108.75). El bono americano a 10 años (US10YR) tocó el 5 %. La Reserva Federal subió tipos. Wells Fargo, Citigroup y JPMorgan salieron a decir, casi con las mismas palabras, que el consumidor está fuerte. Y Jensen Huang dijo delante de 12.000 personas que no es momento de frenar.
Todo en la misma semana. Y a mí lo que me llama la atención no es ninguna de las cinco por separado, sino qué significan realmente todas juntas.
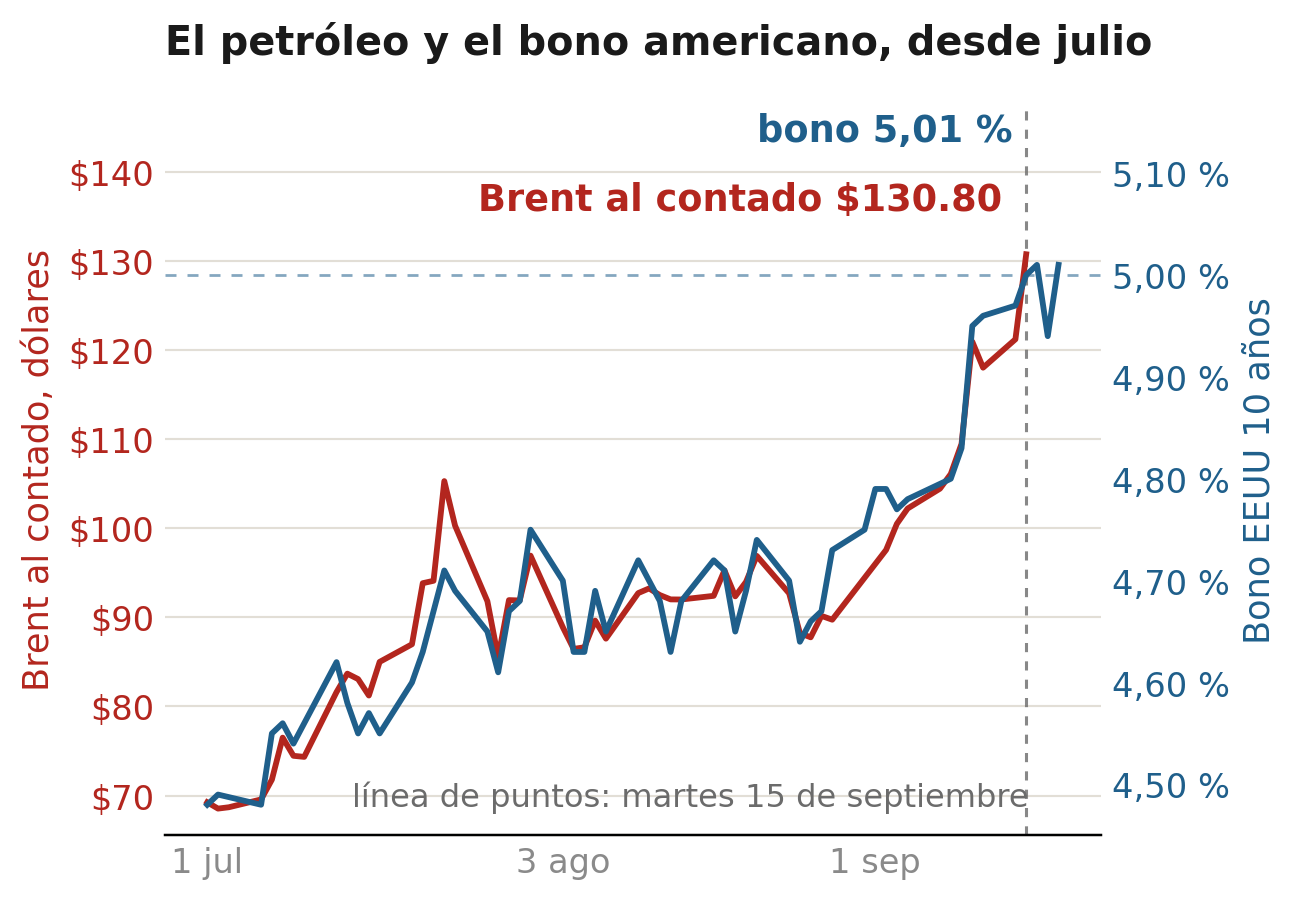
Empezamos por el petróleo, porque todo lo demás cuelga de ahí. El Brent cerró el martes en $130.80, un 7,9 % arriba en una sola sesión. El 1 de julio estaba en $69.24: son 11 semanas para pasar de uno a otro. Un barril que hace eso es inflación, sin más vuelta de hoja, porque se mete en el transporte, en el plástico y en la factura de la luz de todo el mundo a la vez.
Y la inflación es exactamente lo que le pides al bono que te compense. Por eso el bono del Tesoro estadounidense a 10 años cruzó el 5 % por primera vez en el ciclo, viniendo del 4,78 % de dos semanas antes. No son dos noticias: es la misma, contada dos veces, con dos días de diferencia.
La Reserva Federal hizo lo que tenía que hacer con eso encima de la mesa: subir tipos. Kevin Warsh lo dejó en una frase — el empleo aguanta, pero la inflación sigue elevada. Y añadió un aviso que casi nadie recogió: no ve restrictivas las condiciones financieras, solo han retirado una dosis de acomodación. Traducido: esto no se ha acabado.
Hasta aquí, tres piezas que encajan. La cuarta no encaja con ninguna. Entre el 14 y el 16 de septiembre, en la conferencia de Barclays, Wells Fargo, Citigroup y JPMorgan salieron a decir, casi con las mismas palabras, que el consumidor está fuerte. Lo dijeron mientras el barril se iba a $130. Las citas están abajo, enteras.
Y de fondo, la industria que sostiene medio índice se partió en dos: el sábado 12, Dario Amodei pidió frenar el desarrollo de la IA y le apoyaron Altman, Musk y Hassabis; el martes 15, Jensen Huang lo rechazó en público y dijo que hay que correr todo lo que se pueda.
Nada de esto es un secreto. Lo raro no es ninguno de los cinco por separado: es que la mitad de los protagonistas estaban explicando que no pasaba nada justo mientras pasaba.
Los tres bancos hablaron entre el lunes 14 y el miércoles 16, en la conferencia anual de Barclays. Es decir, mientras el barril se iba a 130.
Mi lectura. No creo que mientan, y tampoco creo que se equivoquen en el dato. Un banco ve dos cosas: cuánto se gasta con la tarjeta y cuánta gente deja de pagar. Las dos van bien, y eso es un hecho: el gráfico de la morosidad lo confirma.
El problema es que ninguna de esas dos cosas ve lo que a ti te interesa. Un gasto que crece un 6 % nominal, con el Brent subiendo un 89 % en 11 semanas y con la inflación que el propio Warsh dice que sigue elevada, no es un consumidor comprando más. Es un consumidor pagando más por lo mismo. Al banco le vale igual: cobra su comisión sobre el importe, y cuanto mayor el importe, mejor. Y al que no puede pagarlo entero, le cobra un 22,15 %.
Al que vende no le vale igual. El restaurante, la zapatilla y la tienda de reformas necesitan que la gente entre, no que pague más caro lo de siempre. Y sobre eso, el mercado ya ha votado.
| McDonald's MCD | $248.24 -27,0 % |
| Previsión | No da cifras del año. Pero retrasa a 2028 los 50.000 restaurantes que tenía para finales de 2027, por la presión que sufre ahora el consumidor. Y avisa: en EEUU, julio fue ligeramente negativo. El miércoles 23 presenta su plan en el Investor Day. |
| Consumidor | «Las ventas comparables globales crecieron un 1,3 %, reflejo de un entorno de consumo difícil, en el que el tráfico del sector de comida rápida siguió plano o en negativo en varios de nuestros mayores mercados.» Ian Borden, director financiero · call de resultados, 4 de agosto |
| Resultados | Último trimestre (4-ago): $3.38 por acción frente a $3.32 esperados. Ventas comparables en EEUU: +0,8 %. El siguiente lo presenta el 5 de noviembre; el consenso pide $3.40. |
| Analistas | Seaport Global la inició en Neutral el 16 de septiembre. Nadie la ha subido. |
McDonald's es adonde va el gasto cuando la cosa se pone difícil, y batió el último trimestre. Pero su propio consejero delegado, Chris Kempczinski, reconoce en la call que quitaron las ofertas digitales que más valoraban sus clientes fieles y que eso «acabó siendo un mal cambio»: acabaron subiendo precios y perdieron tráfico. Que cierre la semana en $248.24, su precio más bajo en doce meses, la misma semana en que los bancos dicen que el consumidor está fuerte es la contradicción más limpia que he visto este mes.
| Nike NKE | $35.51 -53,3 % |
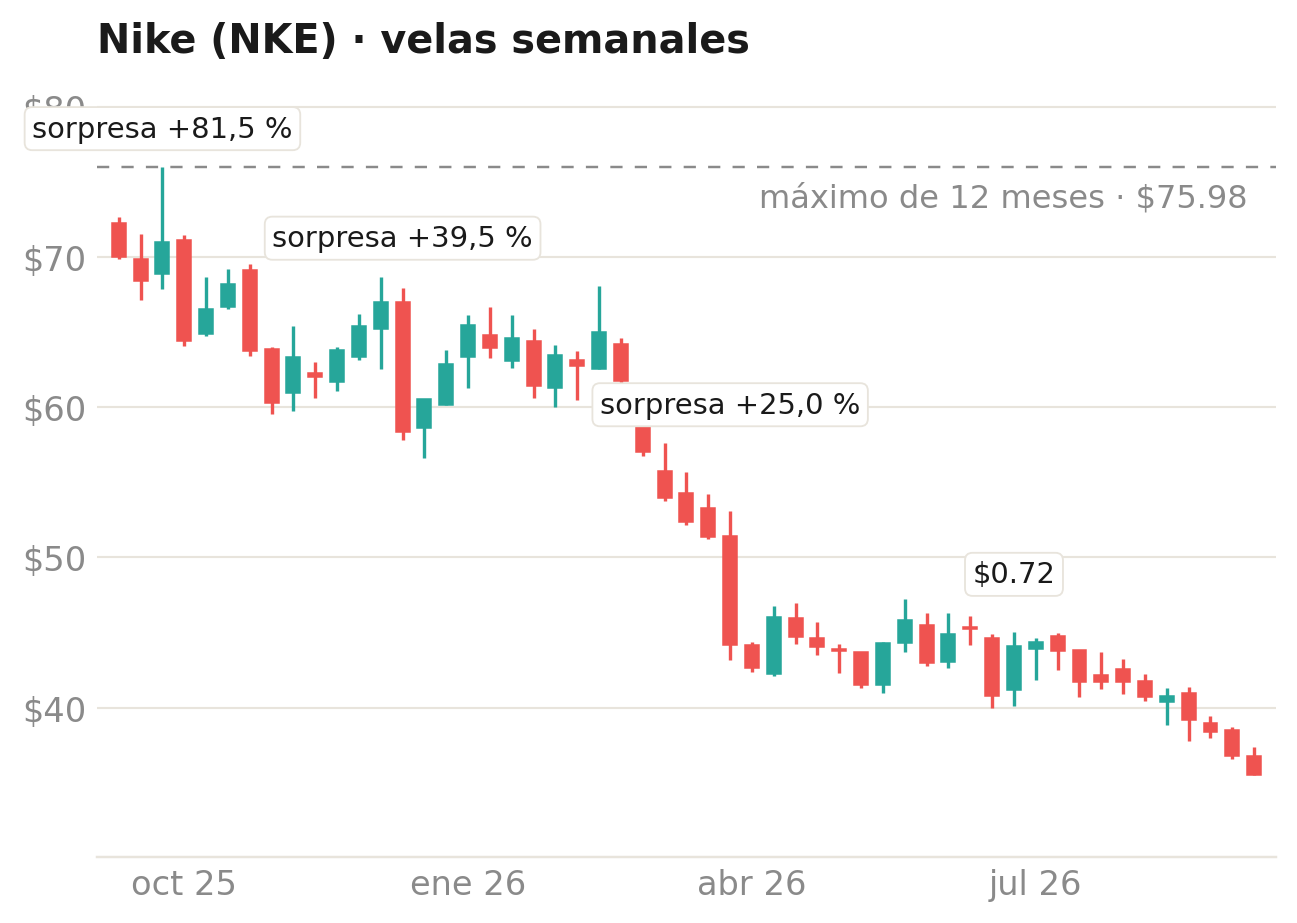
| Previsión | La baja en ventas: ahora espera que los ingresos caigan entre un dígito bajo y uno medio (antes, solo bajo). Mantiene el beneficio más o menos plano y no espera que el entorno mejore de forma significativa en los próximos seis meses. |
| Consumidor | «Nuestro consumidor está bajo presión en todo el mundo, y lo vemos sobre todo en Sportswear, que cayó a doble dígito en el trimestre.» Matt Friend, director financiero · call de resultados, 30 de junio |
| Resultados | Último trimestre (30-jun): $0.72 por acción frente a $0.13 esperados, pero $0.52 son devolución de aranceles; sin ella, $0.20. Presenta el 1 de octubre; el consenso pide $0.45. |
| Analistas | Tres casas se han movido en un mes y las tres a peor: Truist la bajó a Mantener el 26 de agosto, BMO la inició en Underperform el 9 de septiembre y Baird la bajó a Neutral el 14. |
Con Nike no hay contradicción: el precio, el analista y la propia empresa dicen lo mismo. Y hay un detalle que conecta con todo lo de arriba: su director financiero dijo que el frenazo de las ventas en tienda en EEUU está «muy ligado al precio de la gasolina». Lo dijo en la call del 30 de junio, con el Brent a $70.46. El martes cerró a $130.80. Pero hay una pregunta sobre Nike que casi nadie está haciendo, y está en la sección 4.
| Lowe's LOW | $192.49 -34,0 % |
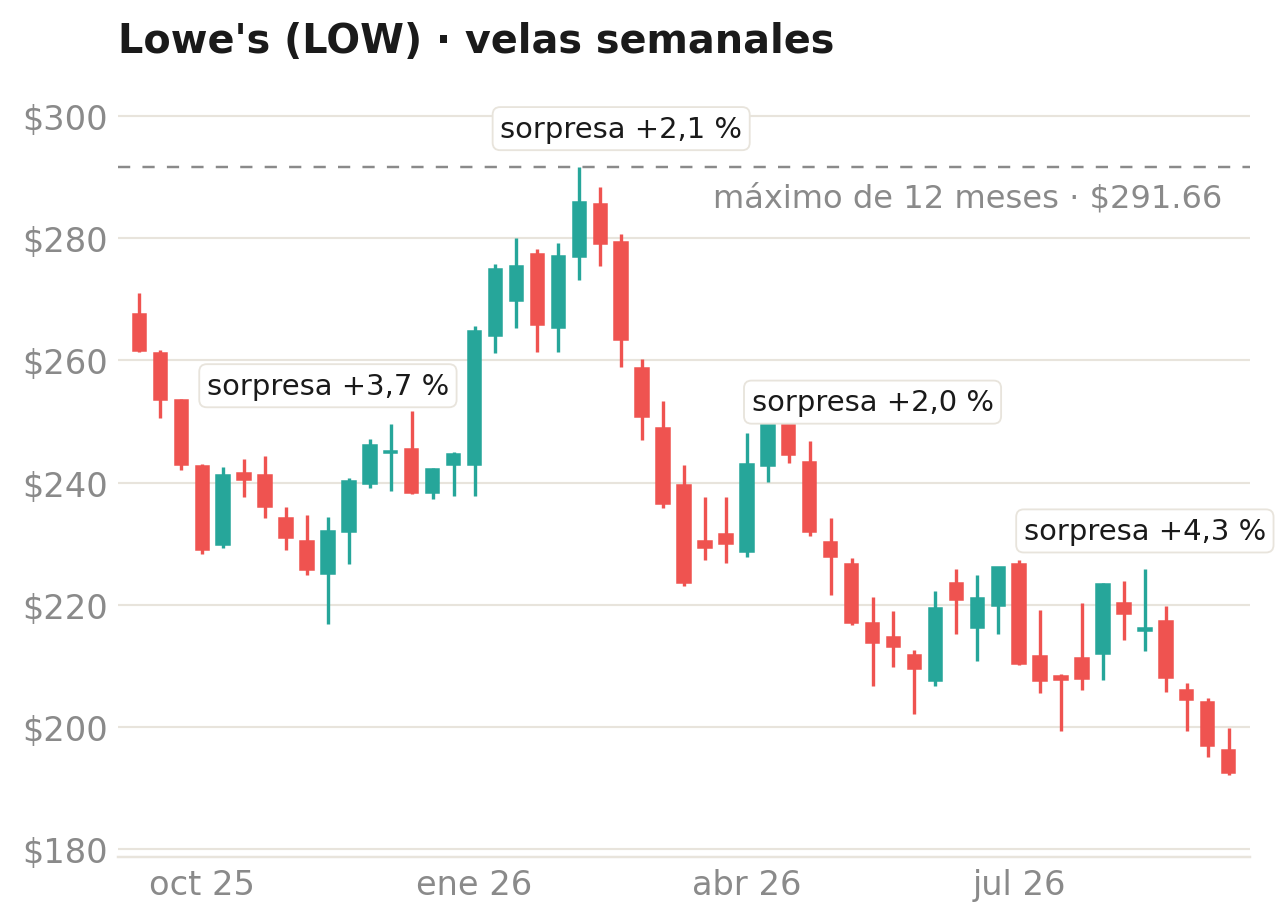
| Previsión | La baja al suelo del rango que tenía: ventas de unos $92.000 millones, comparables planas y beneficio por acción ajustado de unos $12.25. Da por hecho que el segundo semestre será como el primero. |
| Consumidor | «No creemos que el consumidor esté empeorando. Creemos que está más o menos igual, pero es un consumidor sano que se está pasando de prudente.» Marvin Ellison, presidente y consejero delegado · call de resultados, 19 de agosto |
| Resultados | Último trimestre (19-ago): $4.40 por acción frente a $4.22 esperados, un 4,3 % por encima, con $0.11 de devolución de aranceles dentro. El siguiente lo presenta el 18 de noviembre. |
| Analistas | Ni una sola casa ha movido su recomendación en treinta días. |
Batió resultados, cotiza un 34 % por debajo de su máximo y ningún analista ha dicho nada. La empresa sí, en su call del 19 de agosto: sus clientes profesionales le cuentan que el propietario hace «proyectos más pequeños de reparación y mantenimiento en lugar de grandes reformas», y su director financiero dice que lo que más preocupa es poder permitírselo: tipos, precio de la vivienda, seguros e impuestos. Es la que más me interesa de las tres: reformar la casa es lo primero que se aplaza cuando sube el tipo hipotecario, y el bono del Tesoro estadounidense a 10 años acaba de cruzar el 5 %.
Las tres viven del mismo bolsillo, y las tres, en su propia call, describen a un consumidor presionado o demasiado prudente para gastar. Si los bancos tienen razón, alguna está mal de precio. Si la tienen ellas, la frase el consumidor está fuerte va a envejecer muy mal.
Esta semana he estado dándole vueltas a cómo puede cambiar todo lo que conocemos de la noche a la mañana. La pregunta es esta: si dentro de poco quien compra tus zapatillas es un agente de inteligencia artificial, qué le pasa a Nike, por ejemplo? Qué le pasa a Booking?
Piénsalo despacio. Hoy compras Nike en parte porque siempre has comprado Nike, y en parte porque llevas treinta años viendo que los atletas llevan Nike. Eso es la marca, y es lo que te permite cobrar más caro que el de al lado.
Ahora imagina que le dices a un agente: calzo un 45, tengo el pie plano y algo de tendinitis, corro veinte kilómetros a la semana, búscame unas zapatillas. El agente no ha visto ningún anuncio. No tiene infancia. Va a comparar y va a comprar lo que cumpla. Y de paso te dirá que los calcetines de marca blanca son igual de buenos y cinco euros más baratos.
Si eso pasa, dos cosas se rompen a la vez: el poder de fijar precios de las marcas, y el negocio de la publicidad que sostenía ese poder. Todos esos anuncios del descanso del partido pasan a ser inventario tirado.
No digo que vaya a pasar. Pero hay un dato incómodo encima de la mesa: Expedia y Booking llevan un mes cayendo, y la caída arranca justo cuando despegan los agentes de consumo. Cuando el mercado castiga a las agencias de viajes por la misma razón, conviene preguntarse quién es el siguiente. Quizás sea una gran oportunidad. Pero al menos por ahora, sobre todo con el nuevo agente de Meta empezando a brillar, los futuros flujos de caja de ciertos sectores se han vuelto menos predecibles de lo que eran antes: se han vuelto problemas más difíciles de resolver.
El precio no contesta a eso, y por eso la pregunta duele. El mercado está ahí para servirnos, no para indicarnos ni dirigirnos. Recuérdalo. Lo que hay que separar es esto: es una caída de múltiplo, de Wall Street? O es que algo se ha roto por dentro del negocio? Qué ha pasado?
De múltiplo significa que la empresa gana lo mismo o más que hace un año y el mercado paga menos por cada euro de beneficio. De negocio significa que el mercado paga lo de siempre, pero hay menos beneficio debajo. La primera se arregla sola cuando cambia el humor. La segunda no: hace falta que la empresa arregle algo.
También es posible que el negocio acabe de reportar un guidance bajando ingresos, márgenes, o los dos. Y entonces el mercado empieza a temer que quizás esto sí sea que el negocio se acaba de romper. No hace falta sino subir un par de líneas para ver las acciones y el negocio de Nike.
Distinguirlas es media hora y no hace falta modelo ninguno. Coge el beneficio por acción de los últimos doce meses y el de hace un año, y compáralos. Si sube o se mantiene y la acción baja, es múltiplo. Si baja, es negocio, y entonces la pregunta ya no es si está barata: es si lo roto se puede arreglar y quién paga la factura mientras tanto.
Ojo: si el beneficio aguanta pero acaban de bajar el guidance, cuéntalo como negocio. El mercado ya está mirando el beneficio que viene, no el que pasó.
Cuándo vendo yo? Cuando pasa una de estas dos cosas. Una: la razón por la que compré ya no es verdad. Dos: ya no me compensa. A este precio no me paga el riesgo, o tengo otra empresa que me ofrece más.
Saberlo es fácil. Hacerlo, no. Cuando tu acción cae un 9 % en una semana, todo te pide vender. Cuando sube un 50 %, todo te pide quedarte.
Por eso en el Briefing no doy opiniones. Doy un proceso, y lo hacemos juntos con cada empresa. Primero, la razón por escrito. Después, lo que vale en tres escenarios. Y cada vez que presenta resultados, una pregunta: sigue en pie?
Así, el día que tu acción cae, no decides con el titular. Abres la ficha y sabes qué hacer. Tienes el enlace debajo.
No sé si es para ti. Eso lo sabes tú, y para eso está la garantía: si en los primeros 15 días ves que no es para ti, te devuelvo el dinero. Y se cancela desde tu cuenta, sin escribir a nadie.
Esta es la tesis de la semana de la newsletter gratuita. Si quieres recibirla cada domingo, apúntate aquí.